
电商人必看:10月全面交税时代来了,你的店扛得住吗?
电商人必看:10月全面交税时代来了,你的店扛得住吗?
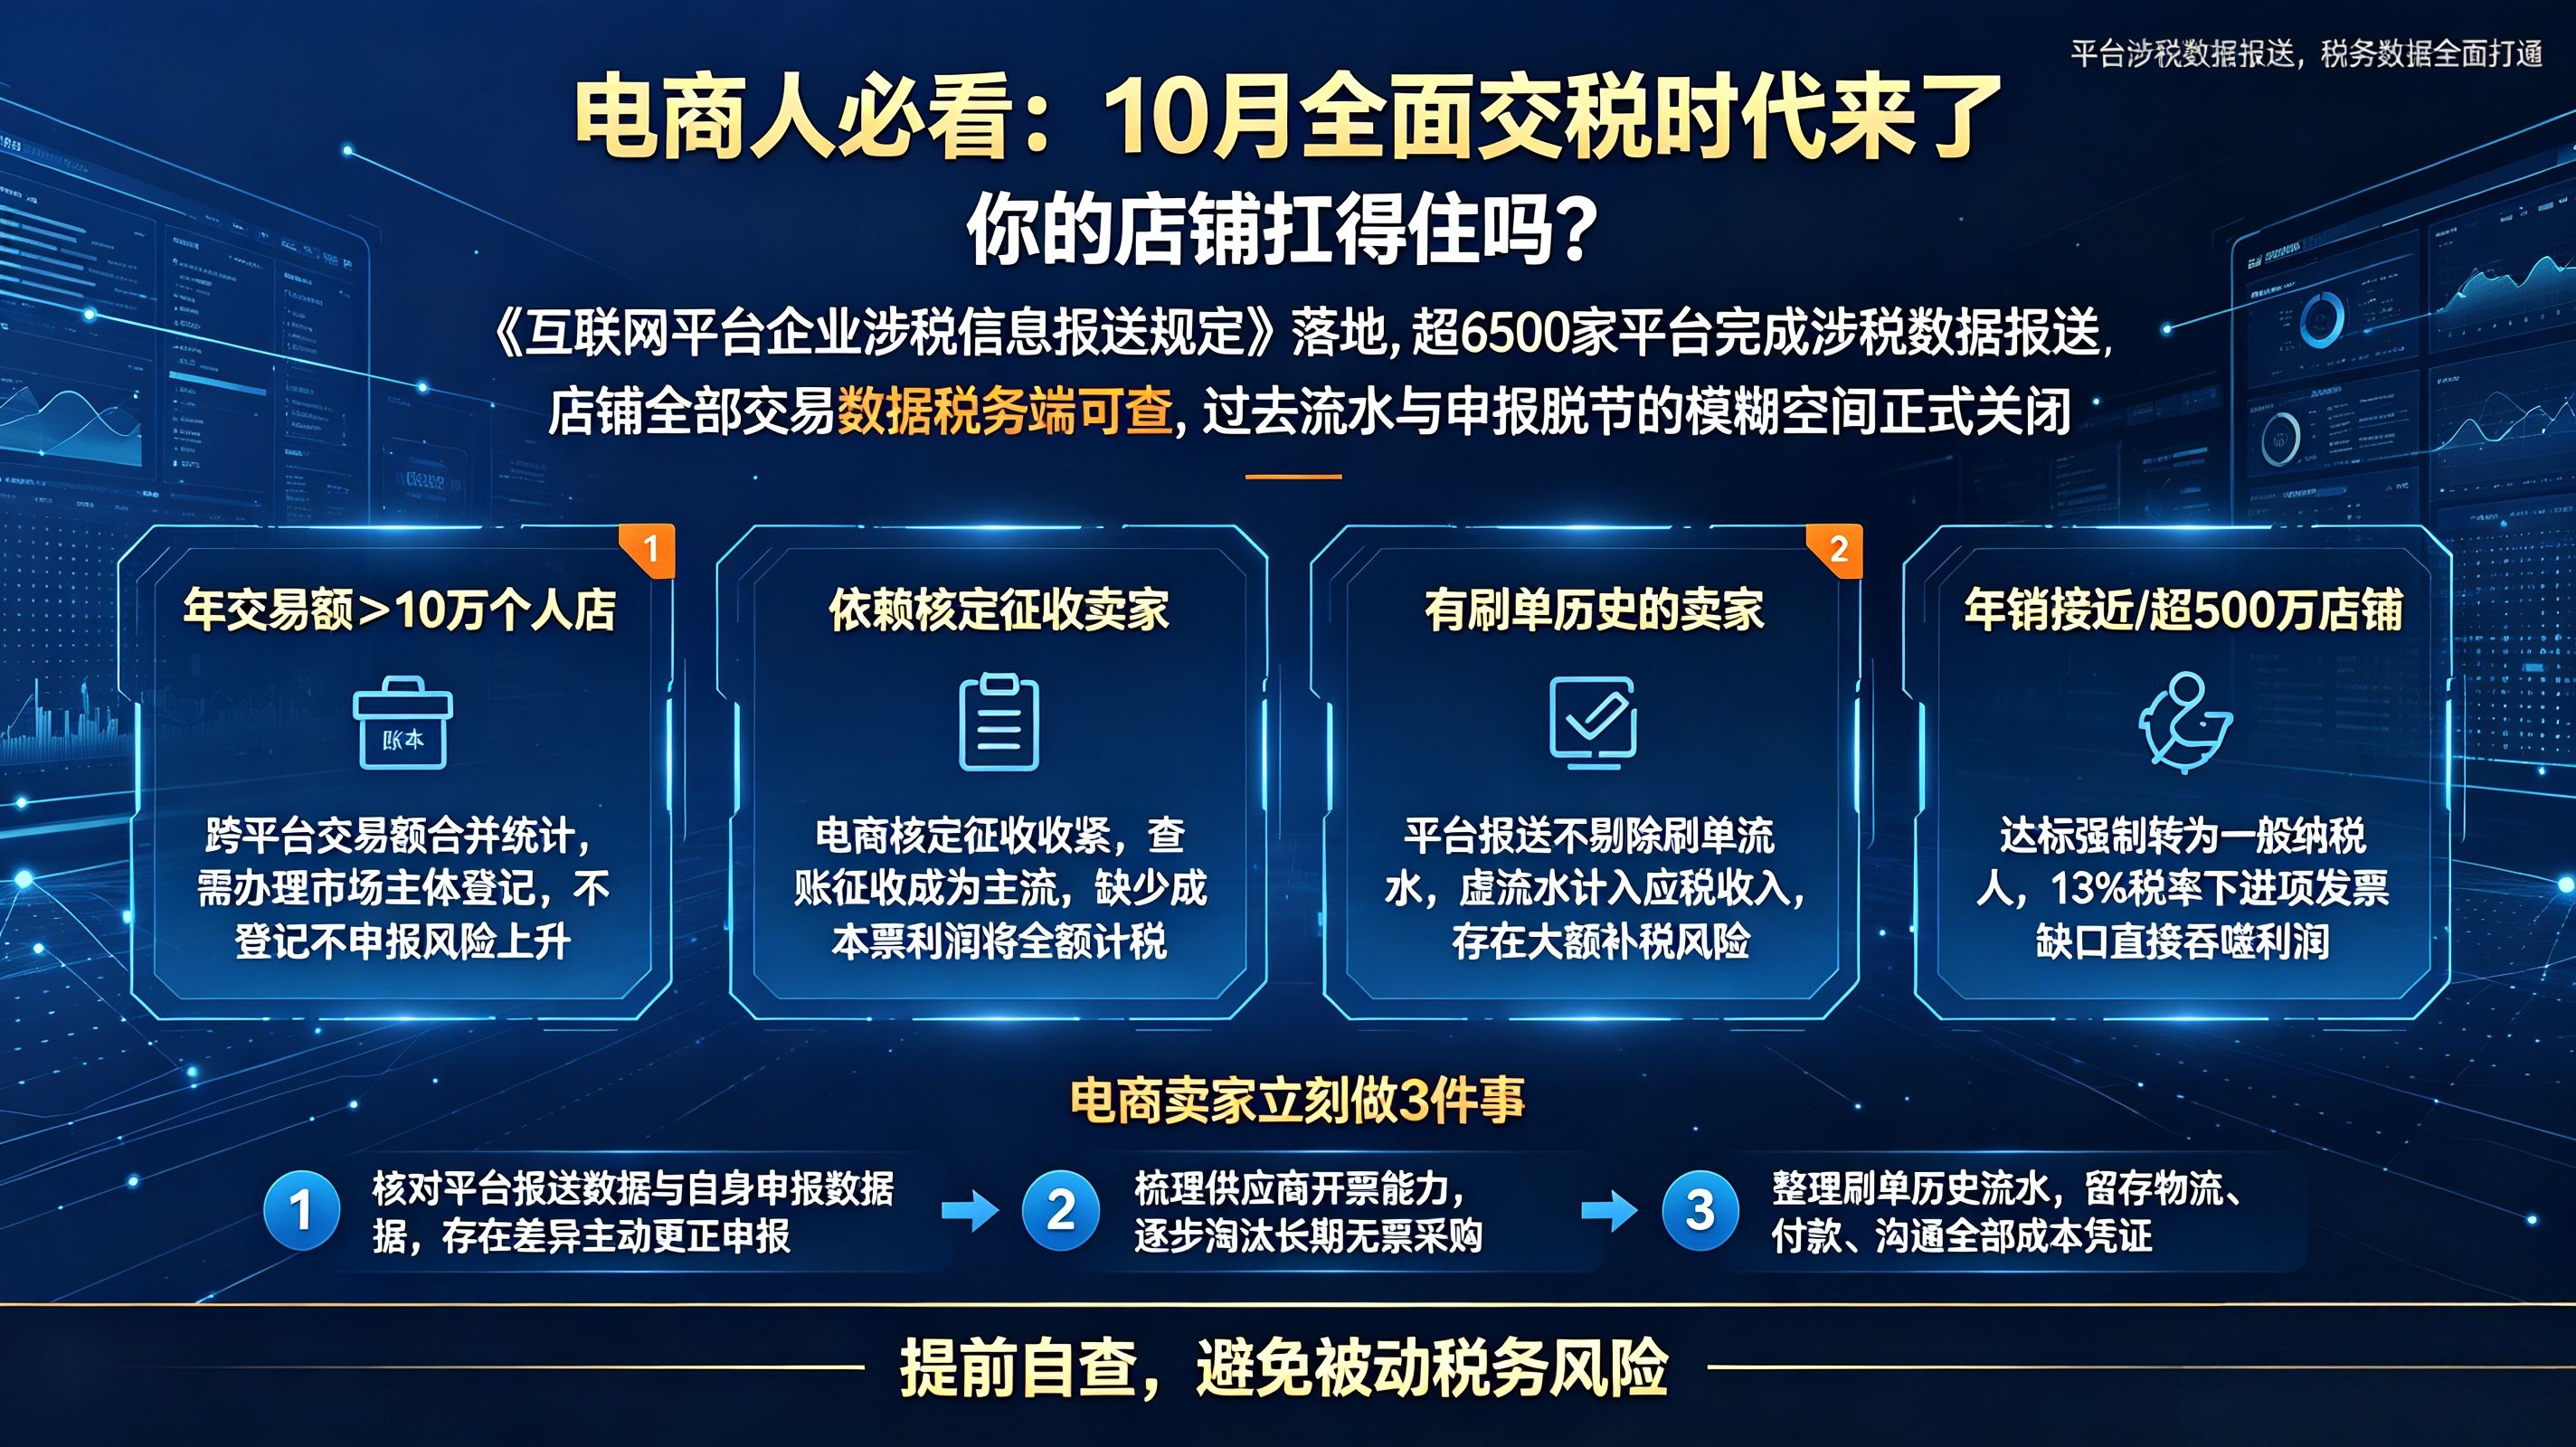
“平台把数据报上去了,我才知道自己过去漏了多少。”这是2025年10月之后,不少电商卖家在后台收到税务提醒时的第一反应。
变化来得比很多人预想的快。2025年6月,《互联网平台企业涉税信息报送规定》(国务院令第810号)公布施行;10月1日至31日,超过6500家平台完成了首次涉税信息报送,覆盖平台内经营者的身份信息和7—9月的收入数据,报送完成率超过95%。这意味着,你在平台上卖了多少钱,税务局第一次看得清清楚楚。
过去那种“平台流水是流水,申报是申报”的模糊空间,正在被系统性地关闭。
谁最“疼”?四类卖家对号入座
第一类:年交易额超过10万的个人店。 按现行规定,个人从事网络交易年交易额超过10万元,就应当办理市场主体登记,同一经营者在不同平台的店铺交易额还要合并计算。过去靠“不登记、不申报”跑通的小店模型,在数据比对面前很难继续。
第二类:依赖“核定征收”降税负的卖家。 核定征收在电商领域正在全面收紧,查账征收成为主流。核定征收时期综合税负可能只有百分之一二,转为查账征收后,利润要按真实账本走,没有成本票的每一块钱利润,都可能被全额计税。
第三类:刷过单的卖家。 这一点杀伤力最大。新规明确,平台报送收入时不得自行剔除所谓的“刷单”收入。你刷出来的流水,哪怕钱没进兜里,也躺在应税基数里。有商家210万的销售额,最后补税缴了2.3万元;也有商家预估企业所得税加增值税要补600多万。刷单曾经是流量工具,现在成了税务负债。
第四类:年销逼近或超过500万的店铺。 连续12个月销售额超过500万,必须转为一般纳税人,增值税率跳到13%,进项抵扣变得生死攸关。而大量中小卖家的上游是“白牌”工厂,长期不开票维持低价,到了需要抵扣的时候,发票缺口直接变成利润缺口。
真正卡脖子的,不是“交税”,是“没票”
政策本身并不复杂:平台报数据,你按数据申报,差额大了系统会提醒。真正让卖家难受的,是收入被完整看到,成本却拿不出凭证。
刷单流水是虚的,但税要按实的交;进货成本是实的,但发票是缺的。两头一挤,利润薄一点的店,现金流当场绷紧。更隐蔽的风险在于私账收款——支付宝、微信支付数据已经联网,个人账户收货款不申报,性质上不再是“漏报”,而是偷税,补税之外还有滞纳金和0.5到5倍罚款。
现在该做什么?三件事,越早越好
第一,把“平台报送数”和“自己申报数”对一遍。 小红书这类平台,实际销售收入不等于提现金额,需要把平台技术服务费、达人佣金加回来才能和报送数据对齐。两边对不上,主动更正申报,比等税务局发短信提醒再动要主动得多。
第二,立刻梳理供应商的发票能力。 能开票的供应商,哪怕含税报价高一点,把税点谈进进价里,也好过利润被无票成本虚增后按全额计税。长期无票采购的,逐步替换或调整采购模式,不要再把“不开票所以便宜”当作竞争力。
第三,刷单留下的历史流水,单独理清楚。 和正常经营收入分开核算,保留好沟通记录、物流信息和付款凭证,以备核查。同时,把记账习惯拉起来——进货发票、快递单、平台扣费记录、投流支出,每一笔能证明“这是成本,不是利润”的凭证,都存好。
这轮变化最根本的一点,是电商的竞争底座被换掉了。 过去靠信息不透明省下来的那部分成本,正在被合规成本替代。短期看,有人疼,有人出局;长期看,靠偷税打价格战的玩家退场之后,认真做产品、做复购的人,才有机会把利润留在自己手里。
10月只是第一次报送。下一次,再下一次,数据比对会变成常态。与其被动等提醒,不如现在就把账翻出来,对一遍。
(法规责编:未找到用户
 )


 晋ICP备17002471号-6