
小规模纳税人及小微主体税务知识说明文档
编制目的:梳理小规模纳税人及相关小微主体在增值税、企业所得税、个人所得税及“六税两费”层面的主要优惠口径、身份判定规则与申报中的高频合规边界,便于对照自查。
政策时效:文中涉及的主要优惠,执行截止日均为2027年12月31日(另有标注的除外)。
一、先确认身份:你适用哪一套规则
税务处理的第一步不是算税,是对号入座。同一笔收入,纳税主体身份不同,适用的规则完全不同。
1. 增值税小规模纳税人
年应征增值税销售额未超过500万元,且会计核算不健全、不能按规定报送税务资料的,按小规模纳税人管理。小规模纳税人适用简易计税,不得抵扣进项税额。需要特别注意的是,“年销售额”指连续不超过12个月或四个季度的累计销售额,而非公历年度1—12月;一旦超标,应按规定登记为一般纳税人,不存在“跨年清零”的说法。
2. 小型微利企业(企业所得税口径)
需同时满足三个条件:①从事国家非限制和禁止行业;②年度应纳税所得额≤300万元;③从业人数≤300人、资产总额≤5000万元。从业人数包括与企业建立劳动关系的职工人数和接受的劳务派遣用工人数;从业人数和资产总额按全年季度平均值确定。
3. 个体工商户
依法登记注册、从事生产经营的个人。绝大多数个体工商户均可纳入政策扶持范围,同时在增值税、个人所得税和“六税两费”层面享受对应优惠。
二、增值税:起征点是“免征线”,不是“目标线”
1. 起征点标准(2026.1.1—2027.12.31)
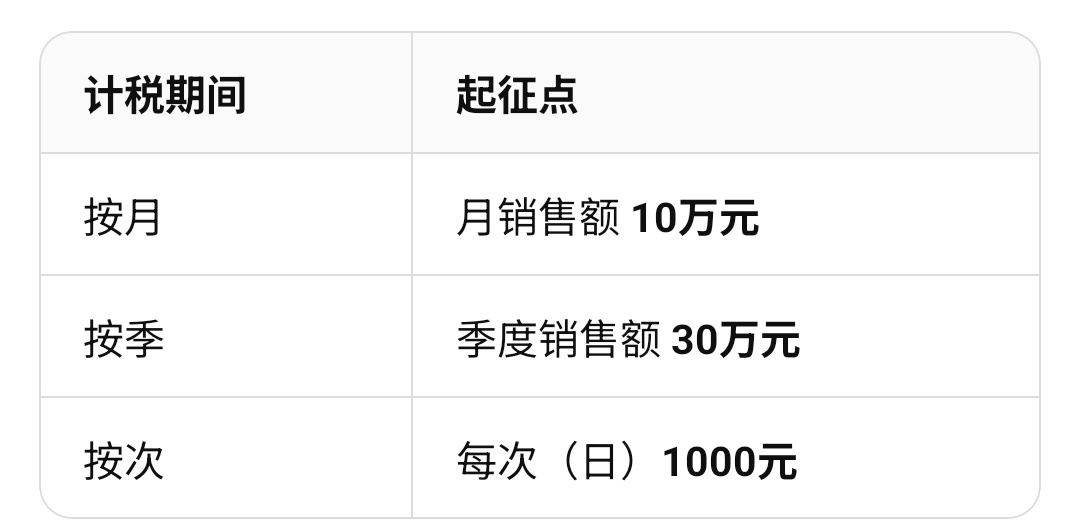
上述标准适用于小规模纳税人发生的应税交易;按规定以扣除相关价款后的余额计算销售额的,以扣除后的不含税余额适用起征点。
关键理解:起征点以内免征增值税,但起征点是免税上限,不是应当追逐的“用满指标”。申报时均匀确认收入、按真实业务节奏开票,是合规底线;为“用足额度”而人为集中或拆分,恰恰是后续风险的起点。
2. 征收率优惠
小规模纳税人适用3%征收率的应税销售收入,减按1%征收;适用3%预征率的预缴增值税项目,减按1%预征率预缴。该政策同样执行至2027年12月31日。
3. 常见误区
超出起征点后,全额按适用征收率计算缴纳增值税,而非仅就超出部分缴税。不存在“10万以内免、超出部分才交”的“超额累进”逻辑。
三、企业所得税:5%的实际税负,与300万的“悬崖边界”
小型微利企业年应纳税所得额不超过300万元的部分,减按25%计入应纳税所得额,按20%税率缴纳企业所得税,实际税负为 5%(25%×20%)。
需要特别注意的“临界效应”
300万元是资格门槛,不是“超额部分单独计税”的分段线。一旦年度应纳税所得额超过300万元,企业整体不再符合小型微利企业条件,全部应纳税所得额按25%法定税率计税,不再享受5%的实际税负。对于利润处于临界区间的企业,这一跳档效应可能使多出数万元利润对应数十万元的税负增量。
合规的应对方向:在真实发生的前提下,确保应计成本费用及时入账、符合条件的设备器具一次性税前扣除政策用足、合规公益性捐赠在限额内扣除。这些是“把该扣的扣足”,而非在利润数字上做人为调节。
四、“六税两费”减半:可叠加,别漏勾
对增值税小规模纳税人、小型微利企业和个体工商户,减半征收以下八项:
资源税(不含水资源税)、城市维护建设税、房产税、城镇土地使用税、印花税(不含证券交易印花税)、耕地占用税、教育费附加、地方教育附加。
该减半优惠可以与其他同类优惠政策叠加享受。例如,一项房产税本身已适用其他减免的,符合条件的纳税人仍可在此基础上再享受减半。实务中最常见的遗漏,不是不知道政策,而是申报时未在相应栏次正确勾选,导致“应享未享”。
五、个体工商户个人所得税:200万以内减半
个体工商户年应纳税所得额不超过200万元的部分,减半征收个人所得税。该优惠可在现行其他个人所得税优惠政策基础上叠加享受,查账征收和核定征收均可适用,预缴和汇算清缴环节均可享受,无需单独备案,通过申报表相应栏次填报即可。
六、合规边界:2026年监管环境下需要回避的高频风险动作
了解优惠是“知可为”,识别风险是“知不可为”。以下情形在当前税收征管条件下已不属于“灰色地带”,而是明确的预警触发项:
1. 开票额长期精准“踩线”免征额。 季度开票长期卡在27—30万元区间,或连续开票超过免征额一定比例,系统可自动触发人工核查。
2. 月末集中红冲或大量作废。 以红冲、作废方式人为回调销售额以适配免税额度,缺乏真实退货、退款对应的合同、资金和物流佐证,风险极高。已有案例中,频繁红冲且资金回流被追缴税款、滞纳金并刑事立案。
3. 有销无进、裸奔经营。 连续12个月无进项发票,成本无法税前扣除,且可能影响注销办理;更深层的风险是,有销无进是虚开判定中的典型异常特征之一。
4. 一址多户、人员混同的“化整为零”拆分。 通过注册多家主体将同一业务的人为拆分流,以分别卡在起征点或小微标准以内,已被明确列为“不合理拆分”的高风险情形。
5. 超标未转登记。 以“公历年度未超500万”为由继续按小规模纳税人开票,忽视“连续12个月”口径,将面临强制转登记及对应期间的税务调整。
七、政策依据简表
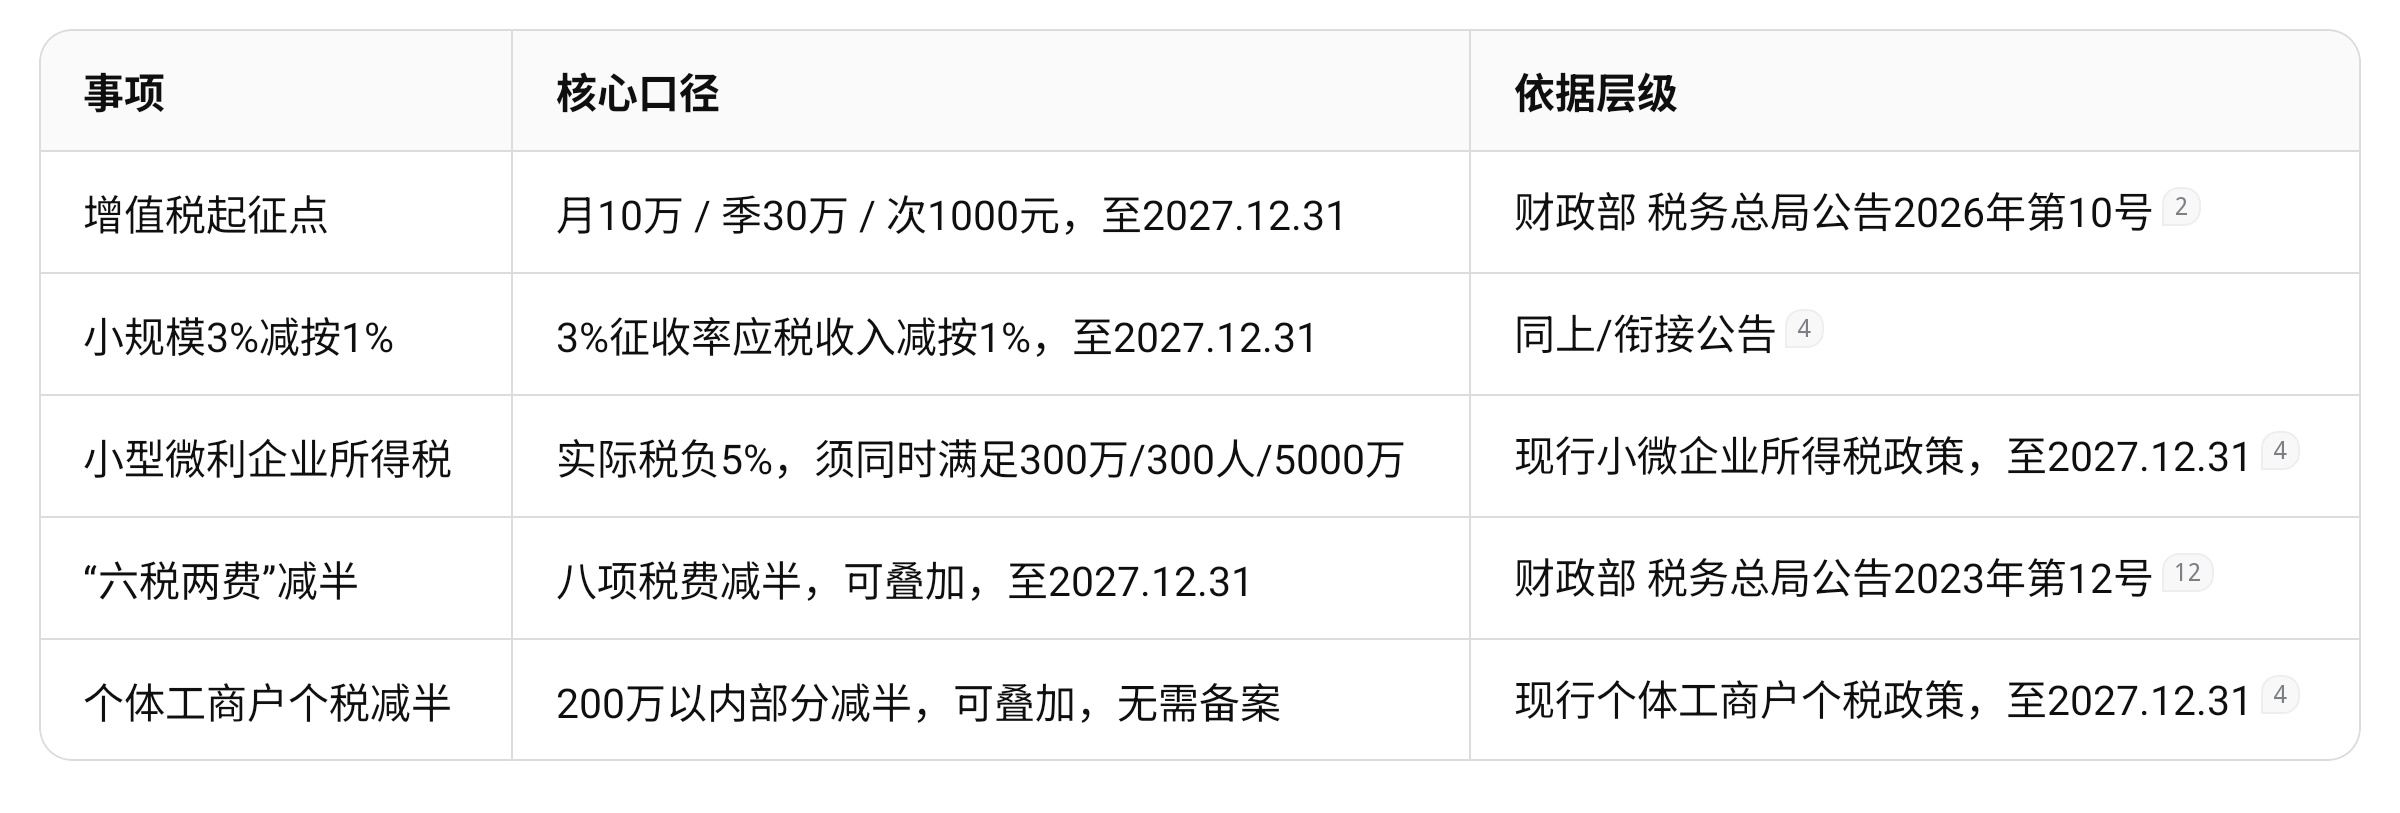
使用提示:本文档为知识说明性质,不构成针对特定主体的税务处理意见。实际适用时,应以纳税人自身登记类型、征收方式、实际业务内容和主管税务机关口径为准;涉及临界金额或结构安排的,建议在动作前完成合规性判断,而非在申报后补救。
(法规责编:李主编
 )
标签:小规模纳税人知识分享
2026年11月04日 16:58[查看原文]


 晋ICP备17002471号-6