
两部法规同日施行
两部法规同日施行
编制日期:2026年11月
适用对象:在中国境内依法设立并经营的企业(含个体工商户)
核心判断:两部法规同日施行,一部收紧社保欠缴的处罚口径,一部重塑基层市场监管的检查方式——前者是“钱”的风险,后者是“事”的规则。
一、先看清两部法规分别是什么
2026年11月1日施行的两部与企业直接相关的法规是:
其一,《全国税务行政处罚裁量基准(2026年版)》 (国家税务总局公告2026年第20号)。这是税务行政处罚裁量基准首次在全国范围内统一,结束了此前华东、中南、华北、东北、西南、西北六套区域口径并存的局面。对企业而言,最值得关注的变化不是“罚款变多了”,而是社保缴费违法行为首次被纳入全国统一的税务行政处罚裁量体系,处罚不再“因地而异”。
其二,《市场监督管理所条例》 (国务院令第846号)。这是1991年《工商行政管理所条例》施行35年来,基层市场监管法治建设的一次系统性制度升级,替代了旧条例。它规范的是企业日常面对的“谁来查、查什么、怎么查”的问题。
二、《全国税务行政处罚裁量基准(2026年版)》:社保欠缴有了全国统一标尺
核心变化:社保欠缴处罚从“地方口径”收归“全国刻度”
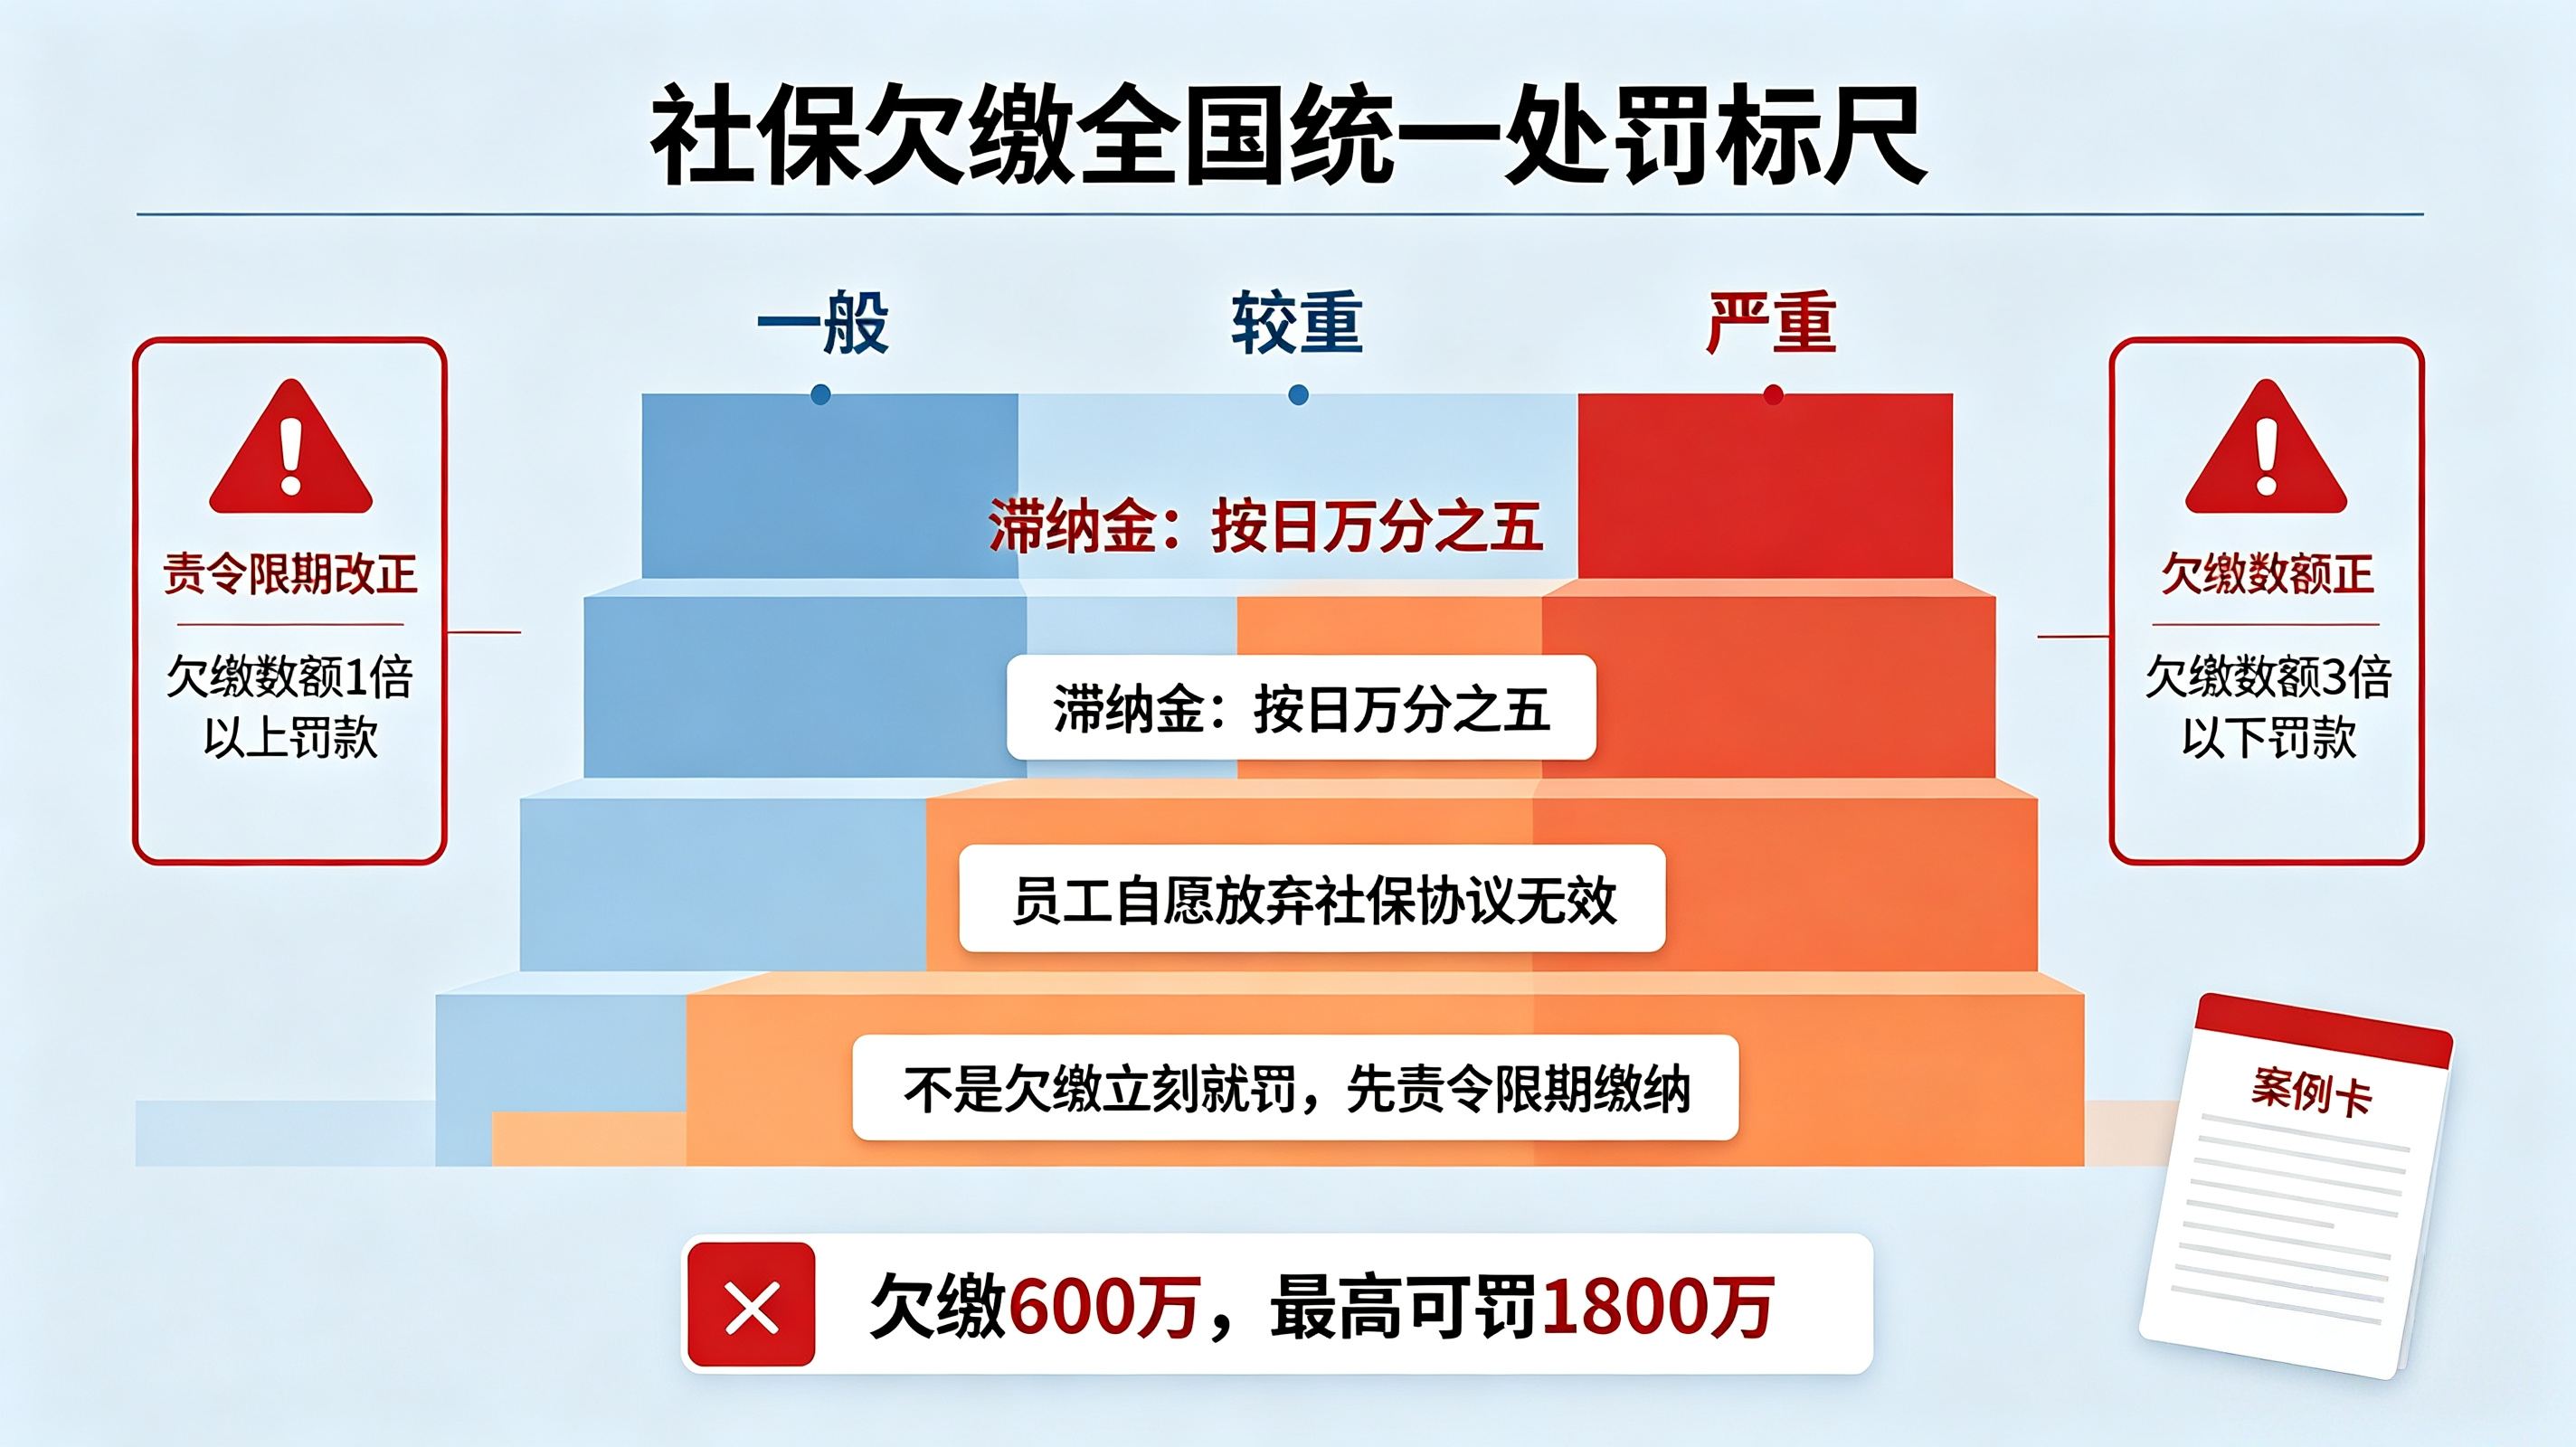
此前,社保欠缴的处罚在不同省份可能落入不同的裁量区间。新《基准》第30项将社保缴费违法行为统一纳入,明确:用人单位在规定期限内不缴或少缴社会保险费,经税务机关责令限期缴纳,逾期仍未缴纳的,处欠缴数额一倍以上三倍以下罚款,根据欠缴金额规模和占应缴总额的比例,分为一般、较重、严重三档执行。
这意味着罚款区间是可以提前计算的。举例而言,一家公司欠缴社保600万元、占应缴总额35%,落入第三档,最高可能被罚款1800万元,另加每日万分之五的滞纳金。
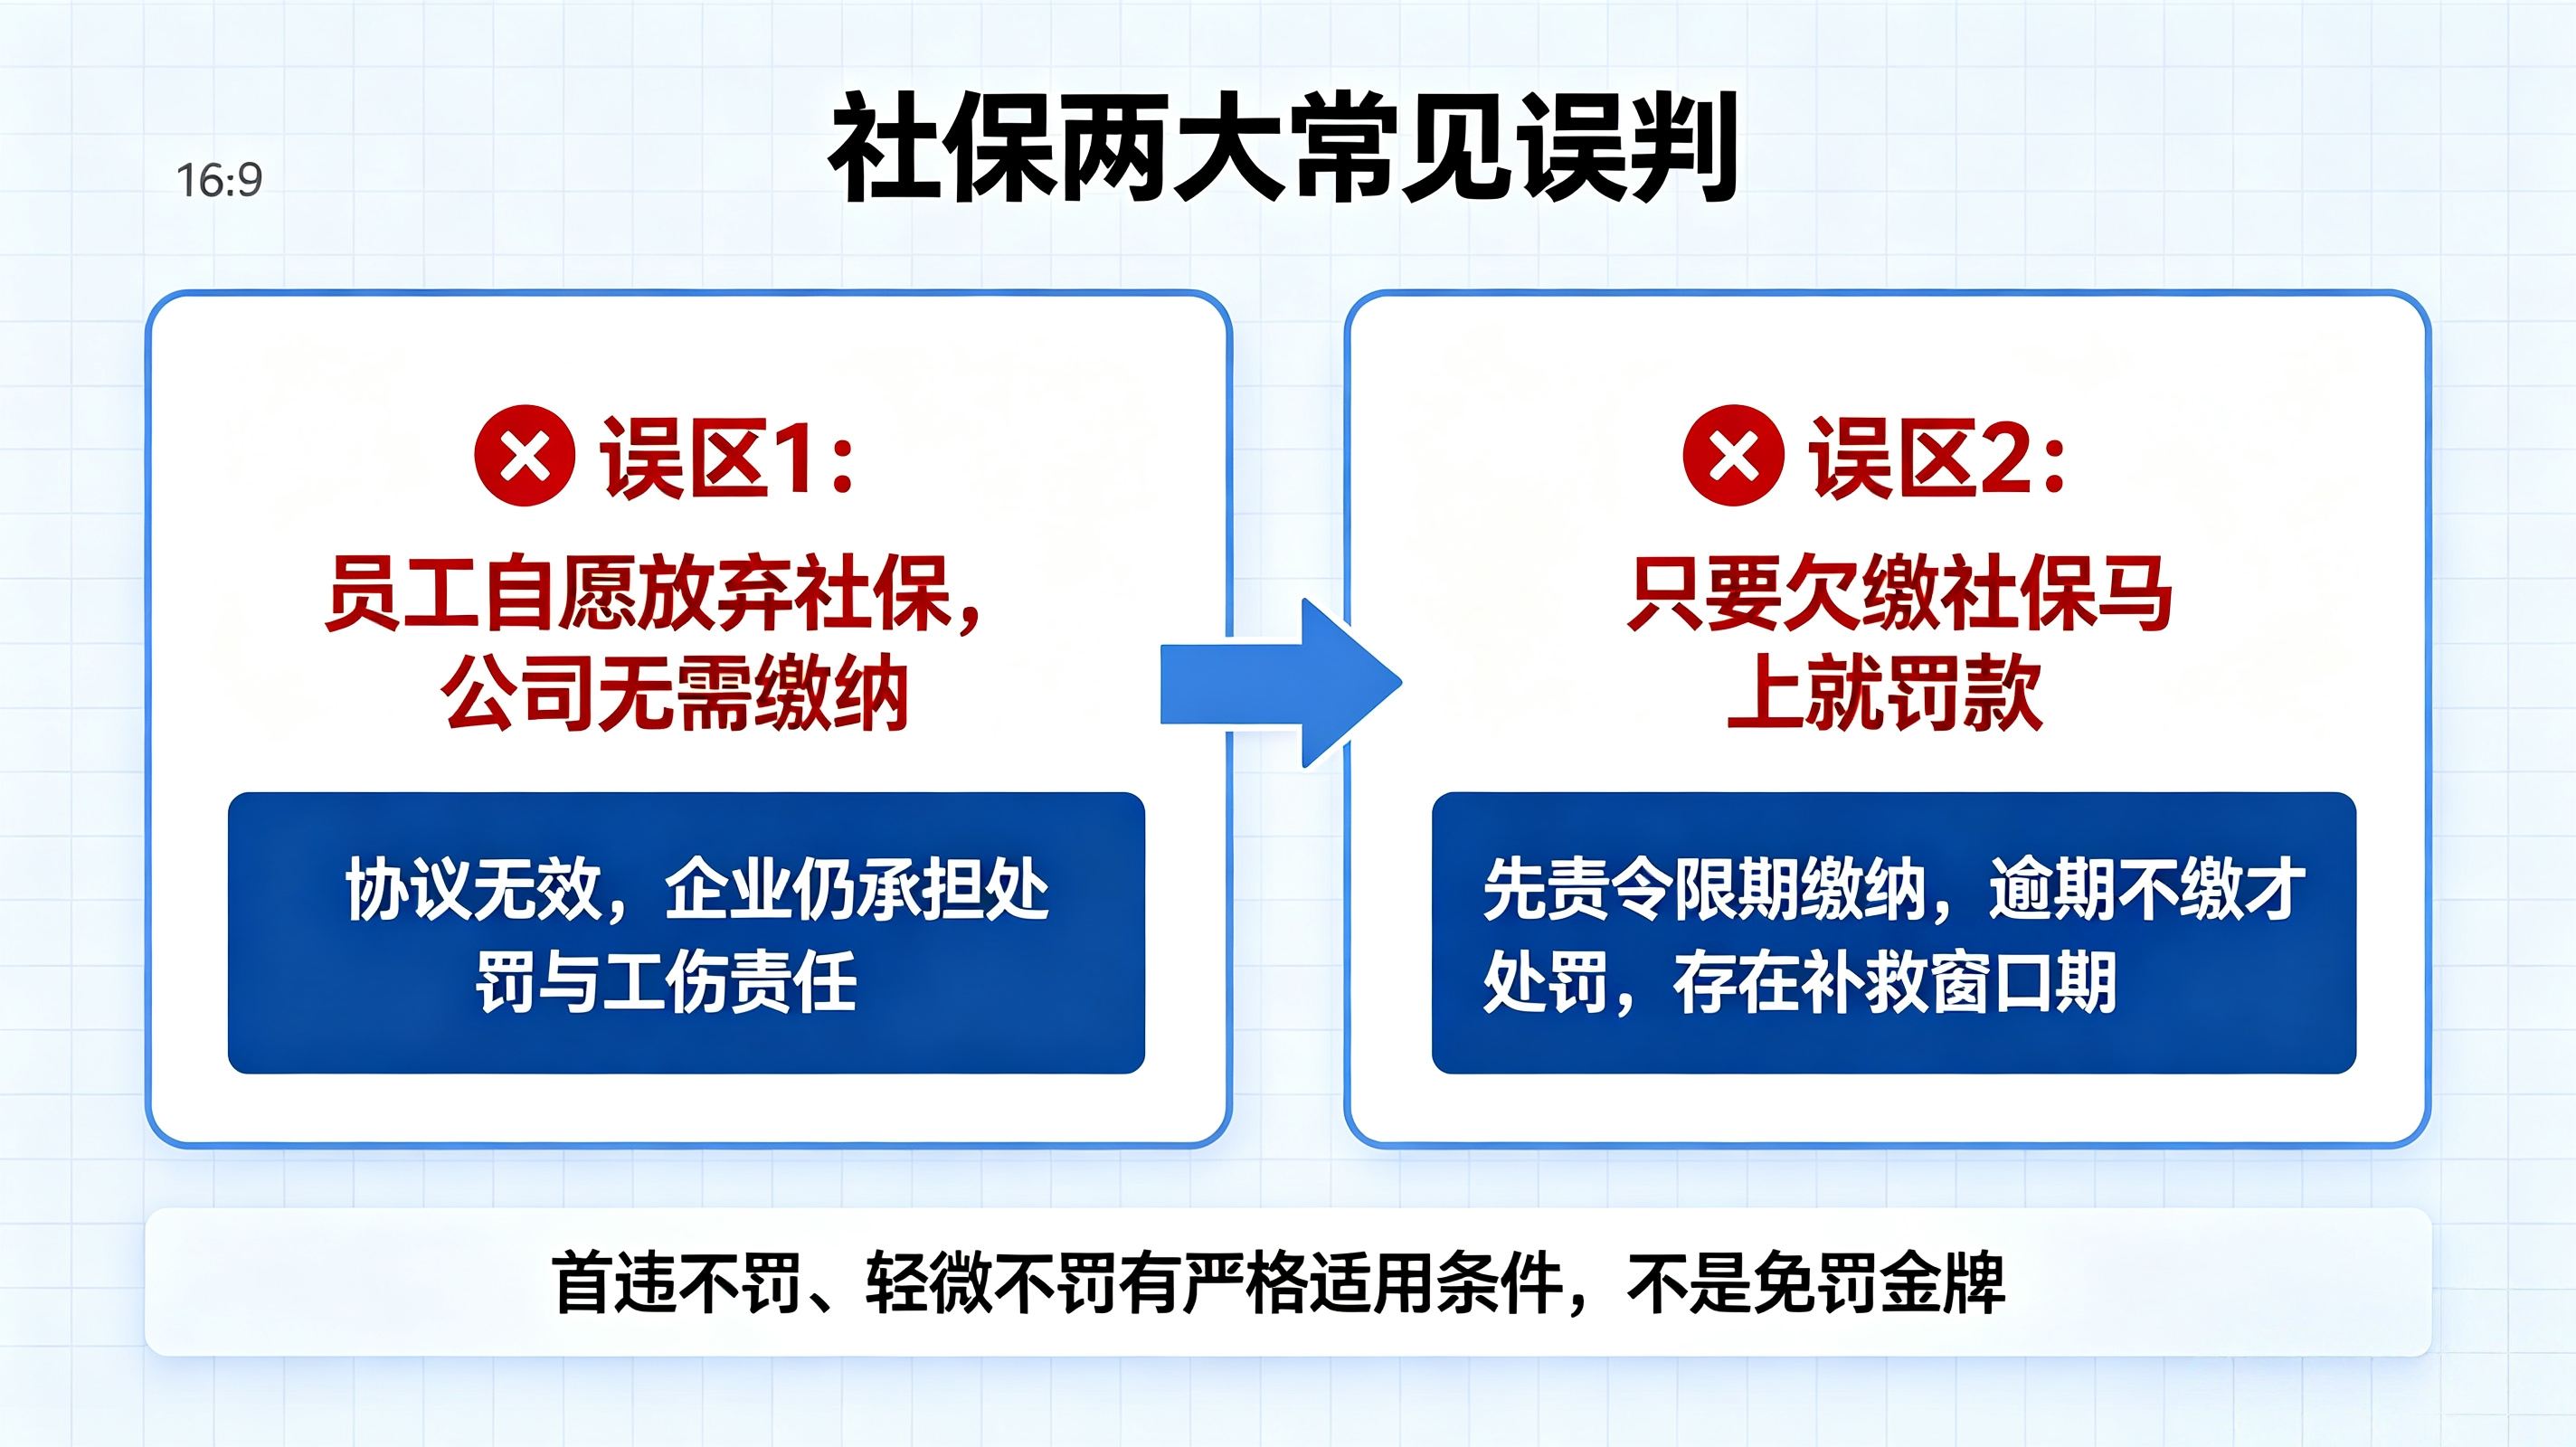
需要纠正的两个常见误判
“员工自愿放弃社保,公司就不用缴了” ——错误。劳资双方私下签订的“自愿放弃社保”协议被明确认定为无效。缴纳社保是法定义务,即便劳动者自愿放弃,用人单位仍面临行政处罚风险和工伤赔偿等用工责任。
“欠缴就马上罚” ——不准确。处罚设有前置程序:征收部门先下达责令限期缴纳通知,只有在用人单位收到通知后仍逾期拒不缴纳的,才会启动罚款处罚。这给了企业一个明确的“补救窗口”,但窗口不会无限期敞开。
“首违不罚”与“轻微不罚”仍然可用,但有严格边界
新《基准》保留并细化了不予处罚的通道:22项轻微事项直接不予处罚,其中“首违不罚”的“首违”被界定为一个自然年度内首次,且需同时满足危害后果轻微、及时改正等条件;“轻微不罚”则要求主动改正 + 无危害后果,并非“金额小就当然不罚”。这些通道是合规纠错的安全垫,不是拖延的借口。
三、《市场监督管理所条例》:企业面对的市场监管“换了一套底层规则”
监管主体定型:市场监管所是县级局的派出机构
《条例》明确,市场监督管理所是县级人民政府市场监管部门的派出机构,履行辖区内个体工商户登记、食品生产经营日常监管、药品医疗器械化妆品经营日常监管、广告价格计量日常监管、投诉举报处理、违法行为查处等职责。对企业的直接含义是:日常打交道的那一级监管力量,其身份、职责和边界被行政法规正式固定下来,不再处于改革过渡期的模糊状态。
检查行为的规范化:减少对企业正常经营的干扰
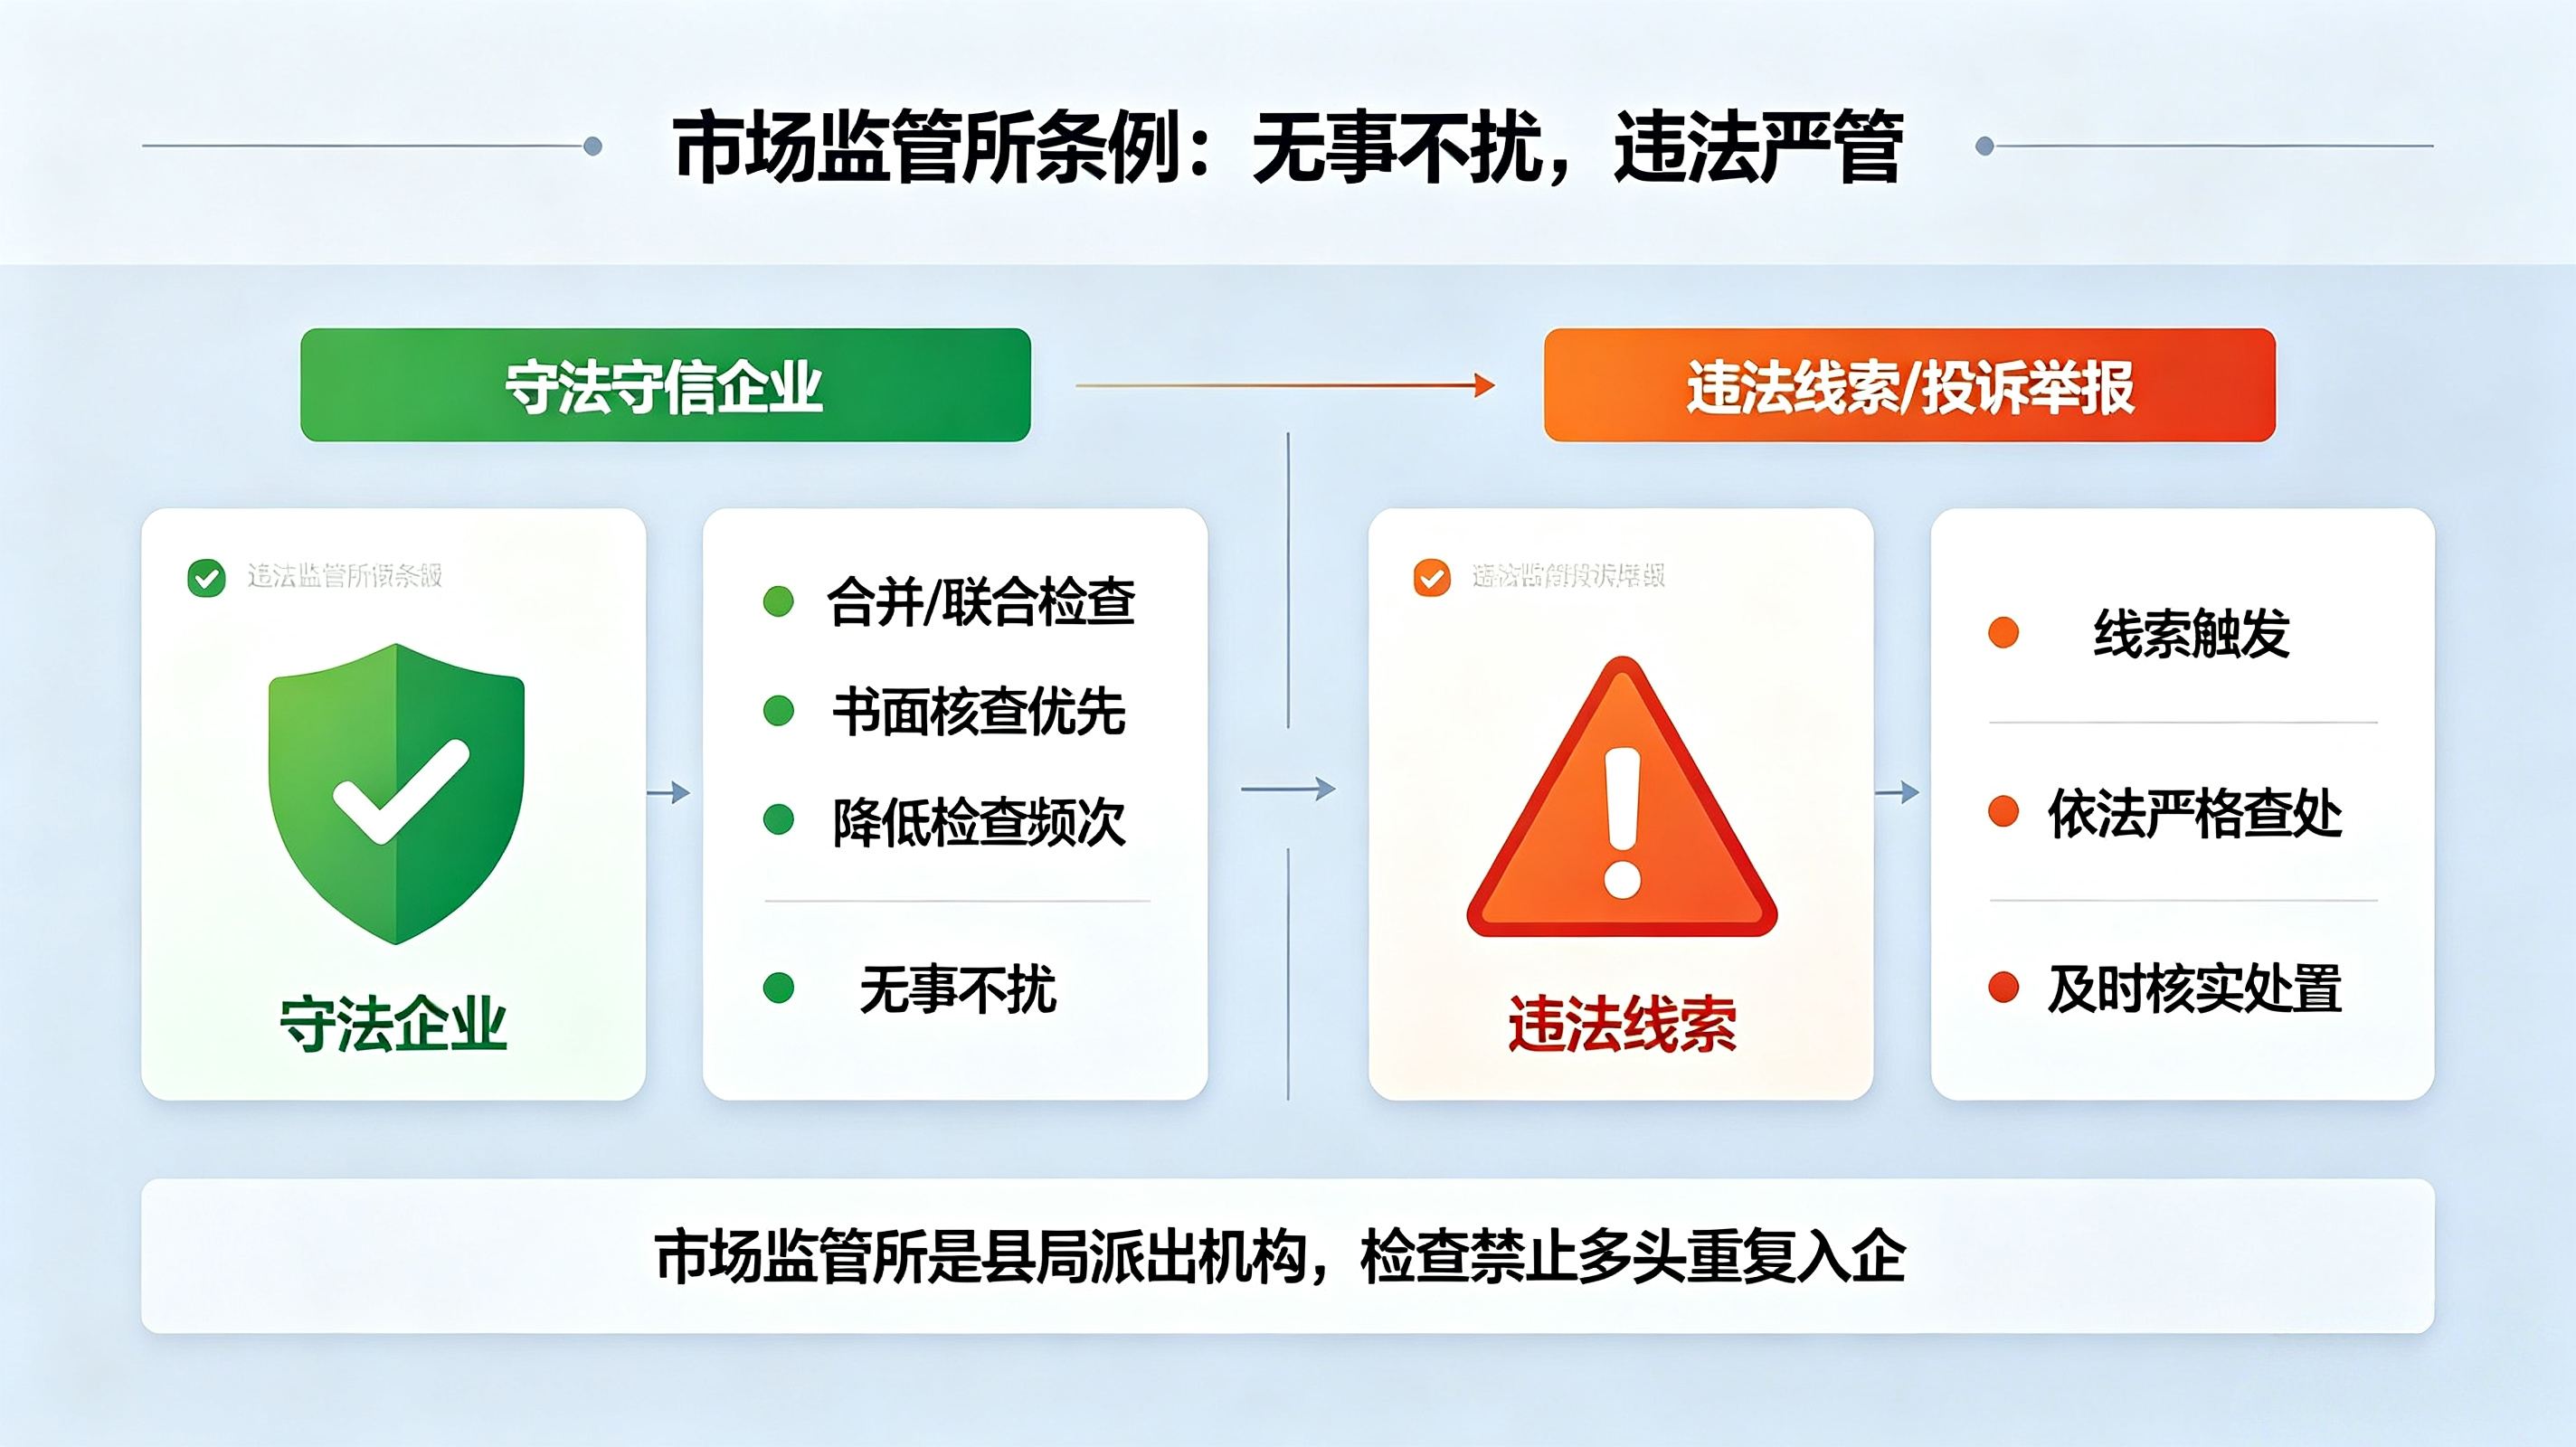
《条例》对检查方式提出了明确的约束性要求:能合并检查的不得重复检查,能联合检查的不得多头检查,能通过书面核查的不得入企实施现场检查;开展监管活动应当避免或尽量减少对经营主体正常生产经营活动的影响,对守法守信经营主体降低检查频次,落实“对守法者无事不扰,对违法者严格监管”。
这意味着,合规记录良好的企业在日常检查中受到的打扰有望实质性减少;但“无事不扰”的另一面是“违法者严格监管”,一旦触发投诉举报或发现违法线索,监管所的查处职责同样被法定化。
职责因地制宜,但企业的合规基线不因地域而降低
《条例》不搞全国“一刀切”,允许县级市场监管部门根据实际情况确定和调整市场监管所的具体职责,经济密集区域可分设多个所,经营主体较少的区域可跨乡镇合并设所。监管力量的配置可以因地制宜,但企业需要满足的食品安全、产品质量、广告合规、价格合规等实体义务,并不因监管所的大小或辖区差异而有所不同。
四、两部法规的共同指向与企业合规要点
两部法规看似分属“税务”与“市场监管”两条线,但共同指向一个趋势:规则在统一,裁量在透明,合规的可预期性在增强,但违规的后果也更容易被精确计算。
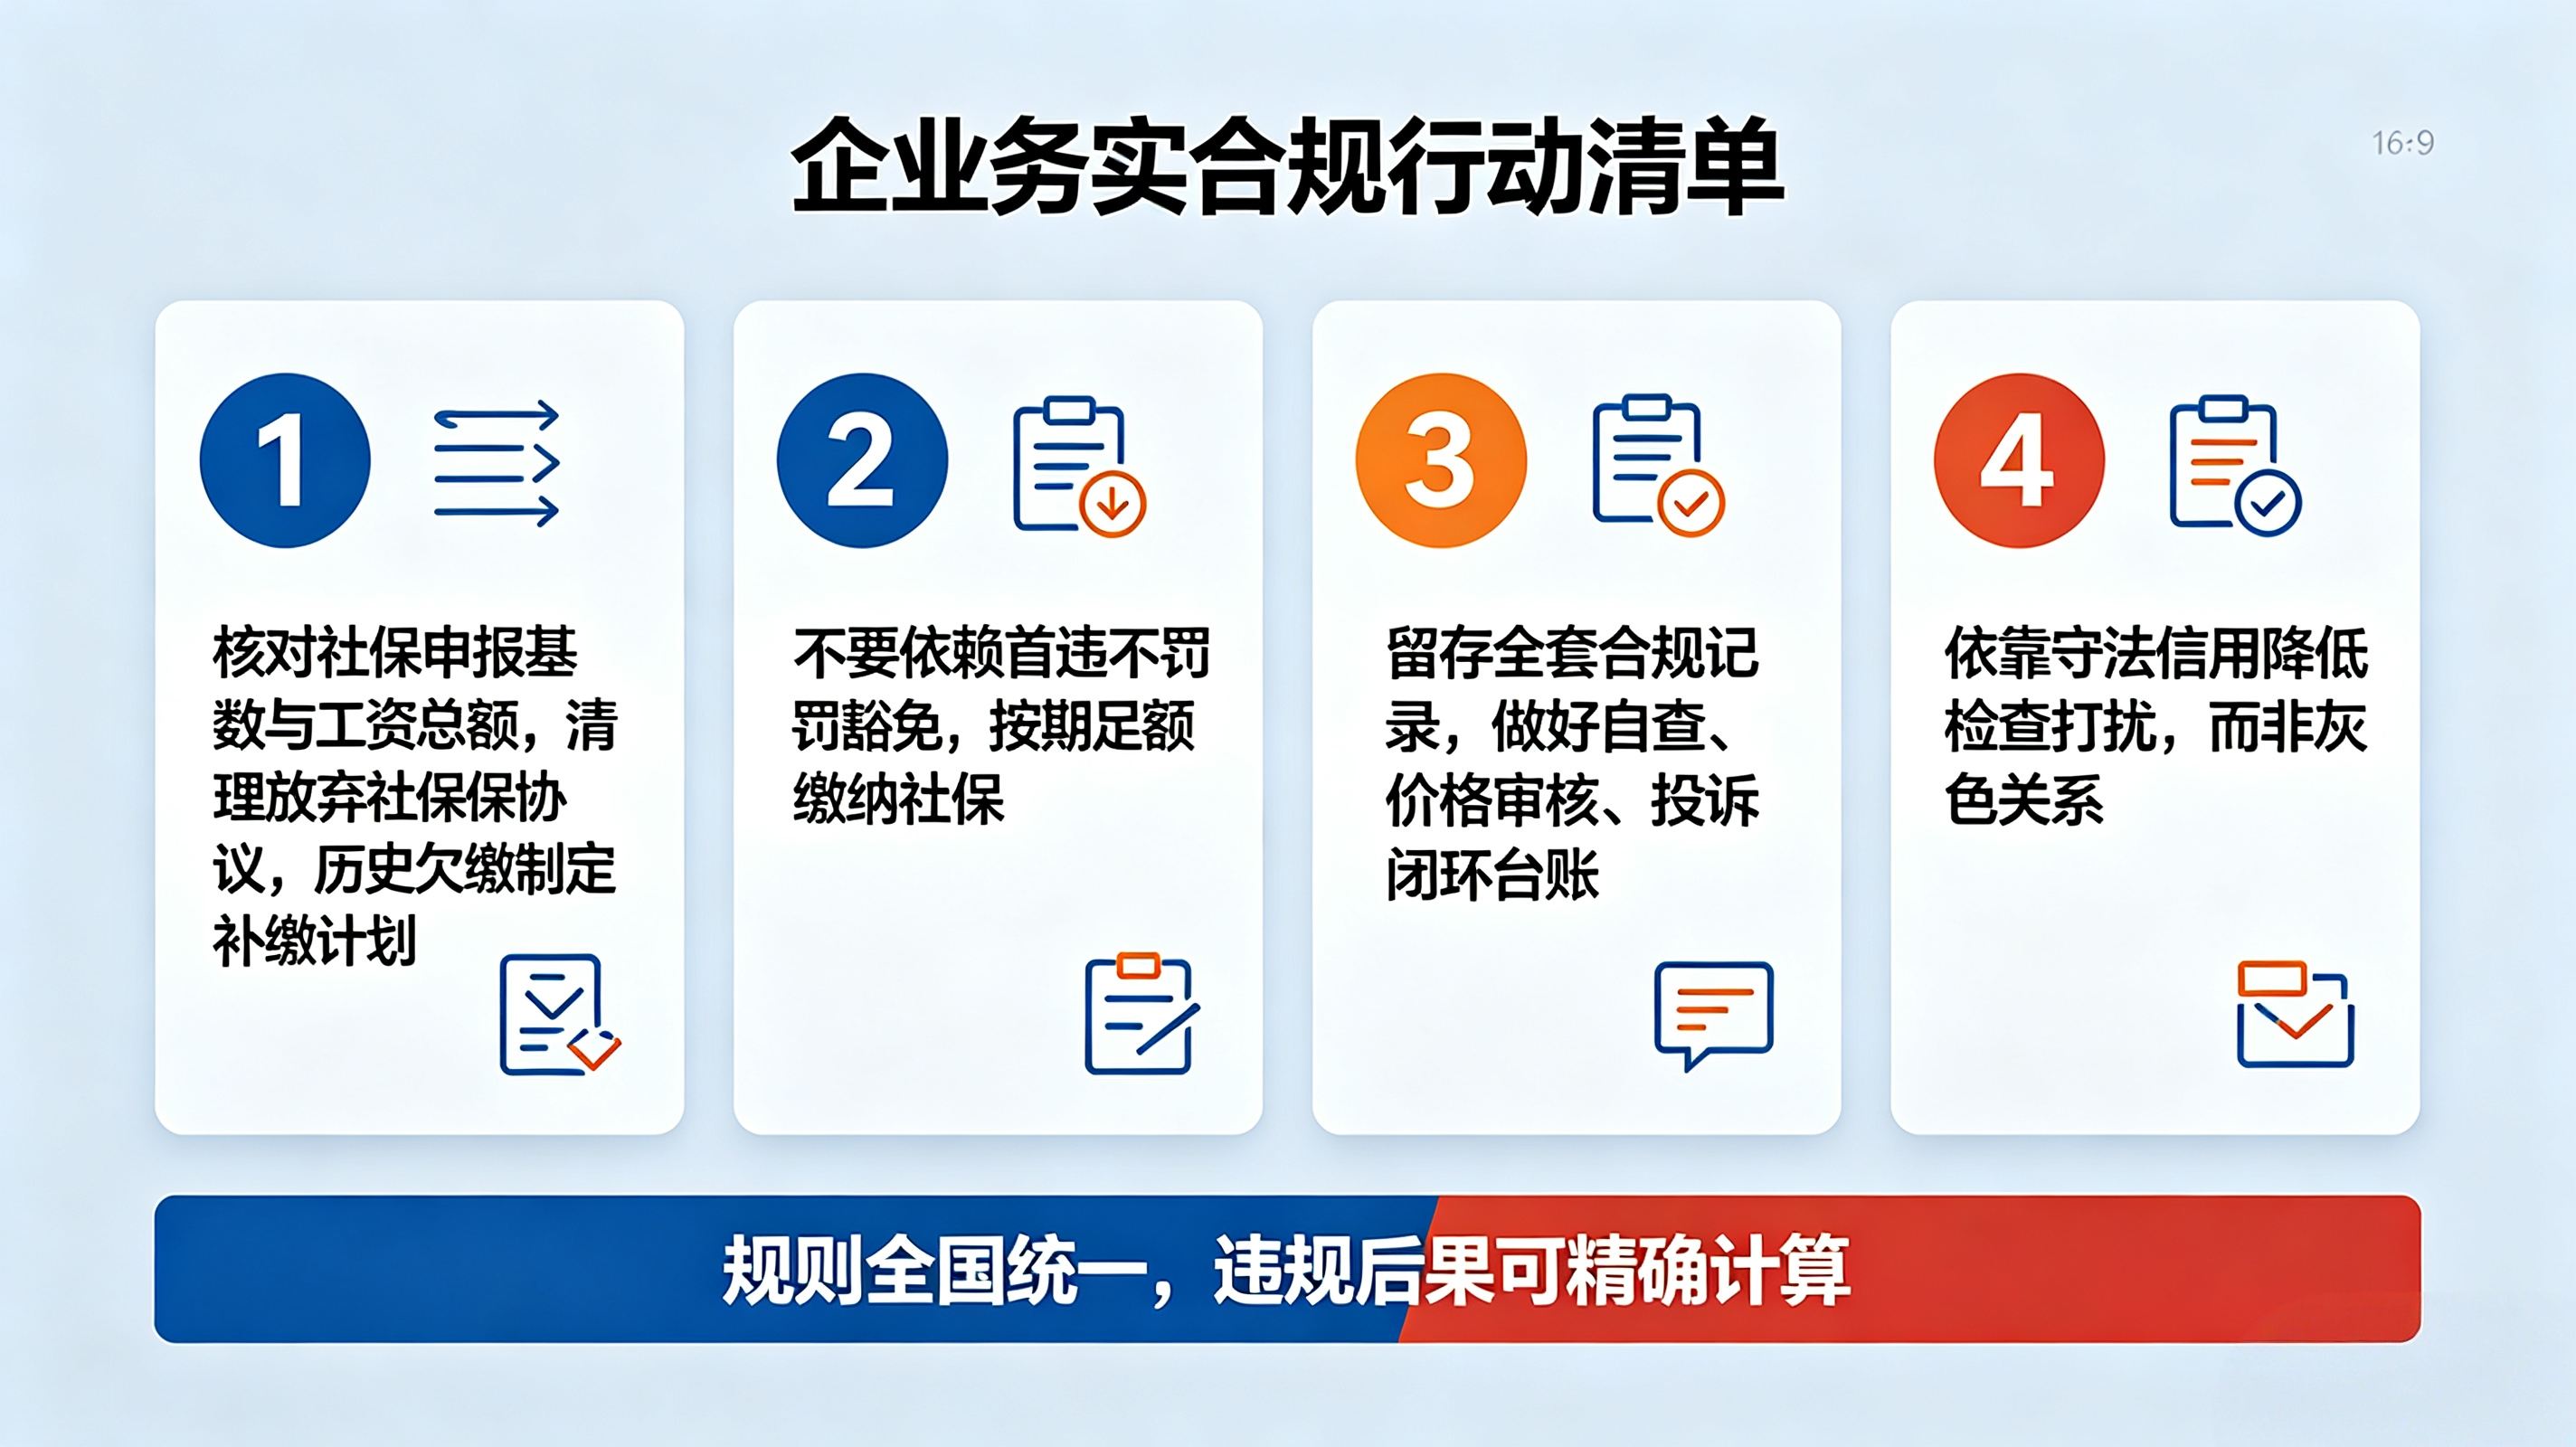
社保合规是当前最紧迫的切口。 社保欠缴纳入全国统一处罚体系后,跨省经营企业不再需要猜测“哪个省罚得轻”,同一欠缴事实在全国对应同一套裁量逻辑。企业应立即核对社保申报基数与实际工资总额是否一致,清理“自愿放弃社保”类协议,对历史欠缴制定补缴计划——在责令限期缴纳的前置程序内主动处理,是成本最低的路径。
检查应对的逻辑需要调整。 过去“多跑关系、少被查”的灰色空间正在被制度收窄。《条例》鼓励的是以合规记录换取检查频次下降。企业应当把精力放在维持可验证的合规状态上:食品生产经营者落实日常自查,广告和价格宣传留存审查痕迹,投诉举报建立闭环处置记录。当监管所依据“守法者无事不扰”原则配置检查资源时,这些记录就是企业“守法”身份的证据。
税务处罚的“首违不罚”不是免罚金牌。 2026自然年度的“首次”机会只有一次,且需要满足法定条件、由税务机关裁量。与其依赖事后豁免,不如把按期申报、按时足额缴纳社保作为默认动作。
一句话总结:11月1日起,社保欠缴的处罚标尺全国统一、最高可达欠缴额3倍,“自愿弃保”协议无效;市场监管所的检查和职责被行政法规定型,合规企业有望“无事不扰”,但违法查处同样被法定化。对企业而言,最务实的回应是把社保基数核实、把合规记录做实,让自身落入“守法者”的范畴,而不是在处罚发生后去争取裁量空间。
(法规责编:李主编
 )


 晋ICP备17002471号-6