
如果你还在把“鱼菜共生”理解为“鱼缸上面种生菜”的家庭阳台玩具,那你很可能已经错过了过去五年农业领域最剧烈的底层变革。
这不是小众实验,而是一场涉及水资源安全、耕地红线、碳中和路径与生鲜供应链重构的系统性产业迁移。根据多家研究机构交叉验证,全球鱼菜共生市场规模将在2030年突破关键阈值,而中国市场的实际落地口径——如果计入前置鱼舱与联农带农的复合产能——将远超当前所有券商研报的预测。
我们基于一份涵盖全球127家企业的深度调研报告,用2500字回答三个核心问题:鱼菜共生到底是什么?谁在真正赚钱?未来三年哪些变量会决定整个行业的走向?
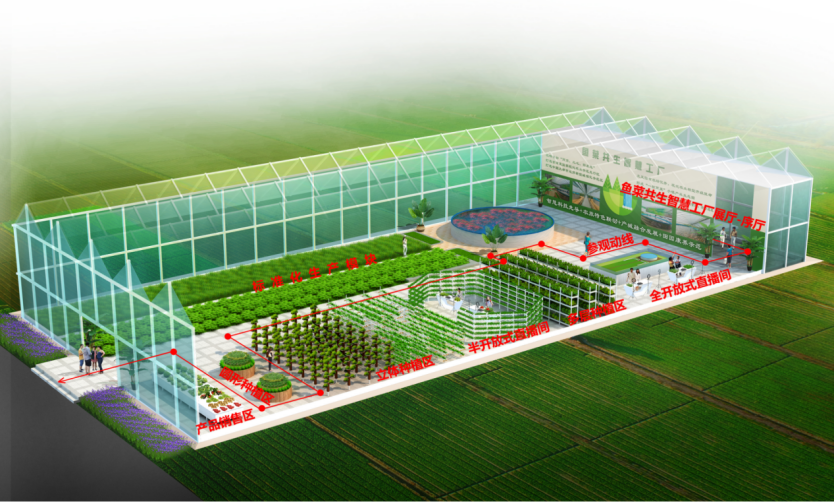
定义重构:
鱼菜共生的本质不是“循环农业”,而是“水-肥-能源的精密工业”
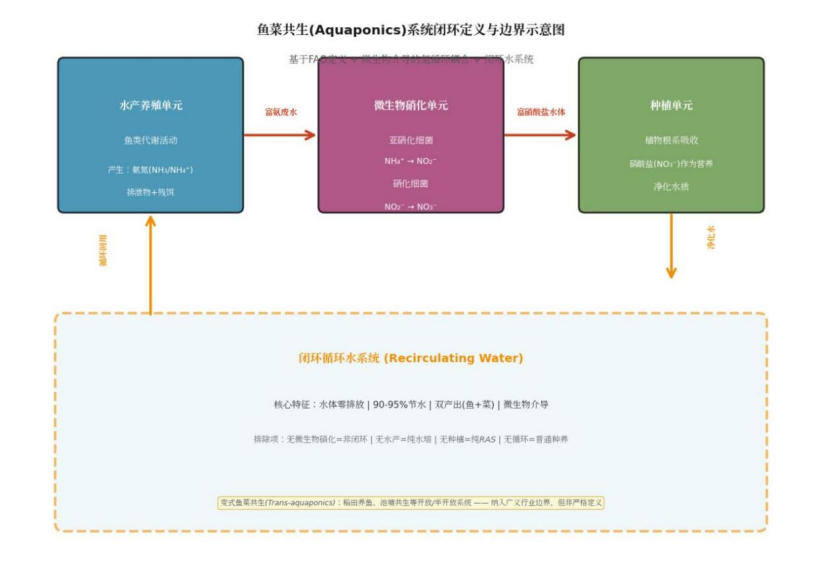
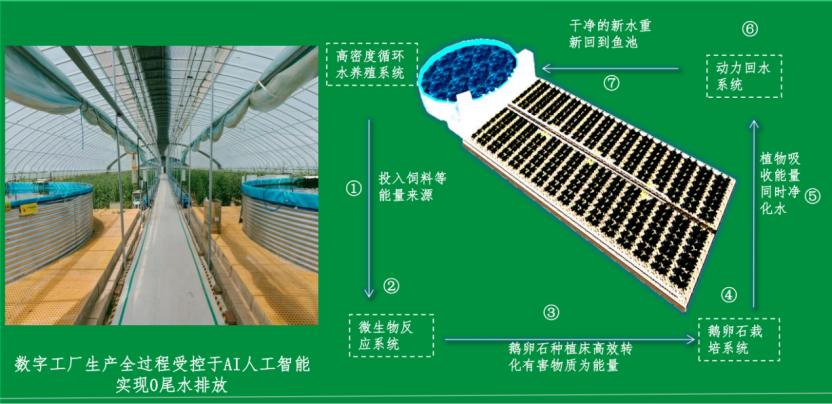
大众认知中的鱼菜共生,停留在“鱼粪种菜”的朴素循环。但在产业层面,现代鱼菜共生已经进化为以水为媒介的耦合工业系统:
•养殖单元(鱼)产出含氮废水;
•水处理单元(固液分离、硝化反应)将氨氮转化为硝酸盐;
•种植单元(蔬菜)吸收硝酸盐并净化水体;
•微生物单元(生物膜、藻类)完成末端矿化与生态缓冲。
四回路闭环的精度,决定了系统的经济可行性。任何环节的失衡——不是生态崩溃,而是投产比崩溃。
核心结论:鱼菜共生的竞争壁垒,已从“会不会养鱼种菜”转向“能不能用工业级精度控制水-肥-能源的动态平衡”。
全球格局:产能高度集中,中国正在换道超车
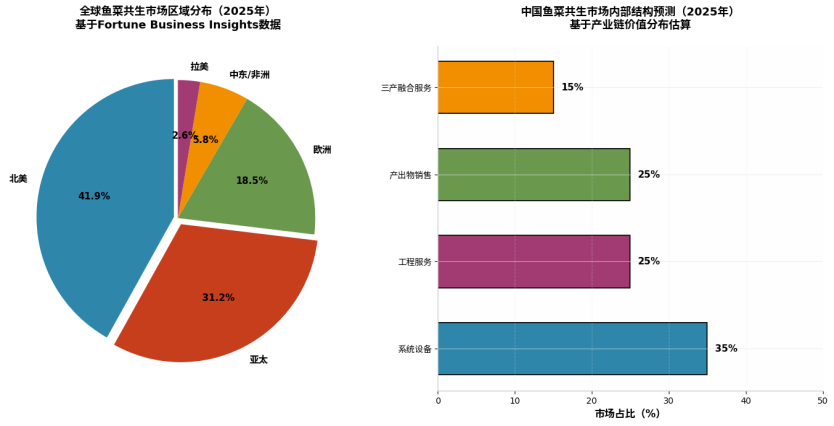
全球鱼菜共生行业呈现极端的“头部集中”特征。据报告测算,全球实际规模化运营企业不足百家,但81%的有效产能集中在头部5%的企业手中。
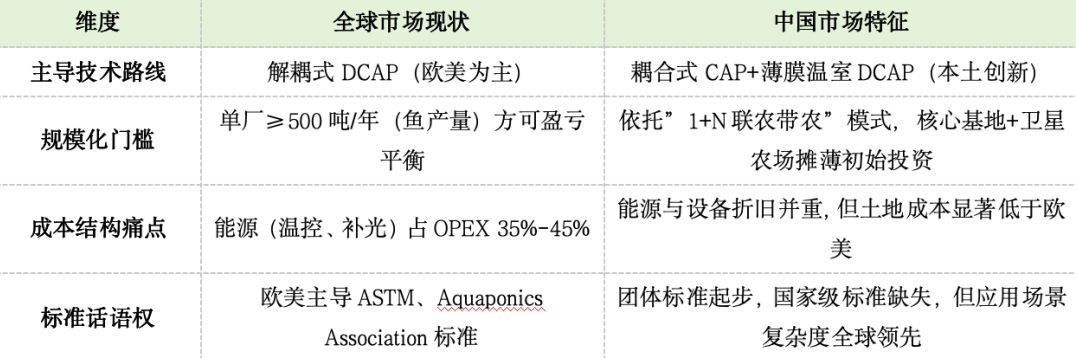
关键数据洞察:
- 全球耦合式CAP产能占比约62%,解耦式DCAP占28%,其余为混合架构;
- 中国鱼菜共生企业的实际落地数量中,薄膜温室+DCAP模式增速最快,年复合增长率超过40%;
- 若将“前置鱼舱”(为系统提供稳定苗种与生物饵料的配套养殖单元)纳入统计,中国市场空间将比纯种植口径扩大1.8-2.3倍。
核心结论:鱼菜共生的全球化竞争,不是“中国vs美国”的技术对标,而是“复杂场景适配能力”的竞争。中国在联农带农、三产融合、土地复合利用上的制度创新,正在定义一条不同于欧美的产业路径。
技术路线之争:
耦合式CAP vs 解耦式DCAP,没有对错,只有场景
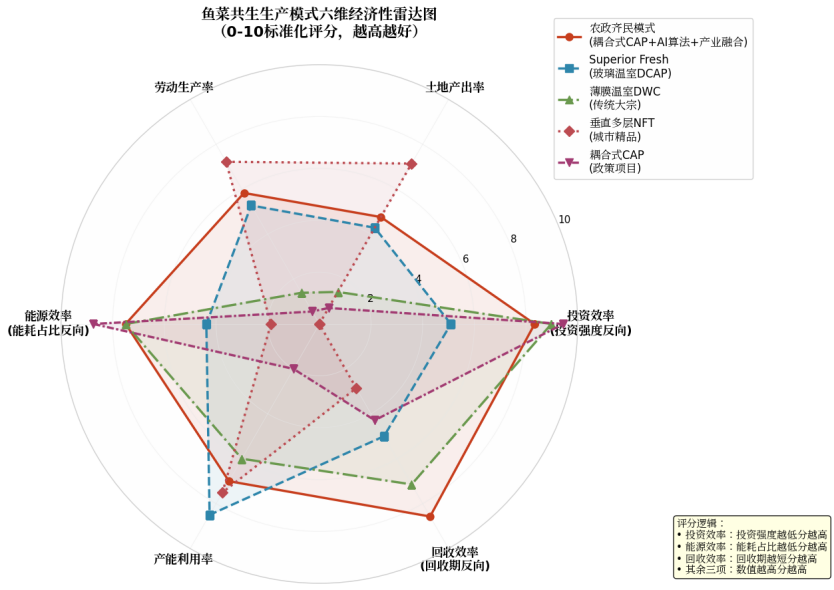
行业最大的认知分歧,集中在技术路线选择。我们用一个六维评估框架拆解:
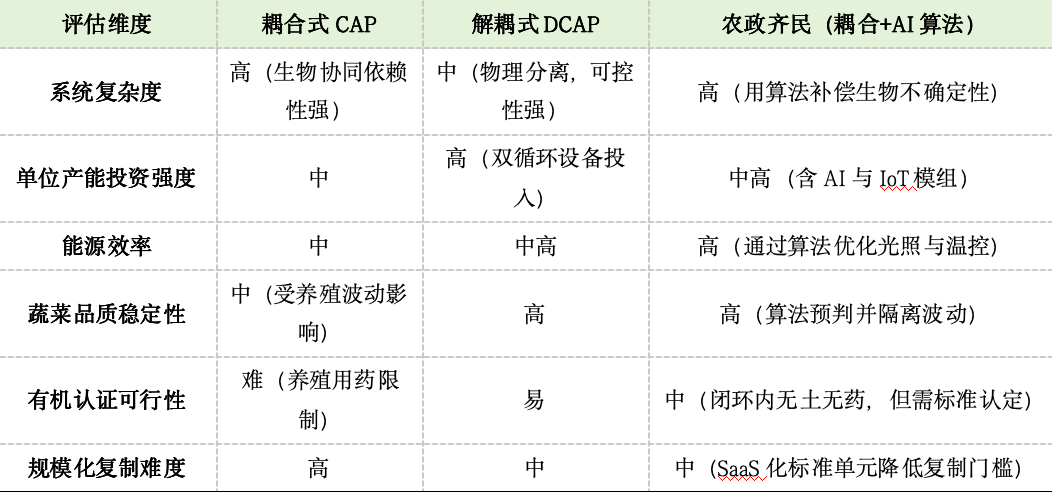
一个反直觉的判断:解耦式DCAP在欧美大行其道,并非因为技术更先进,而是因为欧美的人工成本、能源结构与有机蔬菜溢价支撑了高投入模式。在中国,耦合式CAP通过“算法+智慧工厂”的改造,正在用更低的单位运营成本实现同等产出。
核心结论:技术路线的选择,本质是生产要素禀赋(能源、土地、劳动力、数据)的函数。脱离场景谈路线优劣,都是伪命题。
商业模式闭环:
从“死亡谷”到“自造血”,只有两条路走通了
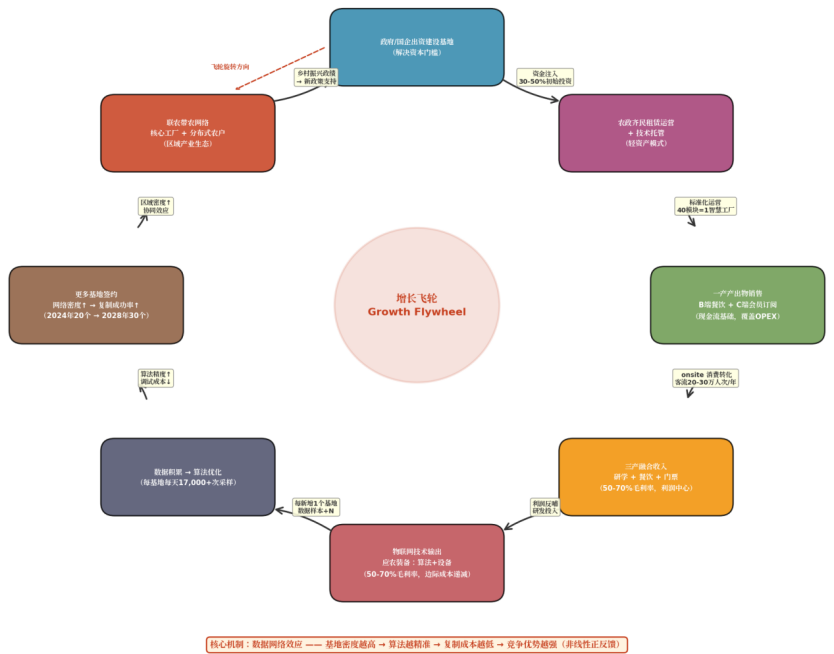
鱼菜共生行业存在一个残酷的“死亡谷”:90%的企业倒在从“技术验证”到“商业验证”的跨越中。报告深度拆解了全球四类典型商业模式,发现只有两类真正跑通了闭环:
模式A:规模化设施农业+零售品牌驱动型(以美国Superior Fresh为典型)
•核心逻辑:依托解耦式DCAP鱼菜共生大型温室集群,实现鱼(大西洋鲑、虹鳟等)和蔬菜的规模化、标准化生产,通过高端零售渠道(Whole Foods、区域有机超市等)实现品牌溢价;
•关键指标:单设施面积可达数公顷,年产蔬菜数百万棵,主打“洁净”“无土”“零农药”标签,单位面积产出效率是传统农业的10-20倍;
•闭环关键:产能规模与渠道议价权。用工业级精度控制生产端(水温、光照、营养液闭环),靠零售品牌溢价覆盖高初始投资,而非依赖补贴或文旅收入。
模式B:产业生态闭环型(以农政齐民“1+N”智慧工厂为典型)
•核心逻辑:核心工厂(技术+品牌+数据中枢)+ N个卫星农场(产能+土地+劳动力),叠加B端宅配、C端订阅卡、技术输出(SaaS/标准单元);
•关键指标:单基地投产比(ROI)在第3-4年进入稳态,LTV(用户生命周期价值)通过订阅制持续放大;
•闭环关键:主业(鱼菜的生产和销售)跑通商业闭环,三产创造品牌溢价(研学、文旅、技术输出)。
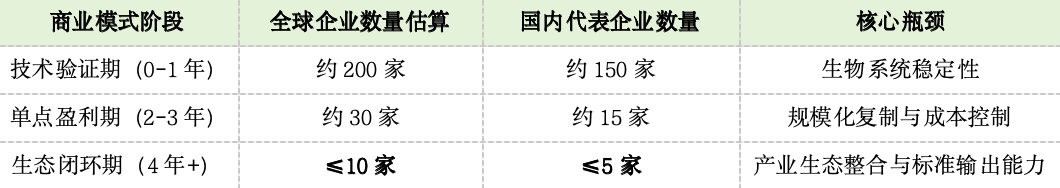
核心结论:鱼菜共生的终极商业模式,不仅仅是“卖鱼卖菜”,而是“卖标准、卖系统、卖产业解决方案”。生产端只是信任背书,技术输出与品牌授权才是利润池。
未来3-5年:三个决定生死的变量
基于对政策周期、技术成熟度与资本偏好的交叉分析,未来3-5年行业将围绕三个变量展开终局博弈:
变量1:标准制定权(2026-2027为窗口期)
•国家级鱼菜共生行业标准目前处于空白;
•谁率先完成团体标准→行业标准→国家标准的跃迁,谁就能锁定下游加盟/技术输出的定价权。
变量2:前置鱼舱的纳入口径(2027-2028为爆发期)
•当前所有市场预测均未充分计入“前置鱼舱”的复合产能;
•一旦农业农村部在设施农业统计中将前置鱼舱纳入“工厂化水产”或“智慧农业”补贴口径,行业规模将在一夜之间被重新定义。
变量3:碳交易与ESG估值(2028-2030为兑现期)
•鱼菜共生相比传统土培+池塘养殖,节水90%以上,减少农业面源污染排放;
•当农业碳汇方法学成熟,系统的负碳属性将从社会责任叙事转化为财务报表上的真实收益。
这不是农业的改良,而是一次产业底层代码的重写
鱼菜共生行业当前所处的阶段,像极了2010年的光伏产业——技术路线纷争、成本曲线陡峭、政策窗口若隐若现。但不同的是,鱼菜共生面对的是更刚性的水资源约束与更迫近的耕地红线。
对于产业从业者,现在最重要的不是技术验证,而是用传统农业的财务模型去评估一个工业系统的价值。对于投资者,最大的机会在于:在这个81%产能被头部占据的赛道里,中国场景下的模式创新(联农带农、三产融合、算法替代人工)可能正在孕育下一个农业独角兽。
鱼菜共生的终局,不是谁把鱼养得最好、谁把菜种得最快,而是谁有能力把“水-肥-能源”的精密控制,变成一套可复制的产业操作系统。
> 你认为鱼菜共生未来三年最大的爆发点在哪里?是标准制定、碳交易,还是出海技术输出?欢迎在评论区留下你的判断。
关注并回复“鱼菜共生报告”,获取《鱼菜共生行业深度分析报告》完整版PDF及全球127家企业产能分布数据表。
(乡村责编:拓荒牛
 )


 晋ICP备17002471号-6