
数据积累仅为SpaceX同期1/3,国内火箭回收何时稳定复用?
核心判断很简单:国内商业火箭回收目前处于 “工程验证攻坚阶段” ,整体进度对标 SpaceX 2015-2016 年的水平。这个阶段最显著的特征是,首次入轨级回收尝试已经发生,但尚未成功,全行业没有完成 “发射-回收-二次复飞” 的完整闭环。
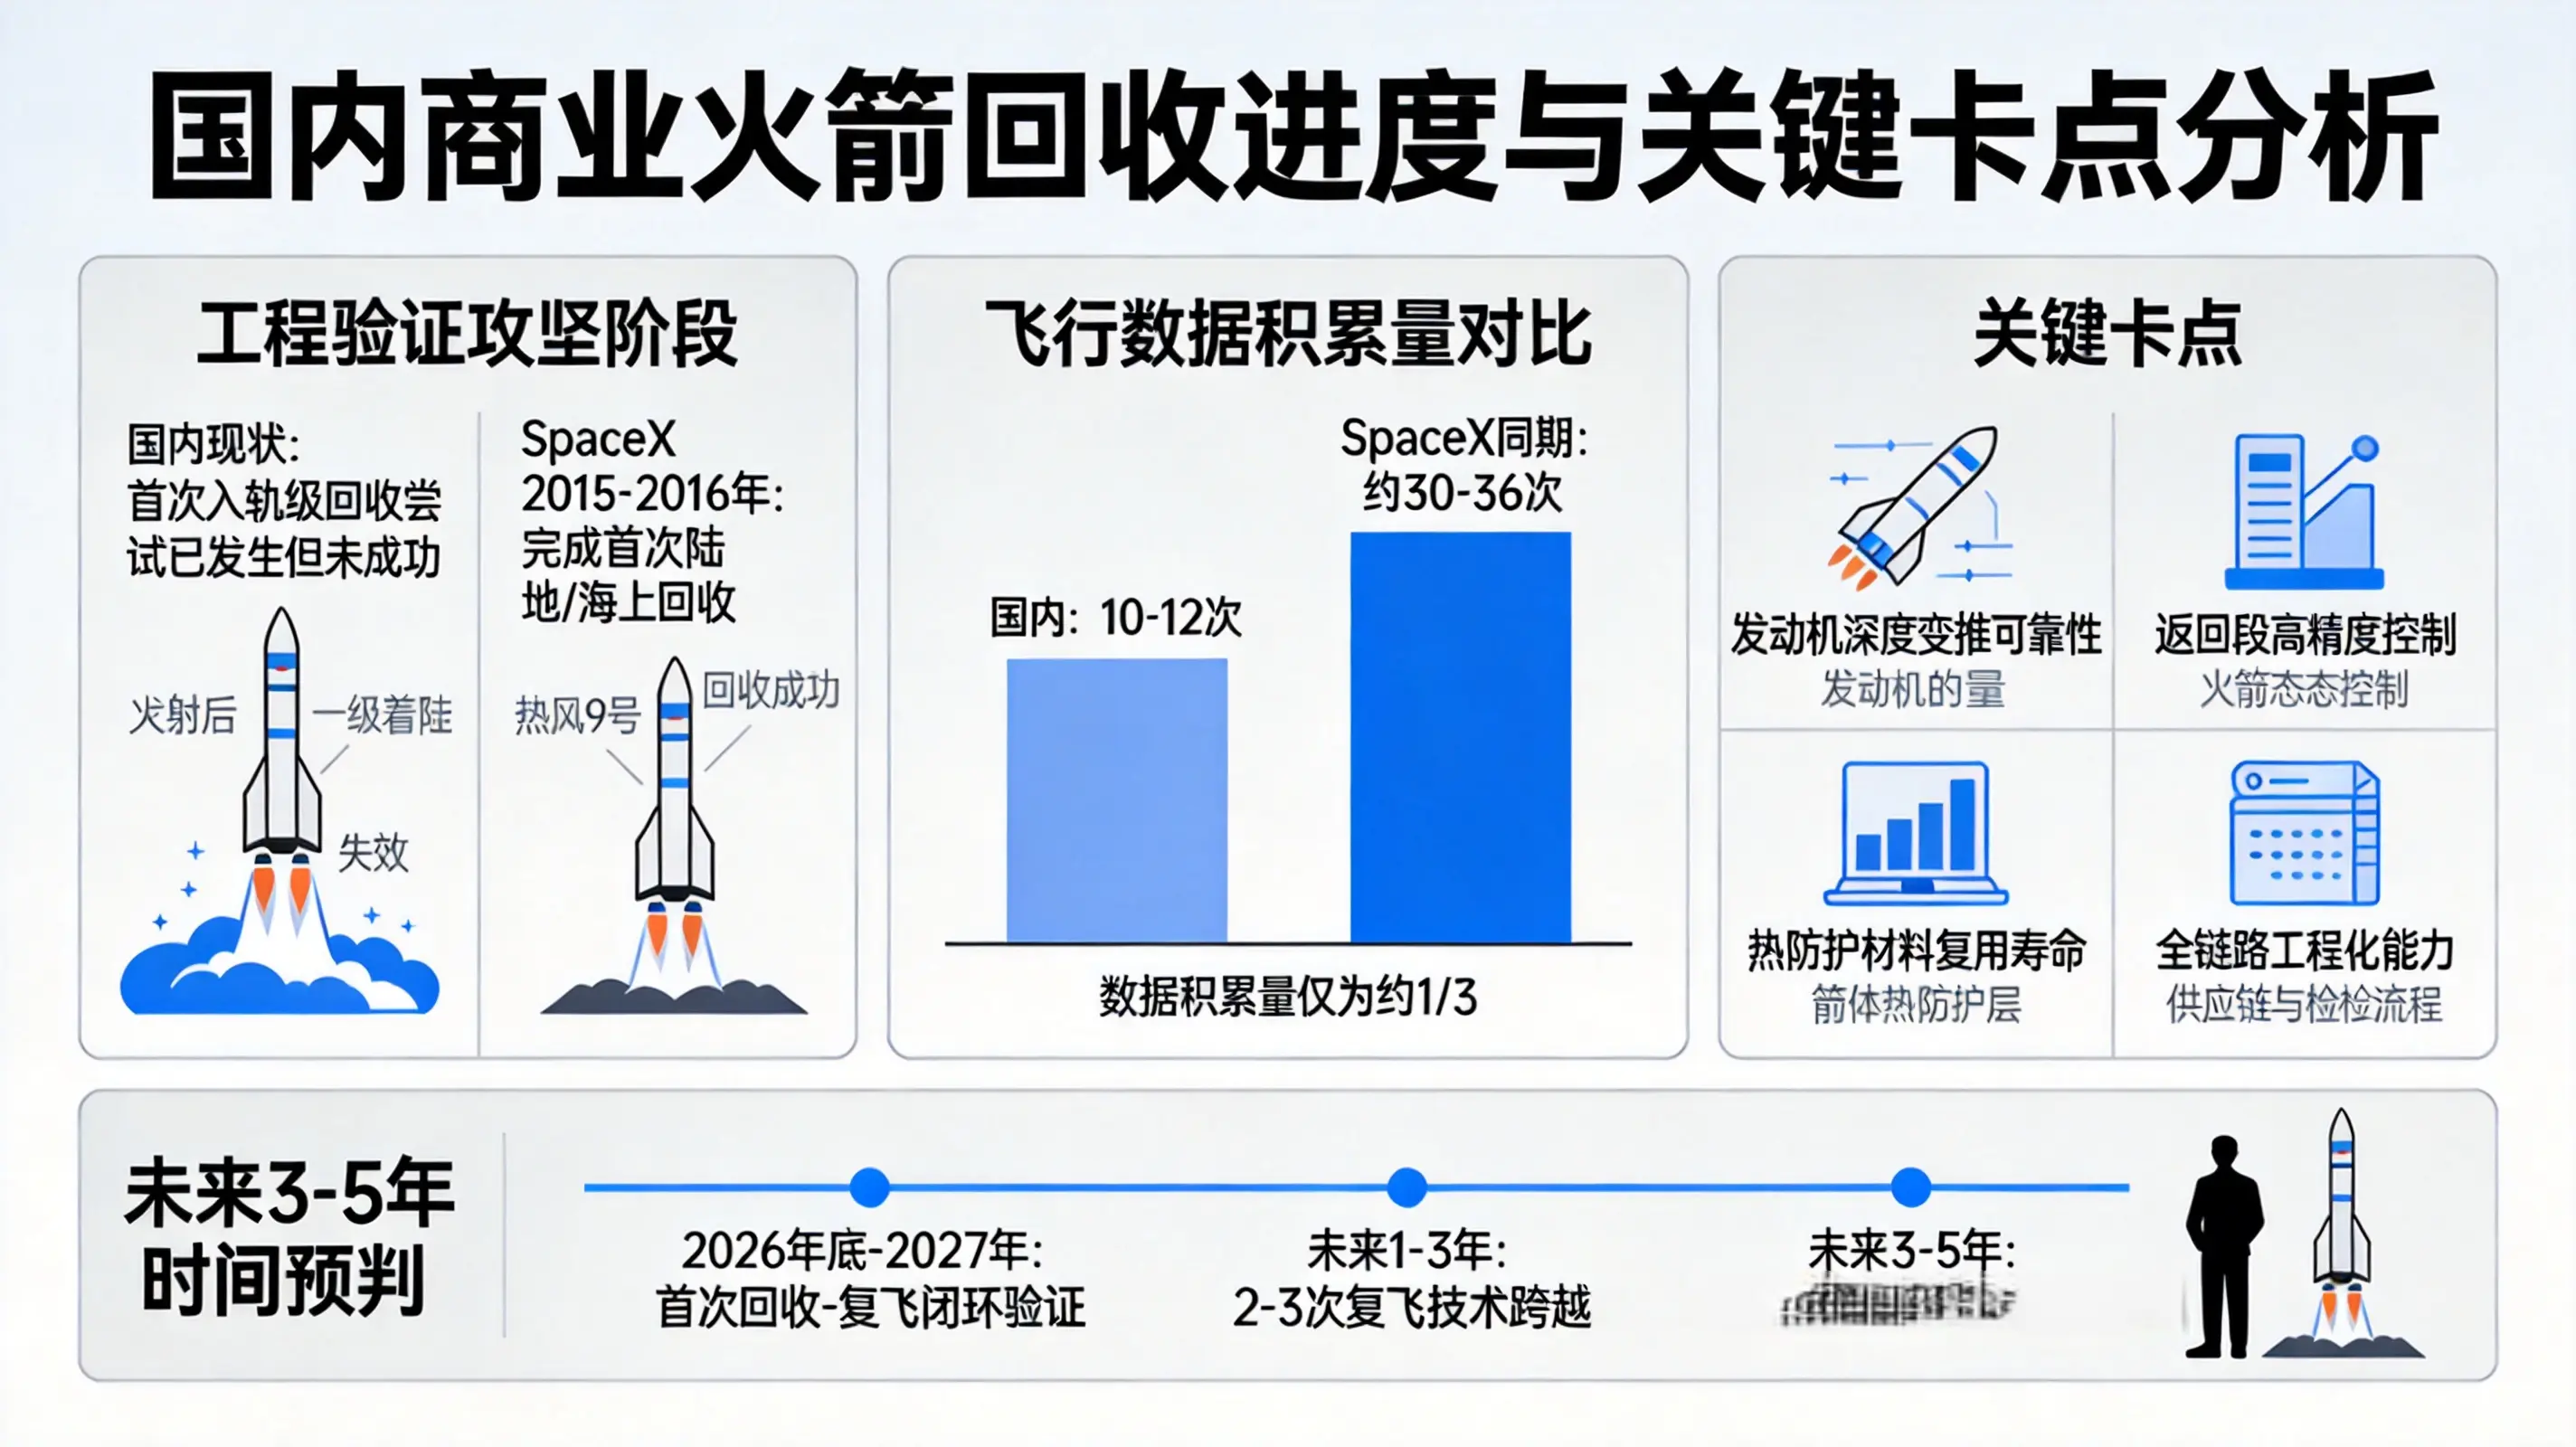
距离真正实现稳定复用,满足支撑低轨星座商业化的标准,行业普遍预判还需要 3到5年 的飞行数据迭代和产业链协同。
为什么拿 SpaceX 来对标?不是因为它“先进”,而是因为它是目前全球唯一一个公开跑通了“回收-复用”完整商业闭环,并且用海量飞行数据证明了这条路能走通的样本。
两者面临的工程问题在本质上是一样的,即如何让一枚高速飞行的轨道级火箭,在大气层内完成受控减速、精准着陆,并且状态好到能再次飞。SpaceX 走过的路,恰好是我们可以用来衡量国内进度、找出关键差距的标尺。
看具体进度,国内垂直反推(VTVL)路线是目前最成熟的,进度最快。蓝箭航天的朱雀三号在 2025 年 12 月完成了首次入轨发射,虽然一级回收在着陆环节失利,但这是国内首次真正意义上的入轨级回收尝试 。
朱雀三号计划在 2026 年 6 月进行第二次入轨回收试飞,星际荣耀也计划在 2026 年底进行首次入轨海上回收试验 。
对比之下,SpaceX 的猎鹰 9 号在 2015 年 12 月首次成功实现陆地回收,2016 年 4 月首次成功实现海上回收 。从这个时间点看,国内目前还没跨过“首次成功回收”这道门槛,但脚已经踩在门槛上了。
然而,两者最关键的差异,不是时间,而是 飞行数据积累量。截至目前,国内累计完成的回收相关验证试验约 10-12 次,这个数据积累量仅为 SpaceX 同期(2015-2016 年)的 约 1/3 。
从 2015 年底首次成功回收到 2018 年年中实现稳定复用,SpaceX 在 2 年半时间里靠 70 多次轨道发射,把回收成功率从 60% 硬生生堆到了 99% 以上 。回收不是一蹴而就的技术突破,而是一个靠海量飞行数据喂养出来的 工程能力。
国内目前缺的,正是这段“用失败喂数据、用数据喂算法”的迭代过程。
那为什么不能更快?国内尚未突破的核心卡点,不是某一项技术,而是一整套让火箭“能回来、能快速再走”的工程化体系。
根据行业分析,这些卡点集中在:
发动机的深度变推与多次点火可靠性:液氧甲烷发动机在 10 次以上深度变推(推力调节范围覆盖 30%-100%)的可靠性,还没完成全飞行验证 。返回段的高精度控制:一子级返回穿越大气层时,在高动压和大攻角下的姿态控制精度,裕度还不足 。热防护材料的复用寿命:箭体热防护材料经过几次返回后性能下降,检测和修复流程复杂,会拉高翻修成本 。关键材料 GRCop-42 铜铬铌合金的国产化,近期才实现量产,此前一直是上游卡脖子的环节 。全链路工程化能力:行业专家指出,真正的短板是反复复用检修、高频周转发射、供应链规模化配套的工程化运营能力 。
行业共识的“稳定复用”实用化标准,远比“成功回收一次”要苛刻得多。它要求连续无故障回收次数≥5次、同一箭体复飞≥3次、回收后翻修周期压缩至 7 天以内、发射单位成本较一次性火箭下降 60% 以上,最终将入轨成本压至 2 万元/公斤以下 。
目前国内商业发射成本约 5-10 万元/公斤,是 SpaceX 的 2-8 倍 。
从当前阶段走到这个目标,业界给出了一个相对集中的时间预判:
头部企业最早有望在 2026 年底至 2027 年,完成首次轨道级火箭回收-复飞闭环验证 。未来 1-3 年,头部企业将率先完成从单次回收到 2-3 次复飞的技术跨越,行业格局加速洗牌 。未来 3-5 年,国内会涌现一批火箭回收复用的标志性成果,但要真正实现高频次、低成本的航班化发射,形成成熟的商业化运营生态,还需要更长时间 。
这个判断不能直接套用 SpaceX 的“2015年首次回收,2018年稳定复用”的 2 年半时间表。因为 SpaceX 当时有 NASA 的订单和星链的内生需求做强力反哺,可以让火箭高频发射、快速迭代。
国内目前面临“星多箭少”的运力瓶颈,下游星座组网需求刚刚启动,火箭的飞行机会还不够多 。因此,国内稳定复用的时间线,会比 SpaceX 当年拉得更长一些,这是产业生态决定的,不是单纯技术的差距。
(科技责编:拓荒牛
 )


 晋ICP备17002471号-6