
SpaceX自己造需求,中国可重复使用火箭的需求从哪来?

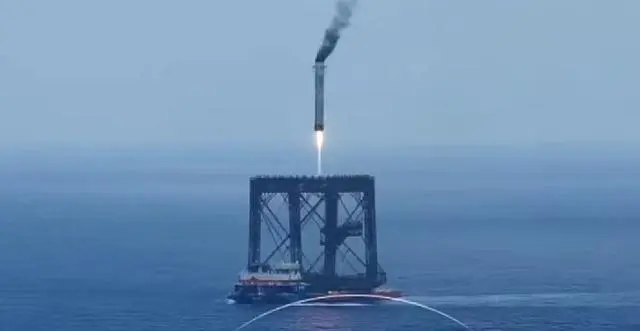
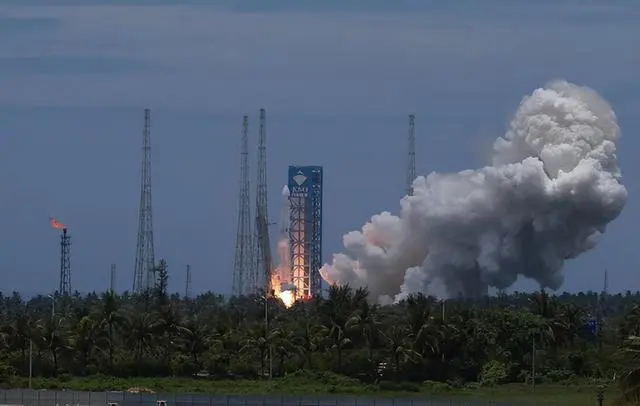
7月10日,长征十号乙在海南商业航天发射场首飞成功,一子级被海上回收平台“领航者”号用一张大网稳稳接住。这是全球首次运载火箭海上网系回收。
消息传开,讨论几乎都集中在“中国终于掌握了可重复使用火箭技术”这件事上。但有一个问题被很多人忽略了——SpaceX的猎鹰9号之所以能完成超过620次轨道级发射,靠的不只是技术,更是一个“自己造需求”的商业闭环。中国有了可重复使用火箭之后,谁来买单?
SpaceX的秘密不是技术,是闭环
外界看SpaceX,看到的是一枚火箭飞上去、落下来、再飞上去。但真正让这家公司从“濒临破产”走到“万亿估值”的,是它跑通了一条完整的商业逻辑:可回收火箭降低发射成本,低成本支撑“星链”大规模部署,“星链”产生现金流反哺火箭研发。
猎鹰9号单次内部成本约1600万美元,报价7400万美元,理论毛利率达78%。但这不是故事的全部。2025年SpaceX营收约186.7亿美元,其中“星链”贡献约114亿美元,火箭发射收入只有45亿美元。“星链”才是真正的现金牛。
“星链”本身又创造了巨大的发射需求。截至2026年3月,SpaceX累计完成约650次轨道级发射。这些发射任务中相当一部分是在部署自己的卫星。SpaceX用火箭发射自己的卫星,用卫星赚钱,再用赚来的钱造更多火箭。这是一个自我驱动的飞轮。
中国商业航天目前还没有这个飞轮。
中国的需求是“被逼”出来的
中国发展可重复使用火箭,驱动力不是商业模式,是刚性deadline。
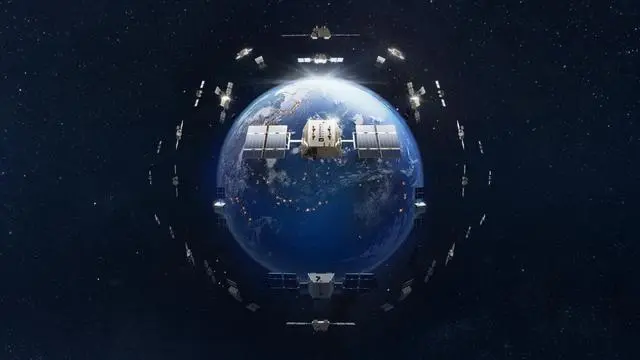
2025年底,中国向国际电信联盟一次性申报了数万颗低轨卫星的频率和轨道资源。“中国星网”的GW星座和“千帆星座”合计规划超过2.7万颗卫星。但国际规则是“先到先得”——申请后7年内必须发射首颗卫星,14年内完成全部部署。截至2025年底,累计发射还不到300颗,完成率不足1%。
按每箭搭载20颗卫星计算,还需要约1400次发射。如果用传统一次性火箭,每公斤8000到12000美元的发射成本,这笔账根本算不过来。一位航天产业投资人直言:仅靠一次性火箭“堆数量”,无法支撑万颗级别的星座组网和补网需求。
这就是可重复使用火箭被推到台前的根本原因——不是商业前景有多诱人,而是数万颗卫星必须在规定时间内送上去。中国航天的说法很直白:长征十号乙主要瞄准商业发射市场,可满足低轨卫星互联网星座部署需求。
两种需求,两种逻辑
SpaceX的需求是“内生”的——自己创造市场,自己服务自己。中国的需求是“外生”的——国家战略项目创造了必须完成的发射任务,可重复使用火箭是完成这些任务的工具。
这个区别决定了两种完全不同的发展节奏和风险。
SpaceX的风险在于“星链”能不能持续赚钱。如果“星链”的用户增长不及预期,整个飞轮就会卡住。但一旦飞轮转起来,自我强化的效应非常惊人。
中国的风险在于“任务完成后怎么办”。两大星座总计超过2.7万颗卫星的组网需求是巨大的,但这是有终点的。当星座组网完成,发射需求必然大幅回落。到那时,可重复使用火箭的产能往哪放?
这不是杞人忧天。据行业统计,截至2026年4月,我国具备运载火箭总体设计与研制能力的公司约有50家,其中仍在推进运载火箭研制的有39家。2026年被行业定义为“可回收火箭关键窗口期”。多家企业同时冲刺可重复使用技术,目标几乎都是服务于星座组网。当组网高峰期过去,产能过剩几乎是必然。
被忽略的“滚动需求”
但“任务完成后怎么办”这个问题,还有另一面。
低轨卫星的典型寿命是5到7年。“星链”卫星标称寿命5到7年,实际运营中普遍按5年规划替换周期。这意味着两大星座的2.7万颗卫星不是“发射完就结束了”——第一批发射的卫星在2030年前后就要开始退役替换。发射需求不会因为组网完成而归零,而是会进入一个持续的“补网替换”周期。
SpaceX就是这个逻辑。它不是发射完4.5万颗就停了,而是永远在发射——老卫星退役、新卫星补上。2026年以来,SpaceX平均每2.3天执行一次“星链”发射。仅2025年12月至2026年5月,SpaceX就主动使260颗“星链”卫星离轨退役。这是一个永不停歇的发射流水线。
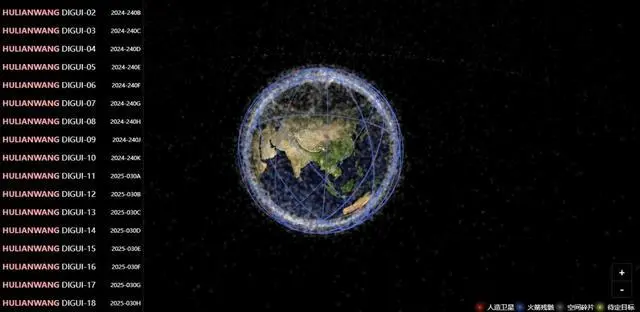
如果“千帆星座”和“GW星座”要维持运营,每年都需要几十次甚至上百次补网发射。截至2025年底,GW星座实际在轨卫星约136颗,千帆星座约108颗。按规划,千帆星座计划2026年底达到648颗在轨,一期建设目标为1296颗。一旦进入运营期,每年替换数百颗卫星将成为常态。
这个“补网需求”虽然不是SpaceX那种“自己造需求”的内生飞轮,但至少是一个“可持续的任务池”。它不是“任务完成就归零”的死胡同。
中国并非没有意识到这个问题。
“千帆星座”正在推进手机直连卫星等面向大众市场的应用。卫星互联网牌照有望在2026年内发放,中国星网和垣信卫星或同时获批。这意味着卫星互联网将进入试商用阶段,开始产生真实收入。海南商业航天发射场二期建成后,年发射能力将突破60次。
但这些都还处在“建设期”,离形成“火箭—卫星—收入—火箭”的商业闭环还有相当距离。SpaceX用十年跑通了这个闭环,中国可能需要更长时间。
长征十号乙成功回收,中国在技术上追上了可重复使用火箭这条赛道。但技术和商业是两码事。
SpaceX的护城河从来不只是那枚会自己飞回来的火箭。它真正的护城河是一个“自己造需求、自己满足需求”的商业闭环。中国目前拥有的是一张超过2.7万颗卫星的“必答卷”——巨大的、紧迫的、确定性的发射需求。这张答卷足够让可重复使用火箭在接下来十年里忙碌不停。
但十年之后呢?当星座组网完成,当“必答卷”交完,谁来为下一枚火箭买单?
这个问题的答案,不在文昌的发射塔架上,不在“领航者”号的回收网里。它取决于卫星互联网能不能跑通手机直连、能不能形成用户付费、能不能让“发卫星”这件事从国家任务变成商业行为。而在此之前,中国可重复使用火箭的“需求池”里,至少还有“补网替换”这条持续流淌的河。
(科技责编:拓荒牛
 )


 晋ICP备17002471号-6