
商业航天半年发射量超去年全年,引力一号一箭30星能否撬动拐点?
2026 年 7 月 22 日,引力一号遥四在东海海域完成一箭九星发射,并正式宣布进入规模化商业运营阶段。这不仅是单个型号的成熟,更直接撬动了国内商业航天产业链的“拐点”——过去“星多箭少”的产能瓶颈正在被打破,一个从技术验证转向规模化兑现的周期已经开启。
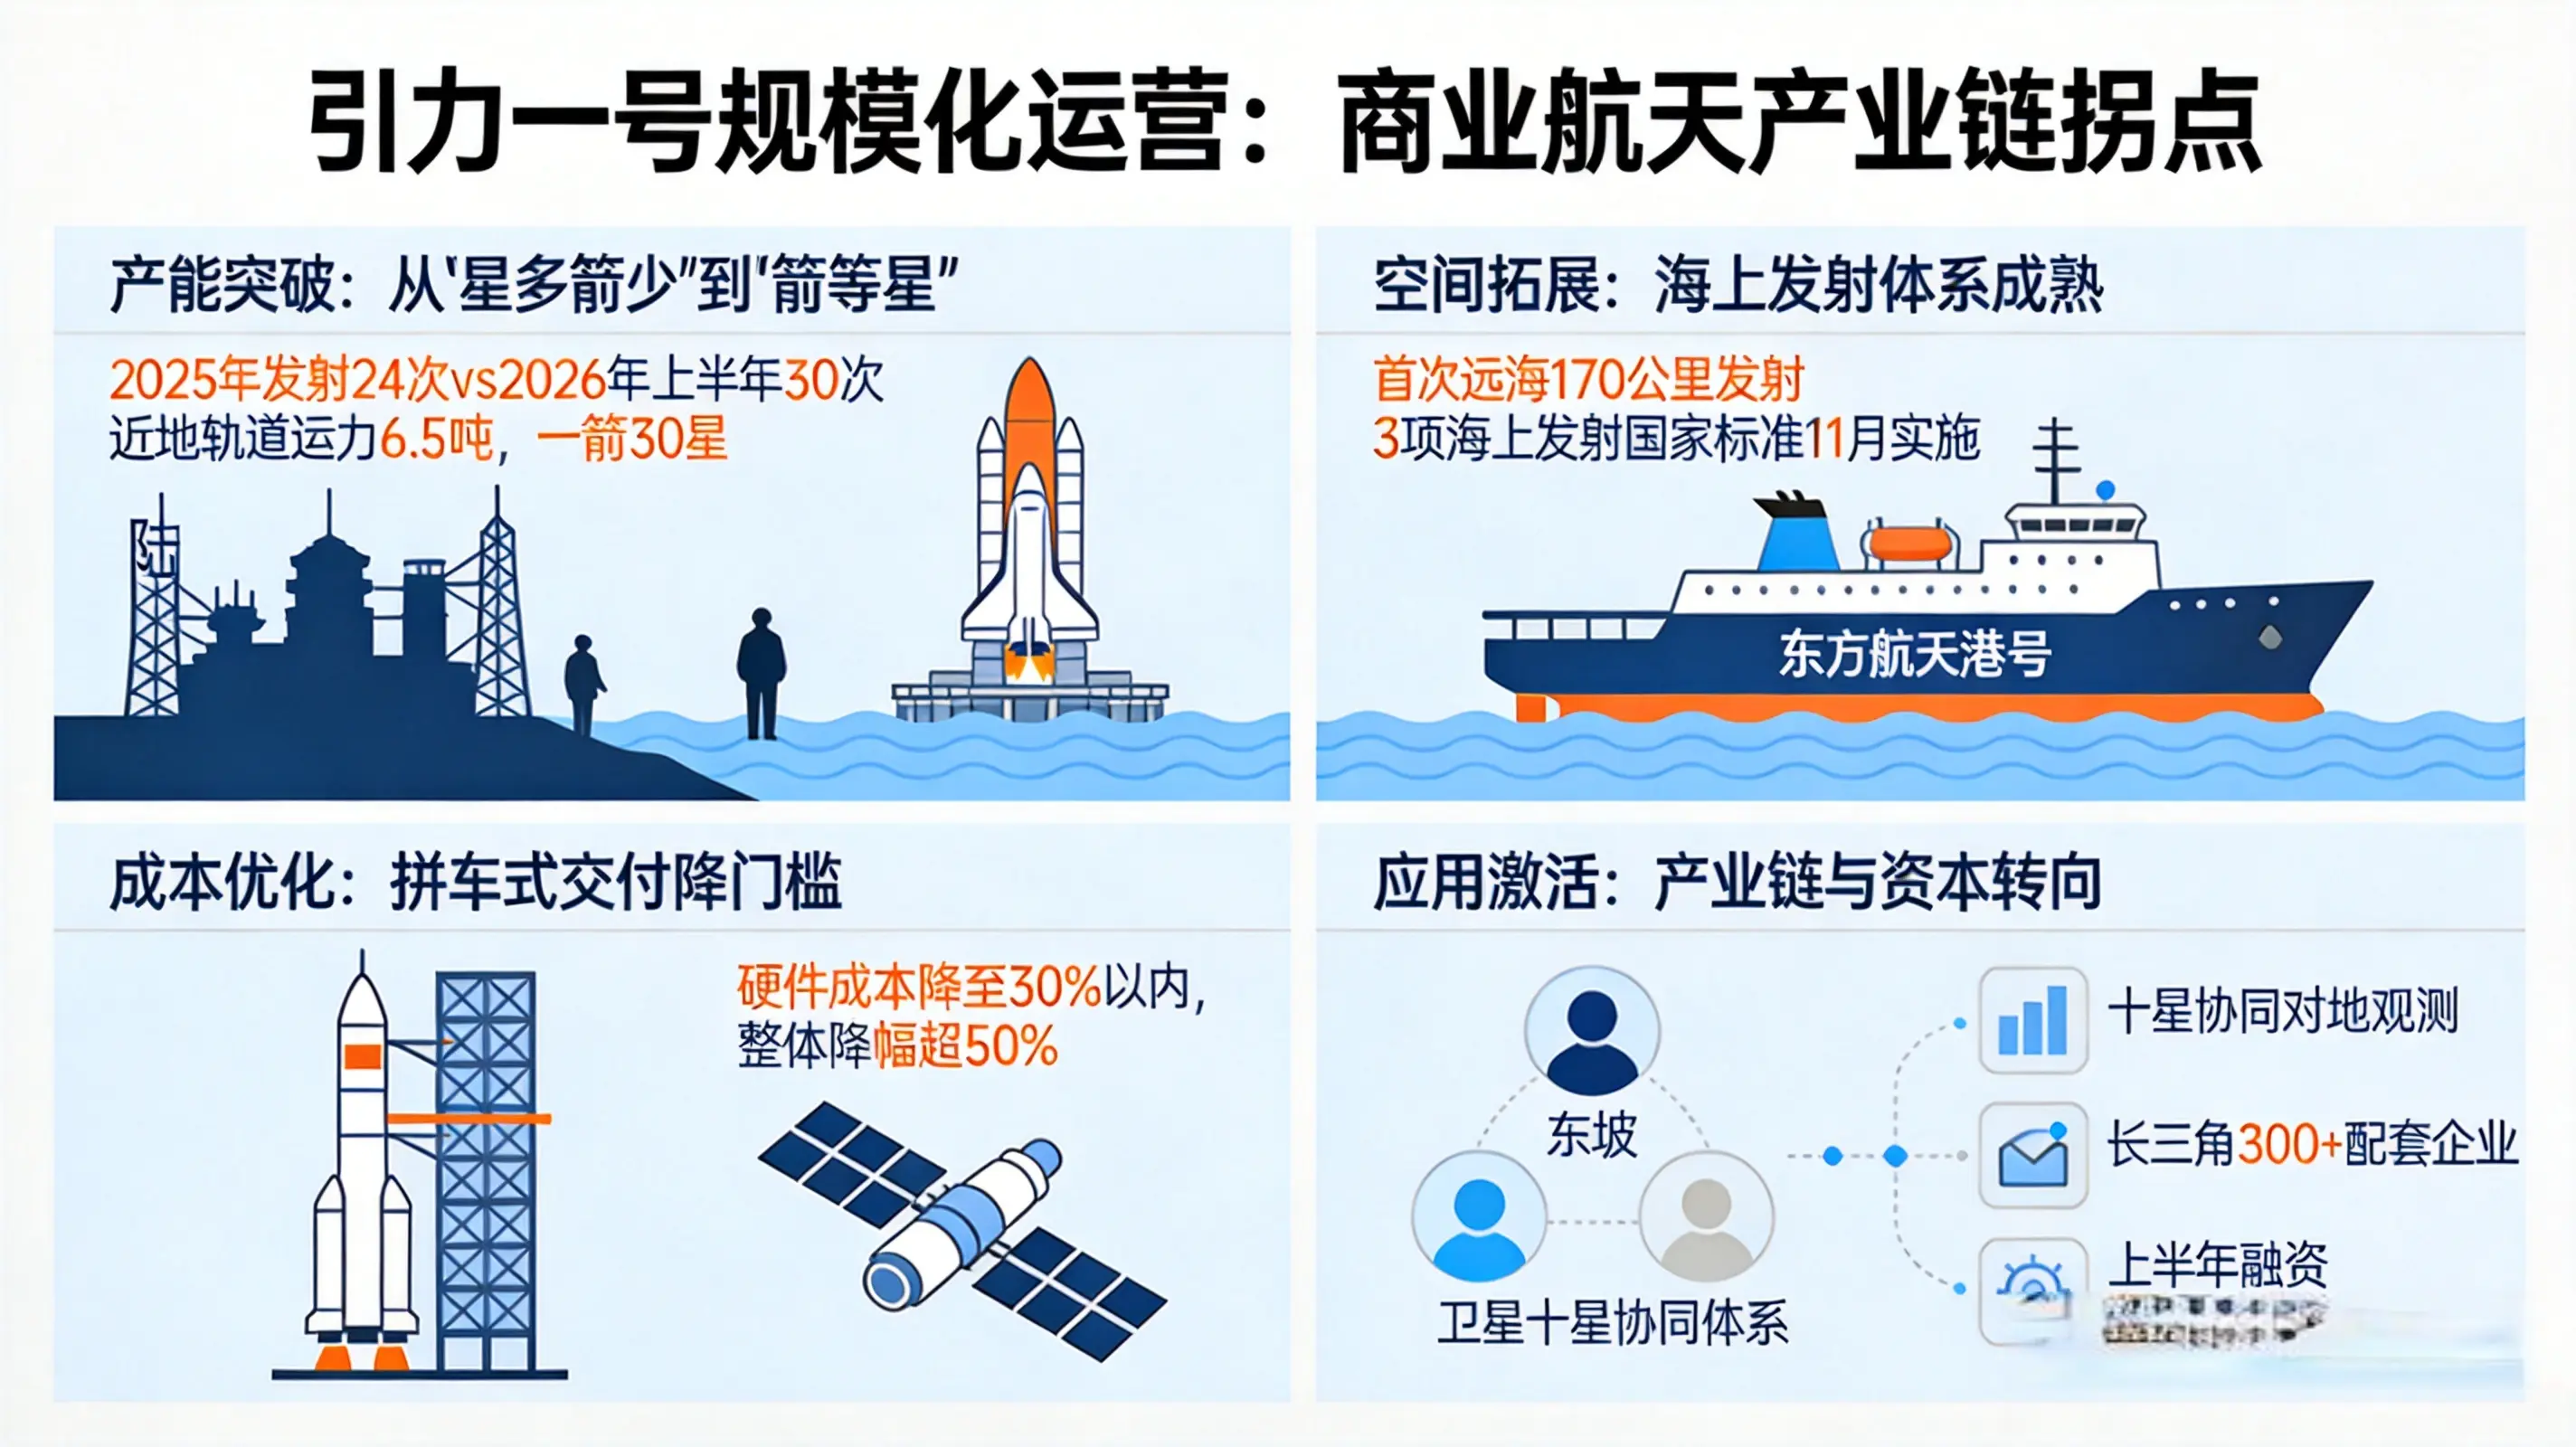
国内商业航天此前面临的最大商业化瓶颈,就是发射端产能不足。传统陆地发射场工位紧张,早期小运力火箭主流型号单次运力多为几吨级,一次只能送个位数卫星入轨,根本无法匹配低轨巨型星座数万颗卫星的批量组网需求。
引力一号的角色恰恰是“补短板”。它近地轨道运力 6.5 吨,500 公里太阳同步轨道运力 4.2 吨,可支持百公斤级卫星“一箭 30 星”发射 。
从 2024 年首飞至今,三次海上发射全部成功,东方空间官方明确表示,全箭系统匹配性和可靠性已得到充分验证,具备常态化承接大型星座组网批量发射任务的能力 。
一个直观的数字对比:2025 年北京亦庄商业航天企业全年发射 24 次,而 2026 年仅上半年商业发射就达 30 次,全年入轨卫星总量预计约 550 颗。火箭不再“稀缺”,发射频率的跃升是第一道拐点信号。
这次任务还有一个关键突破——首次远海发射。火箭搭乘“东方航天港号”发射船,抵达上海以东约 170 公里的东海海域实施发射 。
从产业链角度看,这一跨越的意义不亚于运力提升。海上移动发射平台灵活、机动,不受制于固定海域和天气限制,可随时选择最佳发射时机,大幅分担陆地发射场的任务压力 。
同时,低轨卫星互联网组网轨道要求发射点位具备直接向南发射的能力,而我国现有的四大陆上发射场均不具备此能力,海上发射恰好填补了这一空白 。
配套的标准化体系也在同步成熟。由东方航天港牵头编制的 3 项运载火箭海上发射国家标准已于 2026 年获批,将于 11 月正式实施,从安全管控、数字化数据底座到硬件平台,为高频次、多海域的商业发射提供了统一技术规范 。
成本是商业化的另一核心门槛。传统一次性火箭一级箭体占整箭制造成本的 60% 以上,每次发射后直接报废 。引力一号的规模逻辑是:通过模块化构型、标准化设计、批量生产、一箭多星拼车,持续摊薄单位入轨成本 。
东方空间并未披露具体降幅数值,但“一箭多星”拼车搭载模式已被明确列为降低商业卫星入轨门槛的手段 。根据行业测算,在火箭一子级实现稳定复用后,单次发射硬件成本可降至原有水平的 30% 以内,整体发射成本降幅超 50% 。
而引力一号现阶段的固体火箭路线,避免了可回收液体火箭的长周期技术攻关,短期内快速补齐了批量发射的核心短板,为后续固液互补的运力矩阵预留了升级空间。
运力缺口被填补后,下游应用市场立刻被激活。本次发射的 6 颗“东坡”系列卫星成功入轨后,与已在轨的 4 颗卫星组成“四光六 SAR”十星协同体系,可实现全天候、全天时高频率对地观测 。
这不仅直接服务于地质灾害监测、国土资源普查、城市沉降巡检等民生场景,更意味着商业遥感服务从“单一领域应用”向多行业常态化动态监测升级。
上游产业链的集聚效应也在加速。仅长三角地区,已集聚超 300 家上下游配套企业。无锡的商业卫星智能化产线,已将单颗卫星的总装集成测试周期从传统 3-4 个月压缩到 1-2 个月,部分批产卫星的理论周期最快约 25 天,年产能可达 150 颗以上 。
资本端的反应同样敏锐。2026 年上半年,国内商业航天公开融资累计达 151.3 亿元,已有至少 15 家商业航天公司启动 IPO 进程 。投资机构的逻辑已从“赌技术突破”转向“赌商业化兑现”,大运力火箭的稳定交付被视为产业从“技术试验”到“闭环营收”的核心信号。
引力一号的规模化运营,是国内商业航天从“试验性发射”走向“批量化交付”的标志性事件。它解决了“星多箭少”的运力卡点,验证了海上发射体系的成熟度,拉动了上下游产业链的协同提速,也让资本退出的确定性显著提升。
但商业化拐点不等于终点。引力一号长期年产能尚未公开披露,在手商业订单总数量也未完全透明,单位载荷入轨成本的具体降幅仍需后续数据验证。
同时,东方空间同步推进的液体可回收火箭引力二号,预计 2026 年四季度首飞,其低轨运力 21.5 吨 ——可回收时代的降本空间,才是行业真正实现“内生盈利驱动”的关键一跳。
当下,商业航天最核心的变量已经从“能不能造出火箭”变成了“能不能稳定、低成本、高频次地交付运力”。引力一号给了这个答案一个有力的开头。
(科技责编:拓荒牛
 )


 晋ICP备17002471号-6