
2026 年 8 月 4 日,长征八号甲火箭把 9 颗星网卫星直接“扔”进了 1100 公里高的最终工作轨道,一步到位,卫星不用再自己爬坡。这盘棋的焦点不在“谁家火箭更先进”,而是谁能用更低的成本、更快的速度把轨道铺满。
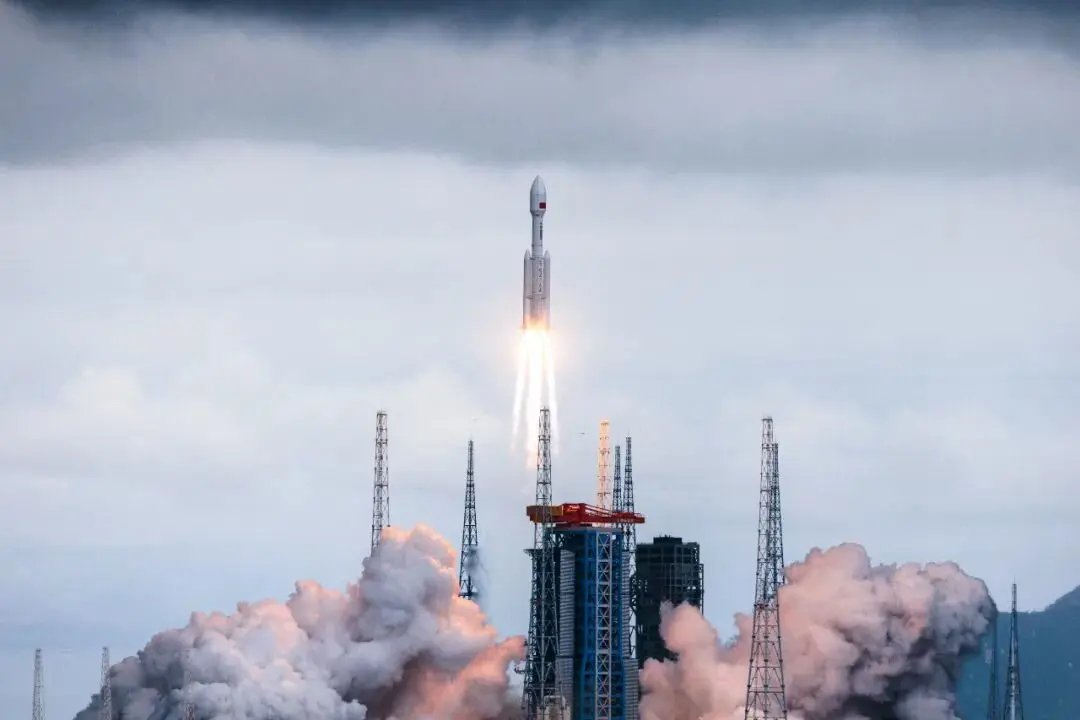
长征八号甲火箭发射升空,将卫星送入预定轨道
棋盘上两个主要棋手:中国手里的筹码是直达入轨的火箭能力、工业化流水线造卫星的体系和必须抢在 ITU 频轨权限到期前完成部署的时间压力;SpaceX 手里的筹码是已经上天的一万多颗星链、年产数百发的猎鹰复用火箭和 1200 万付费用户。
你手里有牌,但你的对手已经有了用户——这局棋的胜负手,就是看谁先用效率把对方逼出成本线。
表面上看,长征八号甲这次升级只是氢氧末级在太空滑行几小时,然后二次点火把卫星直接送到 1100 公里的目标轨道。但这一步棋的真实意图,是把星座组网里最耗时间的环节——卫星升轨——一刀砍掉。
传统模式下,全球拼车发射只能把卫星送到初始轨道,之后卫星要自己用电推进慢慢爬,少则几周,多则数月,期间不能提供服务,燃料还大量消耗,挤占整星 20% 到 30% 的载荷质量。这等于每颗卫星都带着一个“爬升包裹”上天,这部分重量不产生任何商业价值,纯属运输损耗。
长八甲的“直达快车”功能,本质上是把火箭变成送货上门的快递员,而不是把你扔在高速路口让你自己走。卫星省下的燃料可以全部用于在轨位置保持,寿命变相拉长;省下的推进系统重量,可以换成通信载荷或降成本。
对巨型星座来说,组网效率直接翻倍,这不是口号,而是砍掉了数万颗卫星加起来上万年的累计升轨等待时间。
棋局博弈里,筹码必须量化。长八甲这套直达入轨体系,背后是三个硬指标撑起来的:
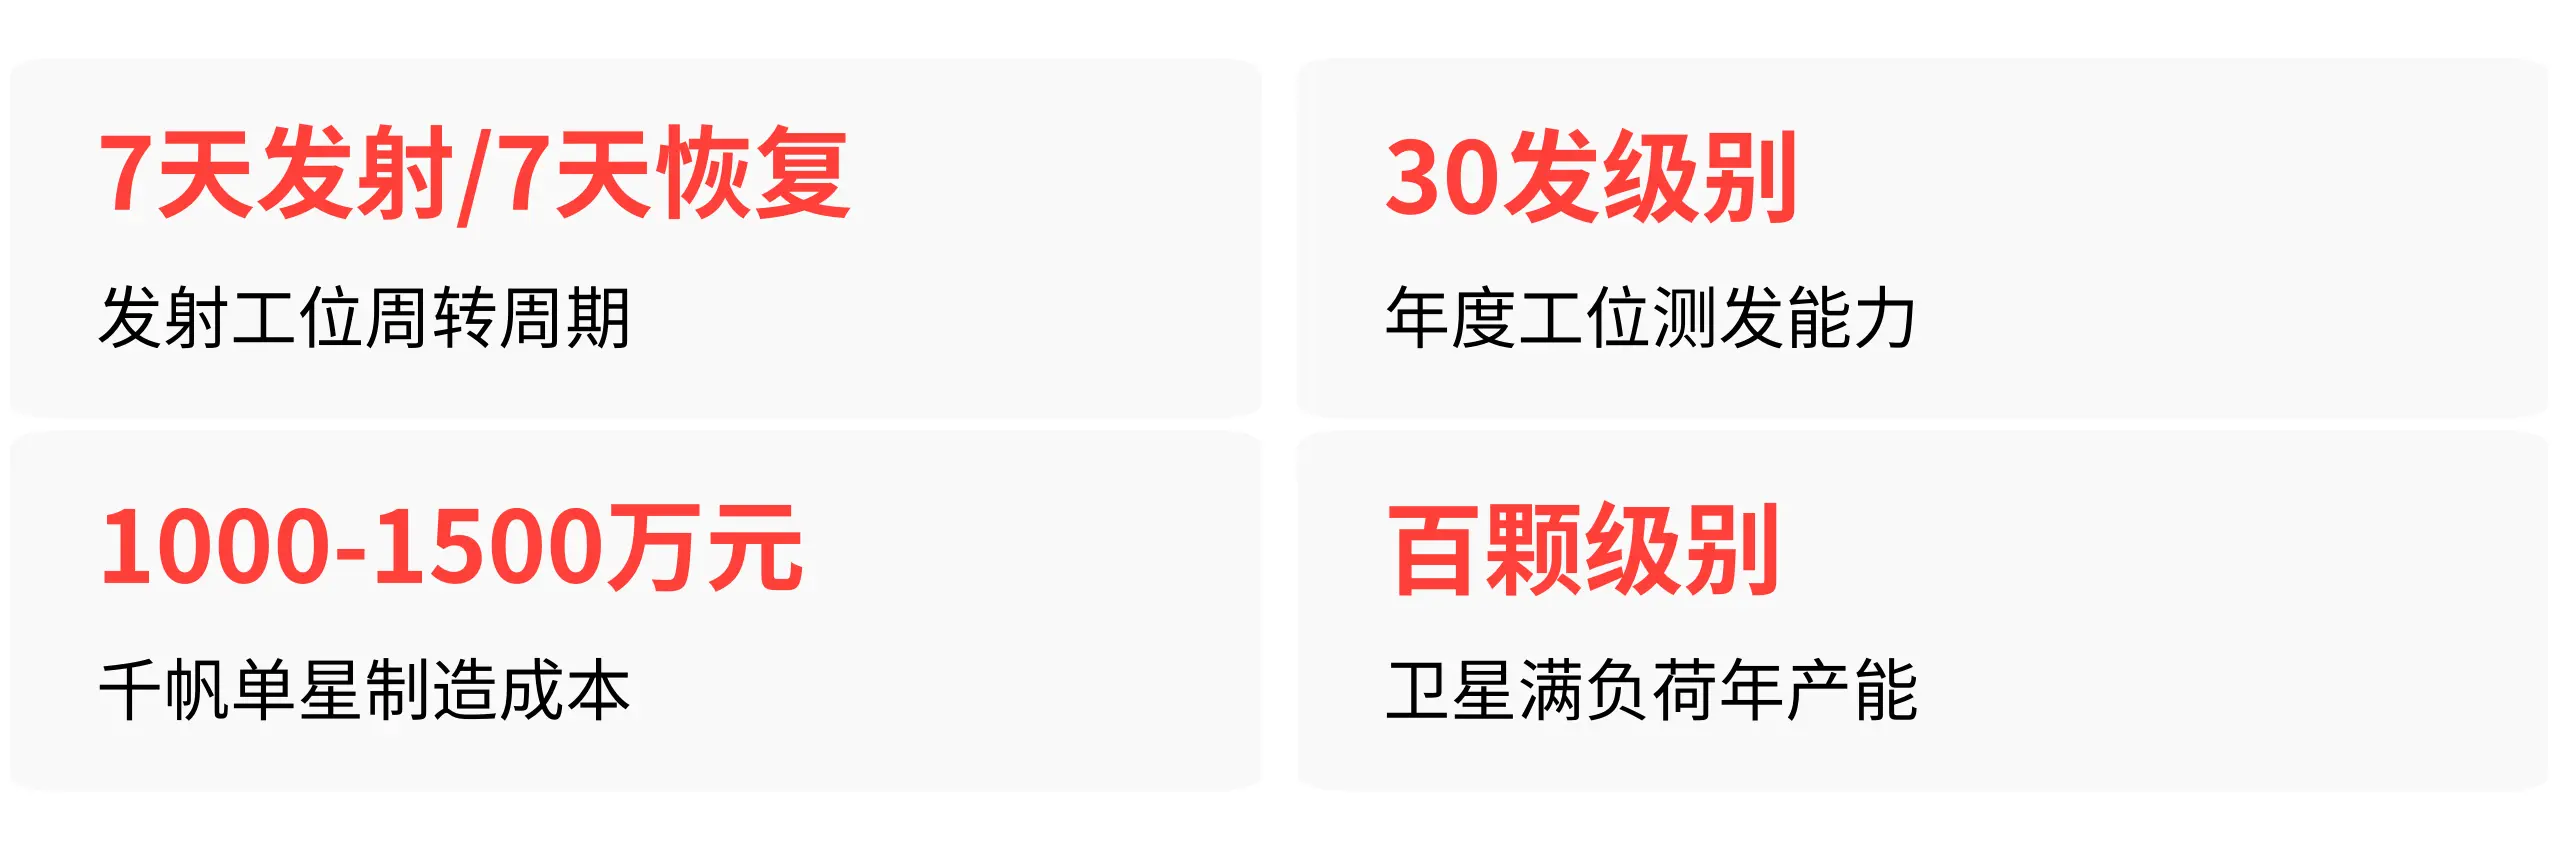
发射工位周转周期已经压缩到“7 天发射、7 天检修恢复”,年度测发能力提升到 30 发级别。这意味着一个工位一个月可以打两次,全年可以打三十发重型任务,节奏上正在逼近猎鹰 9 号的拼车频率。
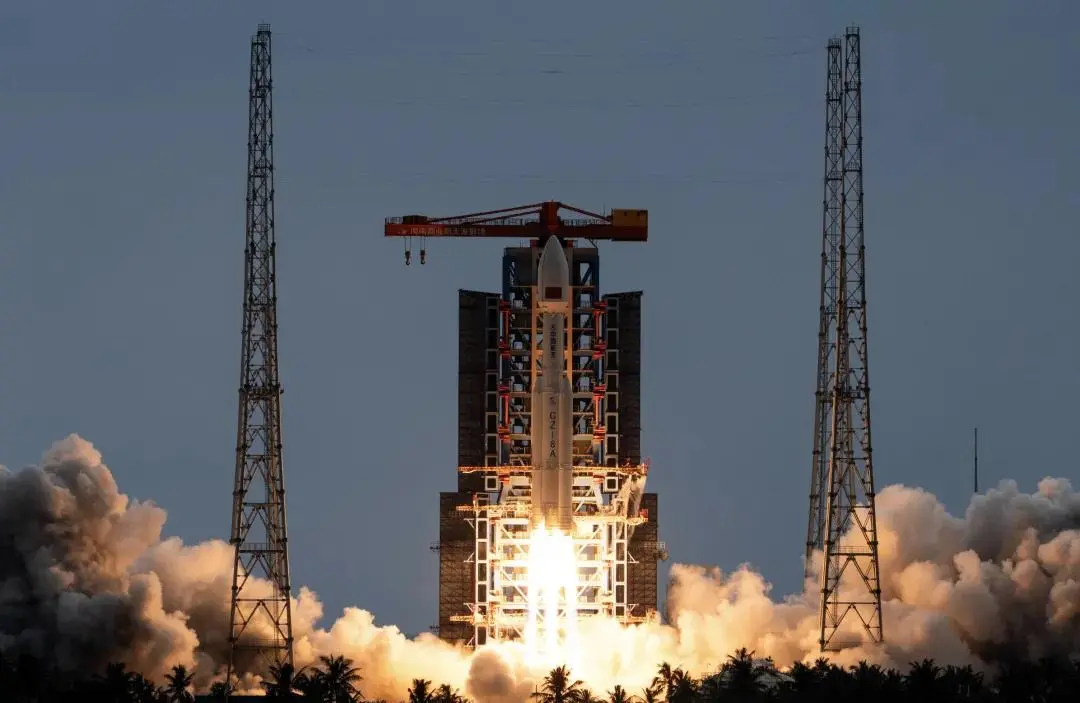
发射工位上火箭点火,发射现场腾起大量烟焰
卫星端,千帆通信平板卫星单星成本已经控制在 1000 万到 1500 万元区间,工厂满负荷年产能可达百颗级别。这是把汽车工业的脉动流水线搬到了卫星制造上,用新能源汽车供应链的规模效应碾压传统航天手工定制的成本结构。
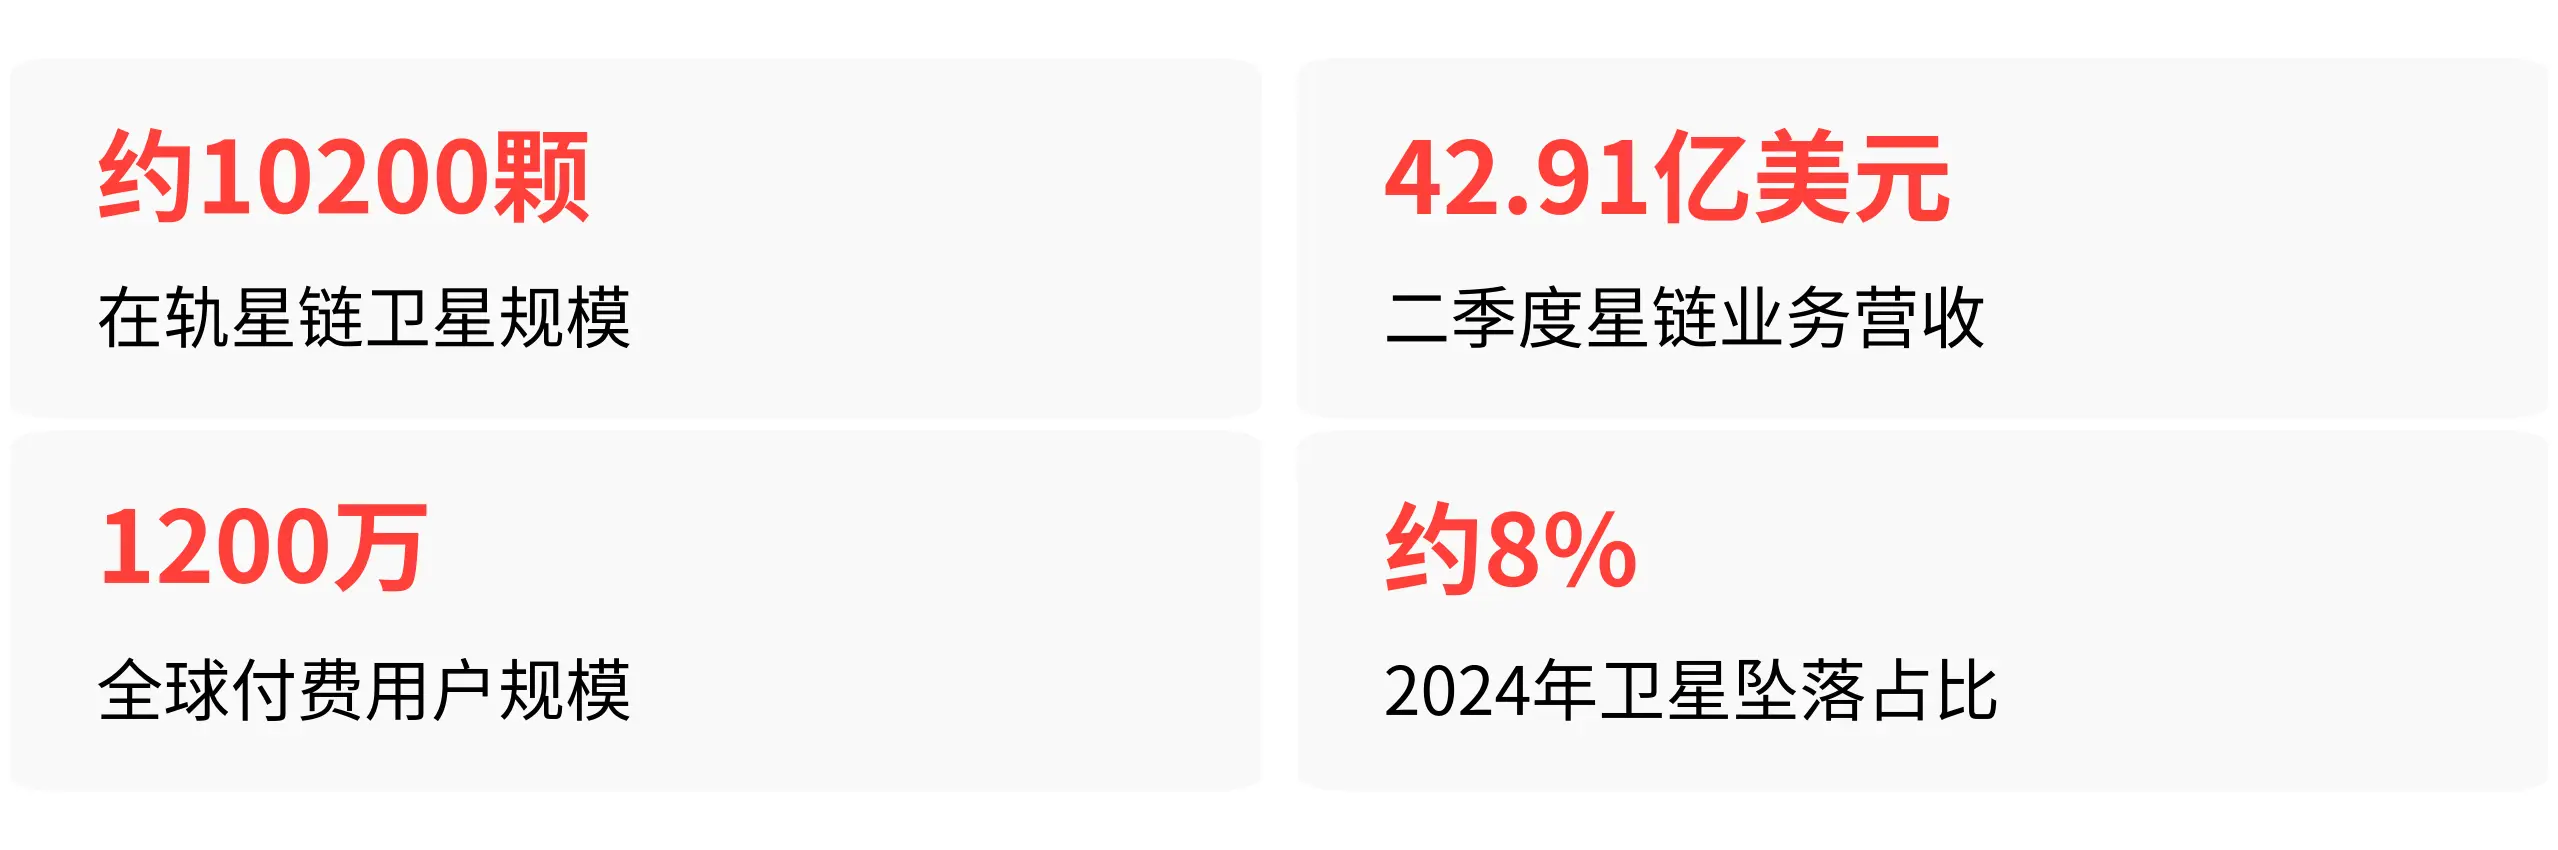
对比 SpaceX 的筹码:星链目前在轨约 10200 颗卫星,二季度星链业务营收 42.91 亿美元,用户 1200 万。但星链模式仍依赖“拼车发射加卫星自主变轨”,卫星部署后需数月才能投入运营,且 2024 年一年就坠落 316 颗卫星,约占当时在轨总量的 8%。
失效卫星零散分布,补网还得靠自主变轨,时间成本叠加。
谁的处境更被动? 目前看,SpaceX 面临的是一个结构性两难:星链 ARPU 值已从去年同期的 85 美元降到 66 美元,新用户主要来自价格敏感的国际市场,但为了维持增长就必须继续疯狂扩张。
直接入轨让中国可以更快地逼近 SpaceX 的规模优势,把竞争拖入成本消耗战——而成本消耗战里,拼的是谁造卫星的供应链更便宜,恰好这是中国制造业的长板。
这盘棋不会只有一种走法。行业共识是直达入轨和传统中转轨道模式将长期并行。对时间敏感、寿命要求高的核心组网卫星,走直达快车;对成本极度敏感、不在乎几个月等待的载荷,走传统拼车加自主变轨。发射服务会形成分层产品矩阵,就像物流业有次日达也有普通快递。
但关键变量在 ITU 频轨规则。国际电信联盟规定,频轨申请获批后 9 年内要完成 10% 部署,12 年内完成 50%,逾期直接作废。中国两大星座远期规划合计超 2.8 万颗卫星,要在截止日前完成部署,直达入轨就是抢时间的唯一解法。
美国智库 CSIS 的报告已经点明,之前美方过度关注载人登月等标志性工程,低估了中国用工业化流水线模式实现的规模化组网速度。
长远看,这局棋最大的变数不在火箭本身,而在可回收技术完全落地后的发射成本。SpaceX 的星舰已开始部署 V3 星链卫星,计划 2027 年二季度达到约 1000 颗 V3 规模。
同时国内朱雀三号可回收火箭发射在即,一旦复用火箭成熟,叠加直达入轨,发射成本将下探至 100 美元/公斤以下,那时的竞争就不是“赚不赚钱”,而是“谁能活下来”。
SpaceX 目前仍然有先发优势——10200 颗在轨卫星、1200 万用户、完全闭环的星链现金流。
但它的痛点也很明确:维持先发优势需要持续烧钱扩张,星舰研发二季度经营亏损扩大到 5.42 亿美元,而中国用直达入轨和工业化流水线制造,正在把追赶速度拉到 SpaceX 无法忽视的水平。
这盘棋的胜负手,最终会落在谁先完成完全可回收火箭加直达入轨的体系闭环——谁先跑通,谁就掌握了低轨星座的定价权。
(科技责编:拓荒牛
 )


 晋ICP备17002471号-6