
人形机器人破题商业闭环
本文转自:南方日报
两场行业盛会透视产业趋势
人形机器人破题商业闭环
昌道励;郜小平;赵晓娜;李赫
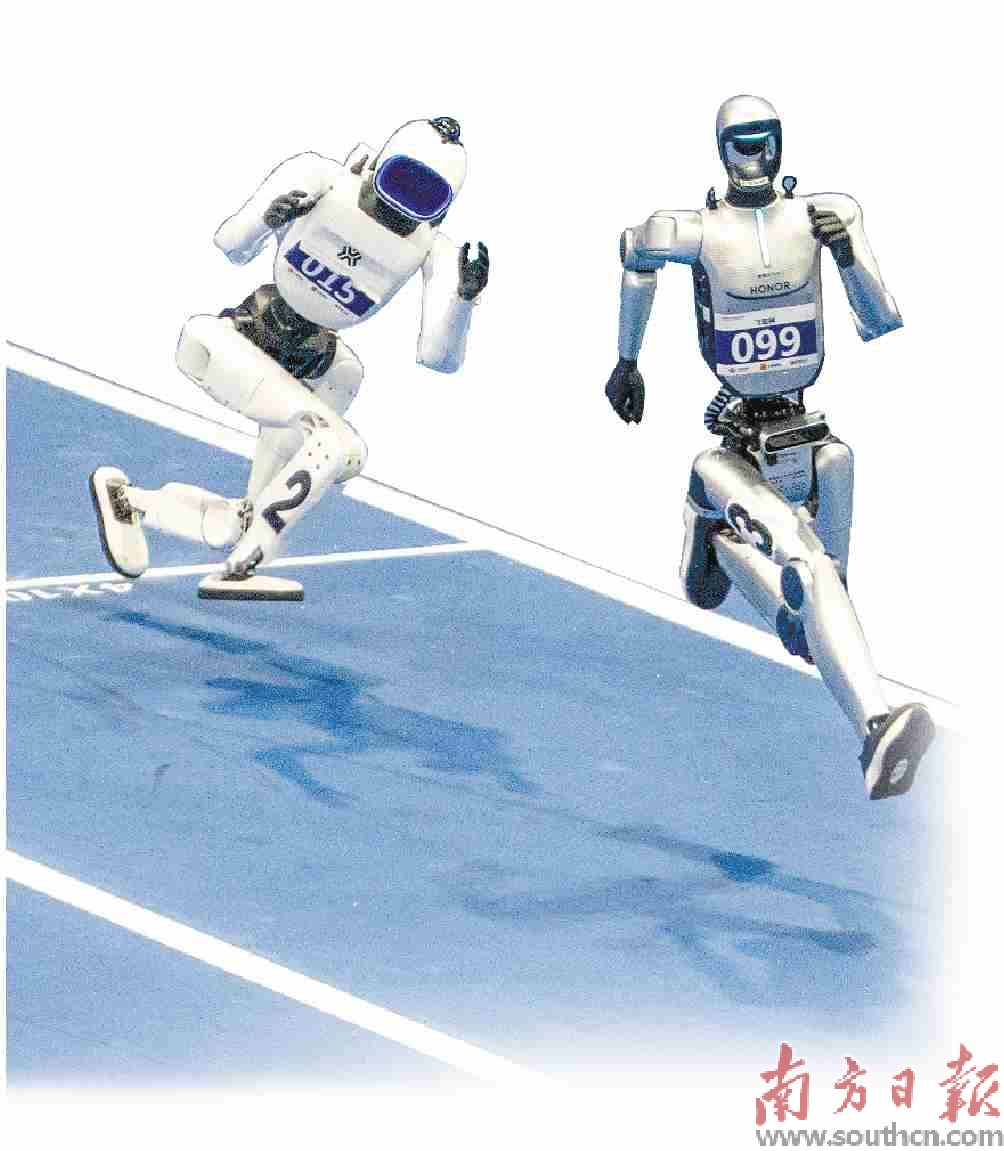
8月25日晚,在北京速滑馆,荣耀机器人和天工机器人在100米(小型组)比赛中。
南方日报记者张令摄
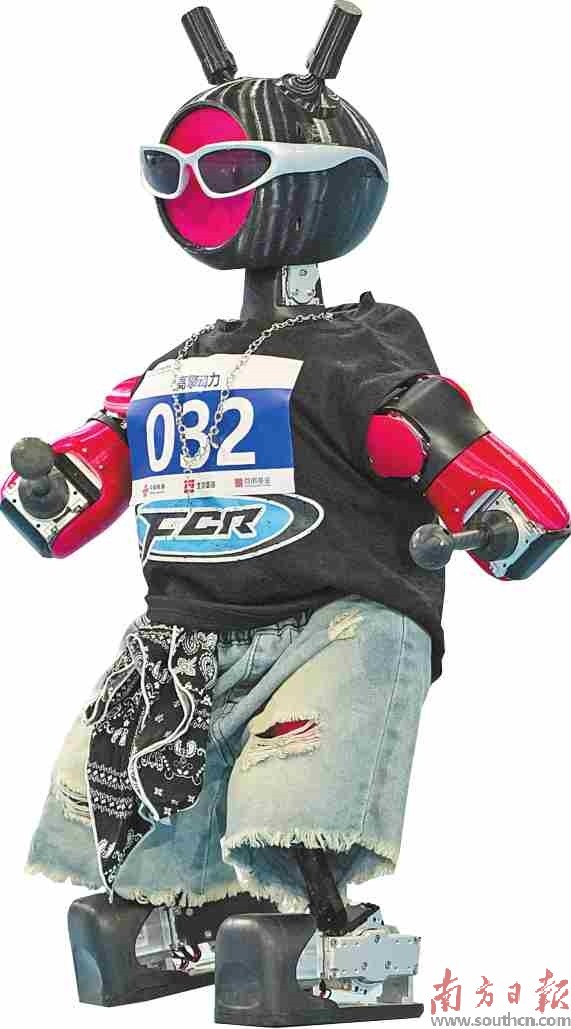
8月25日,高擎动力队的人形机器人在街舞比赛中。新华社发
第二届世界人形机器人运动会于8月26日晚闭幕,本届世界人形机器人运动会集结666支参赛队伍、2056台机器人同场角逐,设置51个赛项,开展1300余场激烈比拼,参赛规模较首届大幅增长138%。
短短一年,人形机器人告别了勉强“能跑会跳”的演示阶段,在百米跑、原地跳高等竞赛项目上屡破人类纪录。
稍早前,2026世界机器人大会也在北京落下帷幕。会上发布的《2026人形机器人产业发展报告》披露,2026年上半年,中国人形机器人出货量突破4万台,全球占比达97%。
两场重磅盛会,直观展现出中国人形机器人产业的飞速迭代与亮眼成果。如今,人形机器人已逐步具备自主行动、作业、感知决策的综合能力。但要真正叩开工厂、家庭的应用大门,跑通完整的商业化闭环,依旧是全行业需要面对的核心考题。
●南方日报记者昌道励郜小平赵晓娜李赫
跑得快,更要自己跑
为什么要让机器人参加跑步比赛?
对机器人而言,体育赛事是直观且可量化的极限能力试炼场。奔跑这一看似简单的动作,能够充分调动能源、动力、运动控制、本体结构等底层核心能力,而这些,正是机器人走向真实应用场景不可或缺的硬实力。
以荣耀机器人为例,其先后出战大型组100米、400米和1500米三项竞速,这考验的是短距离极速爆发、中距离速稳平衡、长距离持续续航的三段式完整能力闭环。
在本届世界人形机器人运动会上,百米竞速成为各家机器人的“必争之地”。
开幕式上,天工机器人跑出9.39秒,超越博尔特保持的男子百米世界纪录;荣耀机器人“闪电”备赛阶段跑出9.32秒,决赛再度刷新成绩,跑出8.83秒;天工机器人则在决赛跑出8.64秒,这是继复赛跑出8.85秒后,再次刷新百米竞赛纪录。
2025年,人形机器人百米跑最好成绩还停留在21.50秒。从21秒到8秒,曾经的“不可能”正在成为现实。
但真正让行业兴奋的,不在于数据高了多少,而在于“谁在控制”。
本届赛事规则全面升级:全尺寸人形机器人比赛场地首次全面取消遥控设备,多个项目要求机器人独立完成任务。
来自广州的高擎动力,没有针对不同赛项定制专用机型,直接使用已经实现量产的MiniPiplus机器人,报名参加了花车表演、100米、跳远、跳高、武术太极、街舞等近10个项目,全部实现全流程自主运行。
遥控操控时代,机器人的出色表现,更多依托操作员的技术水平;迈入全自主时代,机器人才具备走进工厂、家庭、仓库这类无法提前预演的真实场景的底气。
比手艺,不比炫技
本届人形机器人运动会另一显著变化,体现在赛项设置的转变。
首届运动会共设置26个赛项,整体以竞速竞技与展演表演为主,场景应用类赛事仅有酒店、医院等寥寥几项。本届赛项大幅扩容至51个,其中新增14项场景赛,覆盖家庭、酒店、物流、零售、应急救援等领域,贴近现实生活的任务,被纷纷搬上竞赛舞台。
为何要把现实作业任务纳入赛场考核?因为在机器人表演以外,大家现在更关心机器人未来能否真正干活。
拿新设的灵巧手专项赛来说,赛事涵盖“镊子夹豆”“粉末称量”“开瓶撬盖”“钉钉固定”等8项对决,比的不是速度与冲撞,而是人形机器人的“手艺活”,而这也是人形机器人落地工业、服务场景最核心的短板。
2026世界机器人大会也同样传递出这一信号。过去展台上的炫酷表演,让位给了“无接管连续作业演示”——机器人需要独立连续完成接单、导航、取料、配送、放料一整套动作,中途不许有人工介入。
企业在赛场外的行动更能说明问题。众擎的T800一边在格斗擂台打得热闹,一边已经进驻立讯精密苏州工厂,自主接单、导航、配送。该公司创始人赵同阳直言:“打架只是爱好,打工才是主业”。
场景赛变多,不是简单赛制调整,而是整个行业考核方式变了。过去比极限能力,现在比任务能力。前者是实验室指标,后者是商业指标。评价标准从“看得爽”转向“用得上”,行业就从“证明我能”走向“证明我值”。
卖硬件,更要卖智能
如果说前两个趋势聚焦回答“机器人能不能行”,那么第三个趋势要解答的,则是“这门生意能不能成”。在这个问题上,行业的注意力正从“身体”转向“大脑”。
先来看一组产业数据:2026上半年中国出货超4万台,全球占比达97%,全球出货前五均为中国企业。
市场火热的表象之下,商业化落地却依旧横亘着一道鸿沟。
CounterpointResearch报告显示,上半年,超六成出货量流向娱乐表演和科研。此外,硬件价格虽大幅下探,例如宇树的机器人均价在两年间从近60万元降至16.64万元,但“靠机器人赚钱”的闭环尚未跑通。
在2026世界机器人大会上,宇树创始人、董事长王兴兴点出最大瓶颈——泛化能力不够。他表示,在固定场景完成充分的数据采集与训练,机器人任务成功率可以接近100%;可一旦更换操作对象或是外部环境,执行成功率便会出现断崖式下滑。
矛盾的核心,在于AI模型的输入输出与机器人本体的适配不足。通俗来讲,就是机器人的“大脑”和“身体”配合不够默契。虚拟仿真中推演完美的行动方案,落到真实物理世界,往往会因为细微误差就出现执行“翻车”。
王兴兴对人形机器人的“ChatGPT时刻”给出了标准:将机器人置于任意陌生环境,依靠语音指令即可完成约80%的任务。在他看来,实现这一目标,快则2—3年,慢则或将等待5—10年。
星海图创始人高继扬则从商业模式维度作出判断,他认为具身智能商业化将走过三个发展阶段:第一阶段是整机销售,毛利率约40%到60%;第二阶段是方案订阅,客户为解决方案付费,整机只是载体,毛利率降到20%左右;第三阶段则是“物理世界Token”销售,整机甚至可能负毛利,靠智能消耗赚钱。整体价值量会从整机迁移到智能层面。
这一趋势在2026世界机器人大会展台上已有印证。银河通用与越疆分别打出“一脑多能”和“一脑多体”,星动纪元提出“具身世界模型”并斩获多项全球顶尖赛事冠军。
量产交付能力印证了国内强大的制造实力,但真正打开商业化闭环的钥匙,必定握在“更聪明的大脑”手里。
拼技术,拼的是人才
人形机器人的产业竞速,离不开国内各区域的协同发力。各地依托禀赋差异化布局,共同构建优势互补的产业生态。
北京高校与科研院所密集,在“从0到1”的原始创新上优势显著。银河通用、星动纪元、北京人形创新中心等纷纷发力,筑牢了“大脑”层面的算法与模型基座。长三角则在精密制造与供应链体系上拔得头筹,宇树、智元、傅利叶等企业跑通了“从1到100”的规模化量产与工业落地。
珠三角制造基础雄厚、应用场景丰富,构成了全国最密集的企业方阵。广东硬实力凸显:工业机器人产量连续六年全国第一,深圳“15分钟产业圈”让八成零部件在40公里内配齐。
然而,区域协同只是土壤,最终突破技术瓶颈、把产业往前推的核心引擎依然是人。对广东而言,顶尖基础研究人才储备尚显不足,如何从“制造强”走向“创造强”是必须回答的命题。
为此,广东正通过场景引项目、项目聚人才的路径破局。一方面,在全国首创“具身智能应用场景揭榜巡回”,用真实落地项目打造人才引力场;另一方面,强化政策与资本托底,推出“百万英才汇南粤”计划,启动不设固定存续期的千亿级战新基金,并明确到2029年集聚10家整机制造企业、每年遴选示范场景给予资金支持。
场景引项目、项目聚人才、人才补短板,这是广东迈向“创新高地”的破局之路,也是在区域协同中找准自身定位的必然选择。
技术验证的上半场已经交卷,价值兑现的下半场才刚开始出题。
数读
●《2026年人形机器人产业发展报告》介绍,2026年上半年,中国人形机器人出货量超过4万台,占全球出货量的97%
●2026年全年,中国人形机器人整机产量有望突破10万台
●中国人形机器人核心零部件国产化率已突破75%
●高精度六维力传感器、触觉反馈阵列、重载RV减速器、高端行星滚柱丝杠仍存在进口依赖
●专用端侧AI芯片和底层具身大模型是全行业共性短板
●七大典型应用场景:工业制造、物流仓储、商业服务、公共服务、农业、医疗康养、应急救援
来源:央视新闻、光明网、《中国发展改革报》
(科技责编:拓荒牛
 )


 晋ICP备17002471号-6