
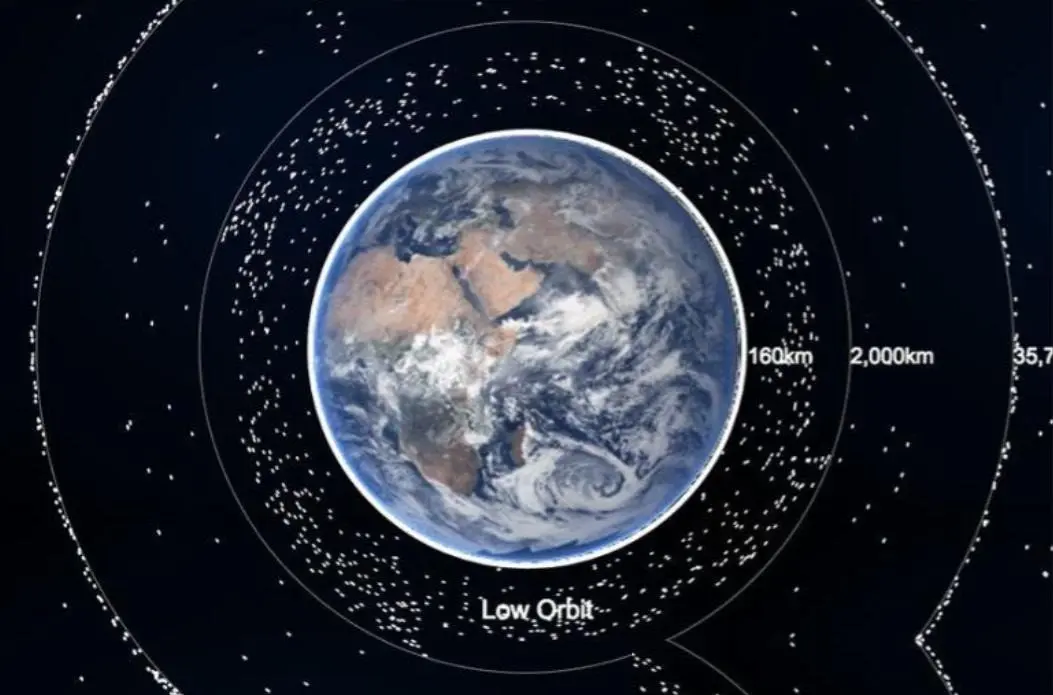
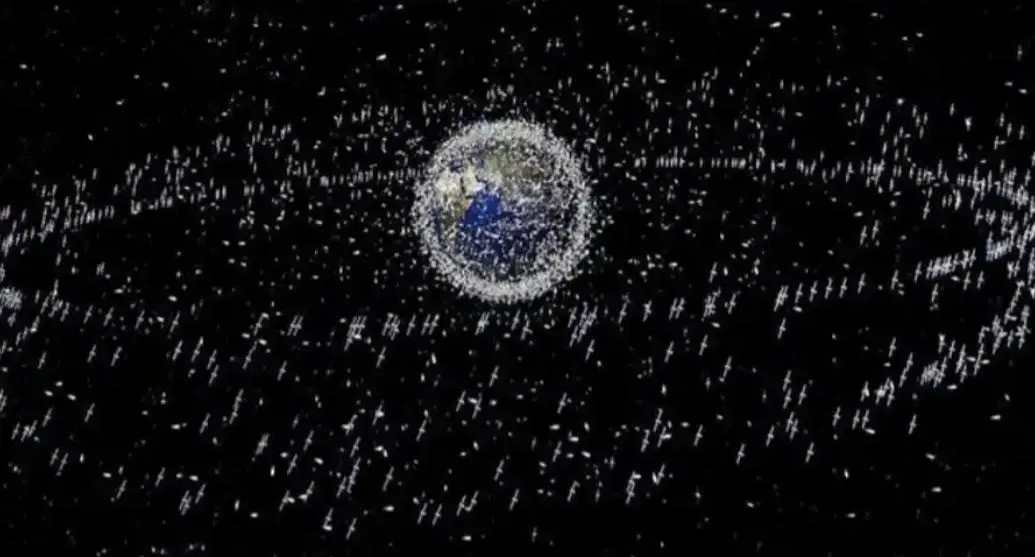
马斯克前段时间又在感叹"星链把轨道快占满了"。截至2026年8月底,SpaceX星链在轨卫星已突破1.1万颗。
但所谓"轨道挤满",本质不是物理空间不够,而是发射产能被少数玩家垄断。国际电信联盟(ITU)低轨频轨资源遵循 “先申报优先” 原则,申报后需要按里程碑节点完成卫星部署,逾期未达标则资源优先权失效。
截至目前,中国已向 ITU 提交合计约 20.3 万颗低轨卫星的频轨申请;按行业粗略估算,申报总量约为美国申报规模的 6 倍,但申报仅为纸面备案,不等于已经实际占用轨道。——纸面权益不缺,缺的是把卫星批量送上天的节奏。
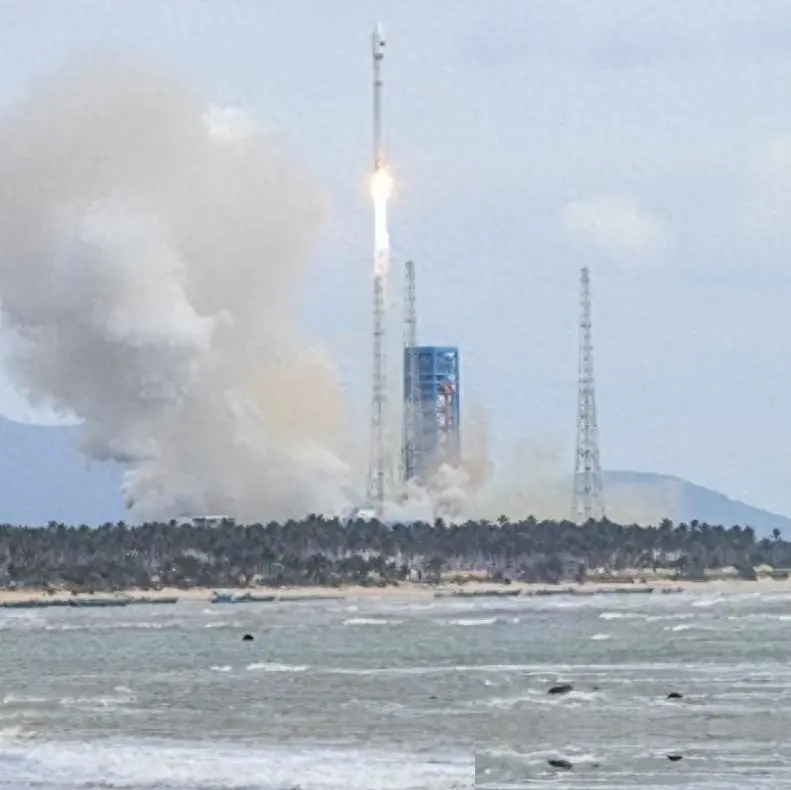
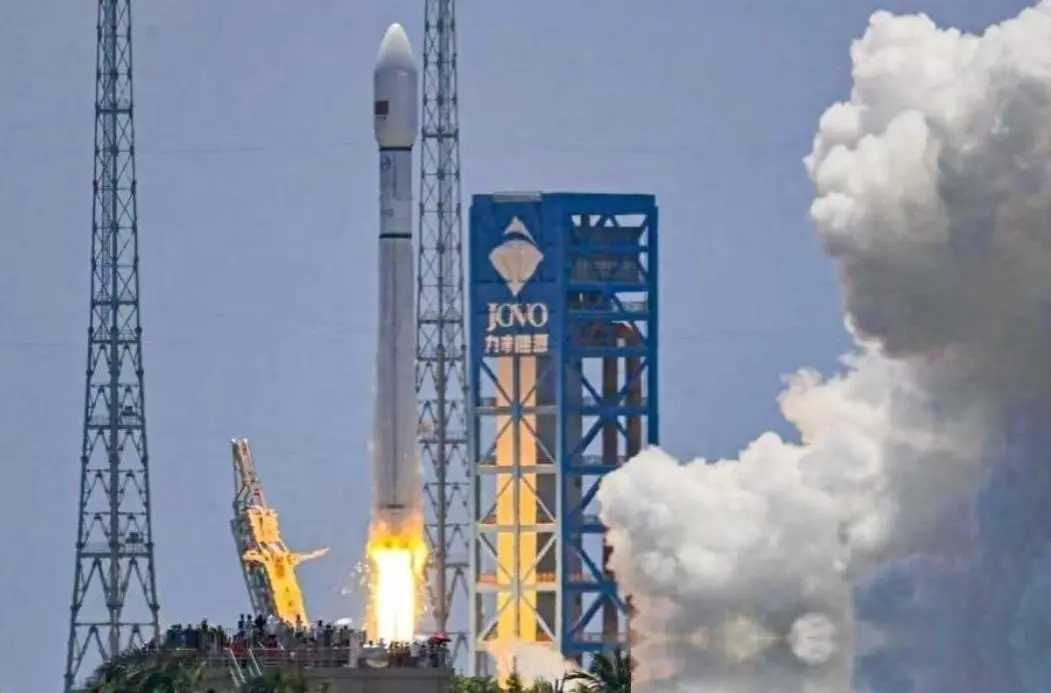
而这个节奏,正在被海南补齐。长征十二号把火箭直径从3.35米(受铁路隧道限制)扩到3.8米,走海运不看隧道脸色;卫星做成扁平"薯片"堆叠,整流罩利用率提升30%;海南商业航天发射场工位周转从"按月算"压到7—10天。
2026年7月10日长征十号乙首飞并完成中国首次一子级海上可控回收;8月4日长征八号甲送23组卫星入轨,8月16日长征十二号再送24组。截至年中,千帆星座在轨约200颗,国网(GW)星座约168颗,均按年300颗以上目标推进。
ITU要求2026年底前完成部署量的10%,"下饺子"是硬指标。
火箭一枚枚起飞、卫星一箱箱铺开,这些数字最终要落到一个更根本的问题上:商业航天到底怎么赚钱?发射频率再高,如果下游没有可持续付费的场景,就是政府补贴撑起来的烟花。
顺着上面的发射节奏往下看,一级市场近期讨论最多的几条产业逻辑,恰恰是产业链的第二层——真正决定谁能长期活下去的一层。
拐点是成本,但成本不是目的。
传统航天的问题从来不是没有需求,而是单次发射成本太高、频次太低。SpaceX的突破来自三件事:利用既有航天技术基础,把实验室成果转成可工程化产品;通过可重复使用把火箭从"耗材"变成"资产";再通过规模化运营不断摊薄成本。
随着火箭运力提高、回收次数增加,单位载荷的入轨价格从数千美元继续下探,商业应用才有可能形成。星舰代表更激进的降本路线,更大运力、整舰复用和发动机迭代一旦成熟,发射就不再是一次性项目,而会接近基础设施服务——就像海运集装箱之于全球贸易。
但成本下降并非目的本身。历史上,航天发射成本每一轮下降,如果没有对应的商业场景承接,就会陷入"产能过剩—项目烂尾"的循环。
真正的关键在于:成本要与稳定的付费场景结合,才能变成真正的商业闭环。这也是回头看星链值得琢磨的地方——它不是"技术最领先",而是"最早找到了愿意每月付80美元的用户"。
那星链为什么能先形成闭环?
星链瞄准的是地面网络难以经济覆盖的人群和地区。人口密度不足时,铺设基站、光纤和维护网络的前期投资很难回收;卫星互联网可以跨越地理限制,把通信能力直接送到终端。
只要用户具备付费能力、当地又缺少地面基础设施,卫星网络就可能成为纯增量市场——北美偏远地区、非洲、拉美内陆、海上作业船只、应急救灾场景,全部落在这个逻辑里。
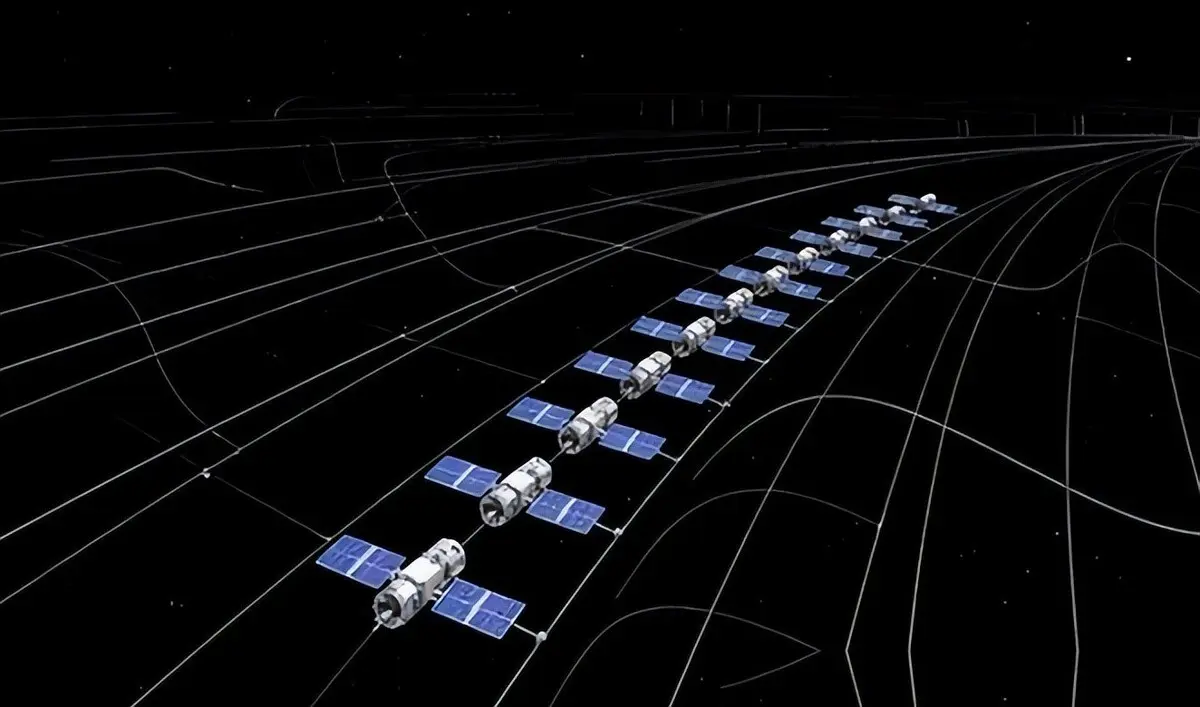
这里还有一个容易被忽略的点:低轨卫星有折旧和替换周期,通常5—7年就要退役再补,星座规模越大,每年补网的量越可观。假设一个1万颗卫星的星座,稳态运营下每年就需要补射1500—2000颗。
这意味着火箭发射、卫星制造、通信载荷、能源系统和地面终端会形成重复需求,而不是一次性生意。它把商业航天从"项目制"推向"运营制",从卖火箭变成卖带宽——这恰好也是海南要保持高频发射的底层动力,组网只是开始,补网才是长期饭票。
中国的机会:是制造业底盘加上应用场景红利。
中国商业航天的优势在制造业基础和应用场景。海南等发射基地提高发射频次,国家级星座规划带来组网需求,人工智能又能与卫星通信、遥感和边缘计算结合。
可预见的落地方向包括电网巡检、边海防、无人巡逻、低空经济、海洋监测、智慧农业——每一个背后都对应着真金白银的B端和G端订单。
电网靠遥感识别输电线故障和树障,一年可省下几十亿的人工巡检费用;海洋监测支撑起渔业、航运和环境执法;低空经济里,eVTOL和无人机长距离飞行必须靠卫星通信兜底。
产业链上,火箭和卫星更像基础设施,真正更大的产值可能来自后续应用。
卫星端需要天线、射频芯片、星上基站、星间激光通信和管控系统;能源系统还涉及太阳翼、升压、储能与散热;地面段包括相控阵终端、信关站、运营管理平台。
中国从技术验证走向批量制造后,供应链协同和成本控制将成为核心竞争力——这一点与新能源汽车的发展路径高度相似,谁能把BOM成本压到最低、把良率做到最稳,谁就能拿下量产订单。
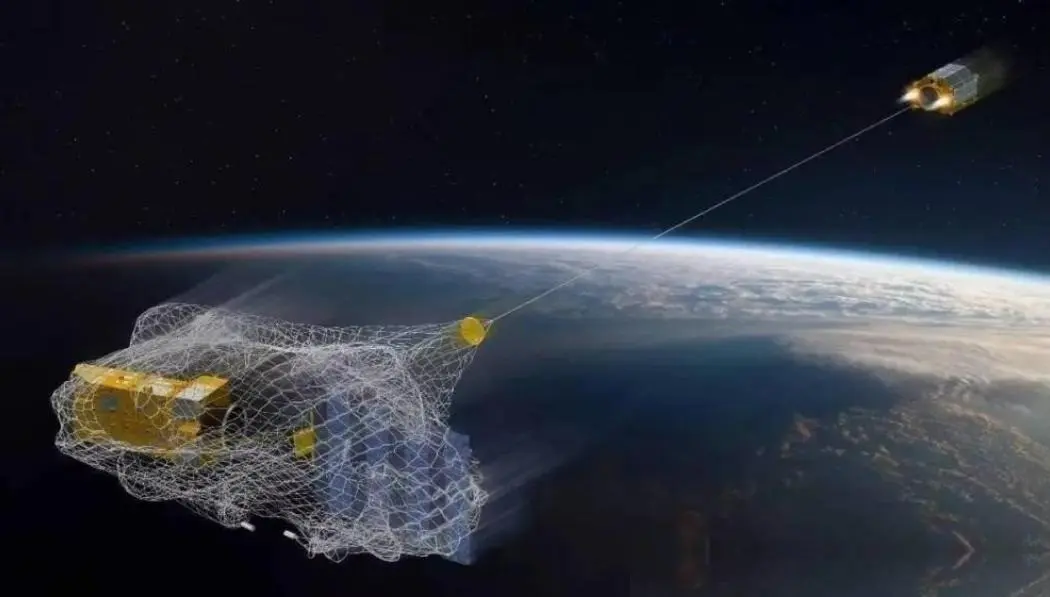
行业当前的阶段可以概括得比较冷静:全球仍在从零到一,中国正在争取进入规模化扩张。火箭技术路线尚未收敛(甲烷/煤油/液氢并存、垂直回收/伞降/网捕并存),研发投入、试验成功率和工程管理仍是核心壁垒。
一个火箭或卫星系统包含数万个零部件,特殊材料、先进制造、抗辐射元器件和热管理都可能成为放量瓶颈——尤其是TR组件、星载相控阵、大功率行波管这类"卡脖子"环节。因此,不能因为星座数量庞大就假定所有企业都能获利。
上市公司更可能先在材料、元器件、太阳翼和制造环节获得订单,这些是"确定性最强、离量产最近"的赛道;整机与核心技术企业仍处在高投入、高不确定性阶段,估值弹性大但兑现周期长。

判断机会要看三点:技术是否可验证、产品能否规模生产、客户是否愿意持续付费,任一环不牢,估值就难以兑现。
放到更长的时间维度看,商业航天的赢家不会是"发射次数最多的",而是"最早把太空能力嵌入某个大行业成本结构"的那一批——就像云计算的赢家不是机房最多的,而是最先让企业离不开的。
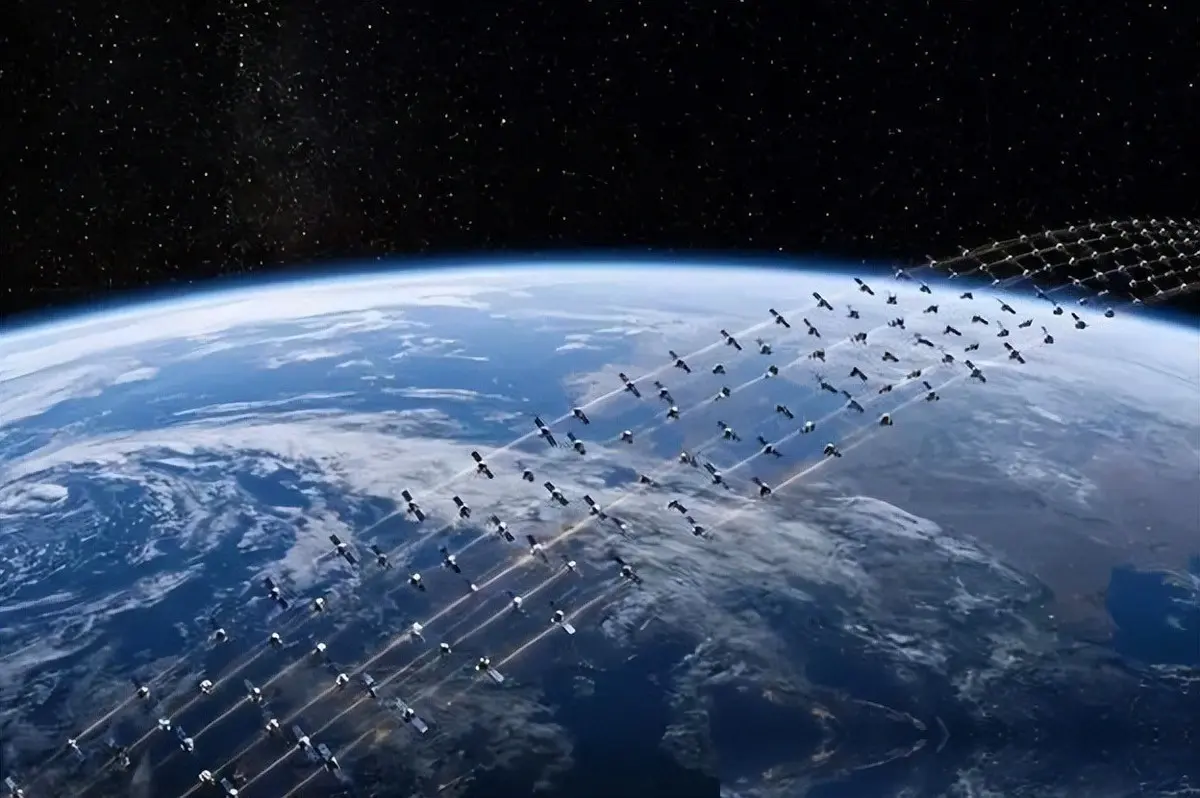
所谓轨道竞争,本质上不是谁先占满位置,而是谁能以更低成本、更高频率建立可持续的卫星网络,并把通信、算力和行业应用变成稳定收入。
中国在海南加快发射只是起点,真正的较量会延伸到火箭复用、卫星批产、关键元器件和应用生态。
至于马斯克说的"星链轨道快占满了"——中国航天工程师们大概会抿一口茶淡淡地说:"没事,你先占着,等海南发射场火力全开,轨道上见。"
(科技责编:拓荒牛
 )


 晋ICP备17002471号-6