
朱雀三号遥二在2026年8月19日成功回收,国内可复用火箭的“入场券”已经拿到。但拿着这张入场券,距离坐上“规模化、低成本”的牌桌,还有一段公开的、硬性的路要走。
这件事还在演变中,但千帆星座超过1.5万颗卫星的组网进度,正在被两股相反的力量拉扯。一边是国际电联“先占先得”的规则倒计时,另一边是国内可复用火箭产业从“能回收”走向“可复用”的3-5年体系搭建期。
这两股力量会把最终的时间表推到哪一年,取决于几个接下来可以明确追踪的关键变量。
两个关键变量,决定了组网速度的上限
千帆星座目前的问题,不是“能不能发”,而是“能不能便宜地、大批量地发”。以当前由长征八号、六号甲等一次性火箭支撑的节奏,完成几百颗卫星的初期组网没有问题,但要支撑起上万颗卫星的终态部署,成本账根本算不过来。核心约束有两点:
第一,可复用火箭的“体系化”落地速度。 这是当前最大的悬念。朱雀三号总指挥戴政在回收成功后公开表态,从“能回收”到“可复用”,国内产业仍缺不少工程课,整套回收后检测、运维、复用标准体系的搭建,预计需要3—5年时间。
蓝箭航天没有计划让这枚回收的箭体在半年内复飞,而是选择原地拆解实测,从头搭建复用评估体系。也就是说,在2029年之前,我们大概率看不到国内可复用火箭进入高频次、低成本的航班化运营阶段。
第二,运力与产能的“硬缺口”何时能补上。 即便火箭复用技术成熟,还有两道坎要过。一是火箭产能——行业预期2027年上海地区形成年产100发火箭的能力,但这个目标能否按时达成,会直接影响千帆星座2028-2030年潜在发射窗口的运力供给。
二是卫星产能——格思航天卫星工厂当前设计产能是每年300颗,未来第二工厂建成后才能提升至年产600颗以上。在万颗卫星的部署目标面前,这个产能爬坡节奏,同样是决定组网上限的核心约束。
组网时间表的三种推演
基于以上两个核心变量,回到最初的问题:千帆星座的1.4万颗卫星,到底会被拖到什么时候?
走向A:2027年底前,朱雀三号实现单箭复飞3次以上,且国内商业发射工位、卫星产能完成同步扩容。 触发信号是:蓝箭航天在2027年上半年公开复用飞行成功,且单箭复用周期缩短至2个月以内。
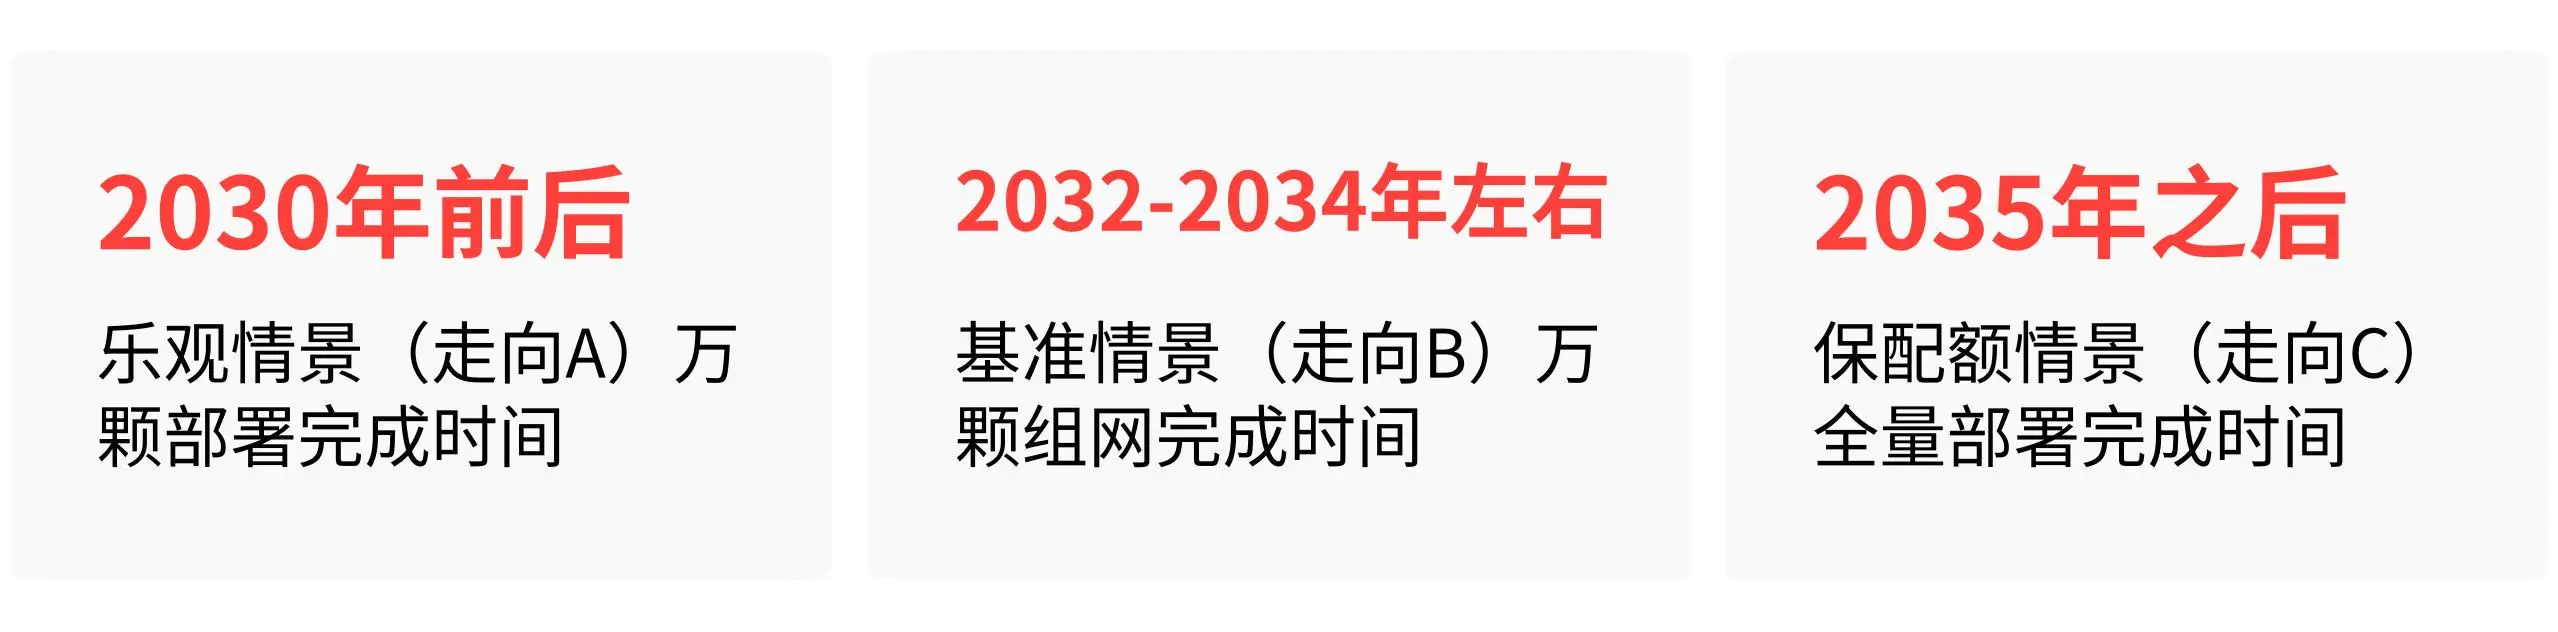
如果这个信号出现,千帆星座原定2028-2030年的发射爆发窗口有可能如期打开,在2030年前后完成万颗级部署存在现实可能。但目前来看,这个走向的触发条件非常苛刻,需要蓝箭的复用节奏显著快于其公开的3-5年体系搭建预期。
走向B:可复用火箭复用体系按3-5年公开节奏推进,2028-2029年才进入成熟复用阶段。 这是当前公开信息支撑下的基准情形。
在这个走向下,千帆星座在2027年完成1296颗一期部署后,后续的万颗级部署将面临一个明显的“运力空窗期”——卫星工厂产能上来了,但便宜的大运力火箭还没到位。组网进度会向Starlink的早期节奏靠拢。参照这个节奏,千帆星座的万颗组网大概率会拖到2032-2034年左右。
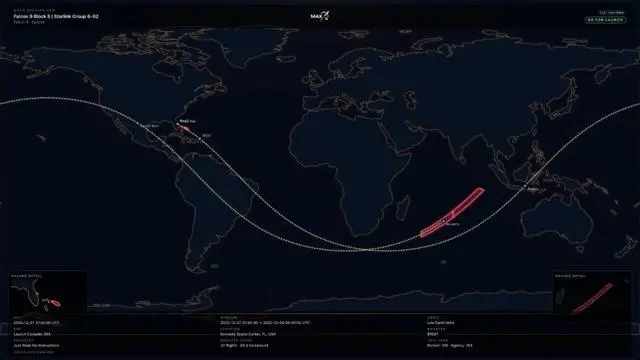
SpaceX星链任务发射飞行轨迹可视化界面
走向C:如果2027年底前,国内民营可回收火箭未能实现规模化落地,商业发射工位也未能完成对应扩容。
航天领域产业研究者沈映春已公开指出,受运力与量产能力双重制约,千帆星座的原始组网目标大概率延期;届时,千帆星座可能优先集中力量完成ITU要求的最低轨频配额发射,以保住申报的轨道资源,而非按原乐观节奏推进全量部署。
一旦进入这个“保配额”模式,全量组网的优先度自然下降,1.4万颗卫星全部署完的时间可能进一步延后到2035年之后。
当前更可能是哪个走向?
从蓝箭航天总指挥戴政的公开表态,以及朱雀三号遥二回收后“原地拆解实测”的实际动作来看,走向B是当前确定性最高的基准情形。蓝箭航天在公开推进节奏上,优先保障的是复用可靠性,而非不计代价地提速。
这个选择在工程上是正确的,但意味着千帆星座的组网方——上海垣信卫星,在未来几年内必须面对一个现实:便宜的大运力火箭还没到位,但ITU的倒计时一直在走。
不过,这个预判是建立在“国内可复用火箭完全按当前公开节奏推进”这一前提之上的。
如果出现以下信号,结论就需要重新评估:朱雀三号在未来12个月内实现单箭成功复飞3次以上,且单公斤发射成本快速下探至千元级别;或者2027年底前,国内商业发射工位和火箭产能完成超预期的扩容。
“收回来只是第一步,后边还要解决火箭达到什么标准和状态才能复用等问题,国内产业从‘能回收’走向‘可复用’仍缺不少工程课。”——蓝箭航天朱雀三号总指挥戴政
这句话,某种程度上就是当前千帆星座组网进度的底层注脚。单次回收成功不等于商业化复用成熟,万颗级星座的部署,最终考验的不是某一发火箭能不能飞,而是一整套产业体系能否以“航空器式”的节奏,把发射变成日常。
这条路,SpaceX用猎鹰9号走了6年多才完成万颗星链部署。千帆星座的倒计时,才刚刚开始。
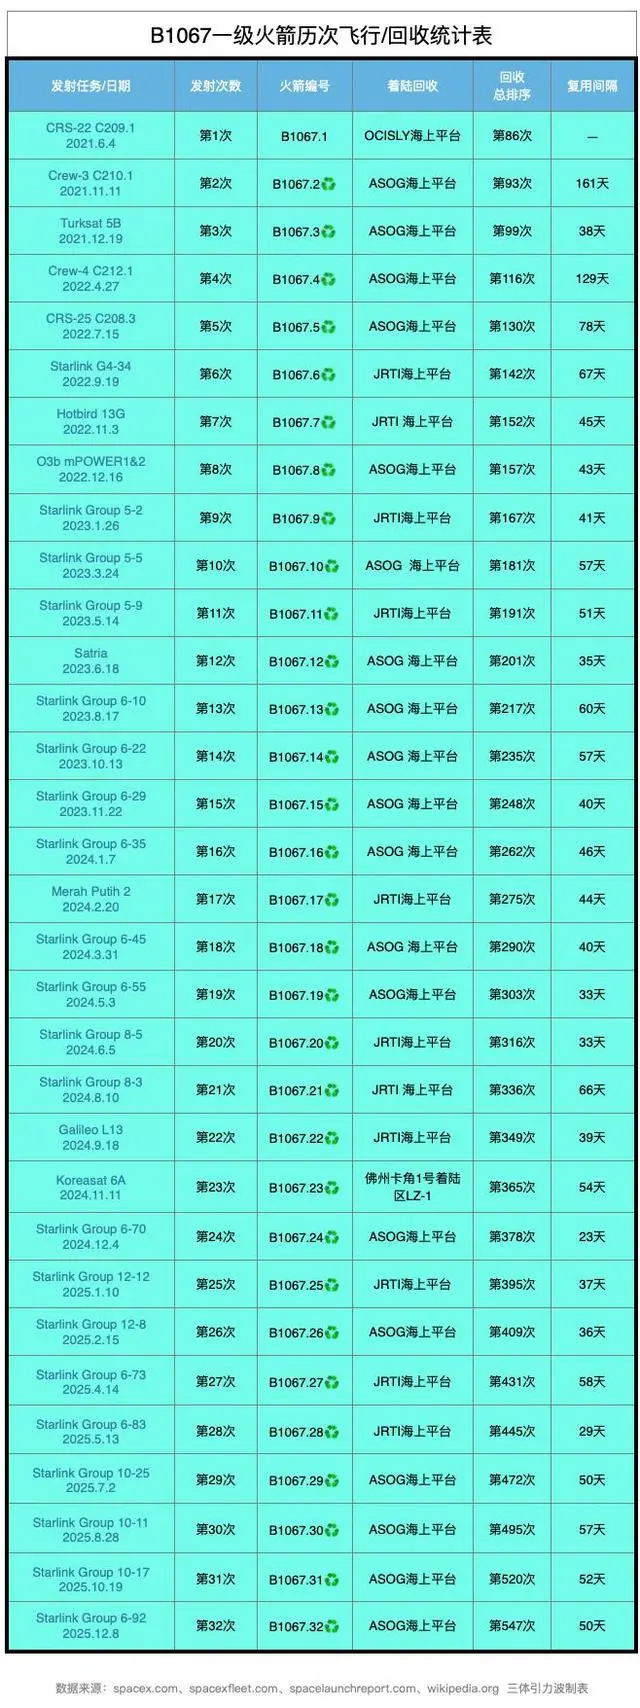
猎鹰9 B1067火箭历次飞行回收统计总表
(科技责编:拓荒牛
 )


 晋ICP备17002471号-6