
最近一段时间,很多人对中国航天的认知,还停留在 “国家队稳重、民营队追赶” 的固有印象里。
大家习惯觉得:民营航天起步晚、技术弱、试验不稳定,只能做一些简单的试验发射,真正的规模化商业运营、低成本常态化组网,距离落地还有很远。
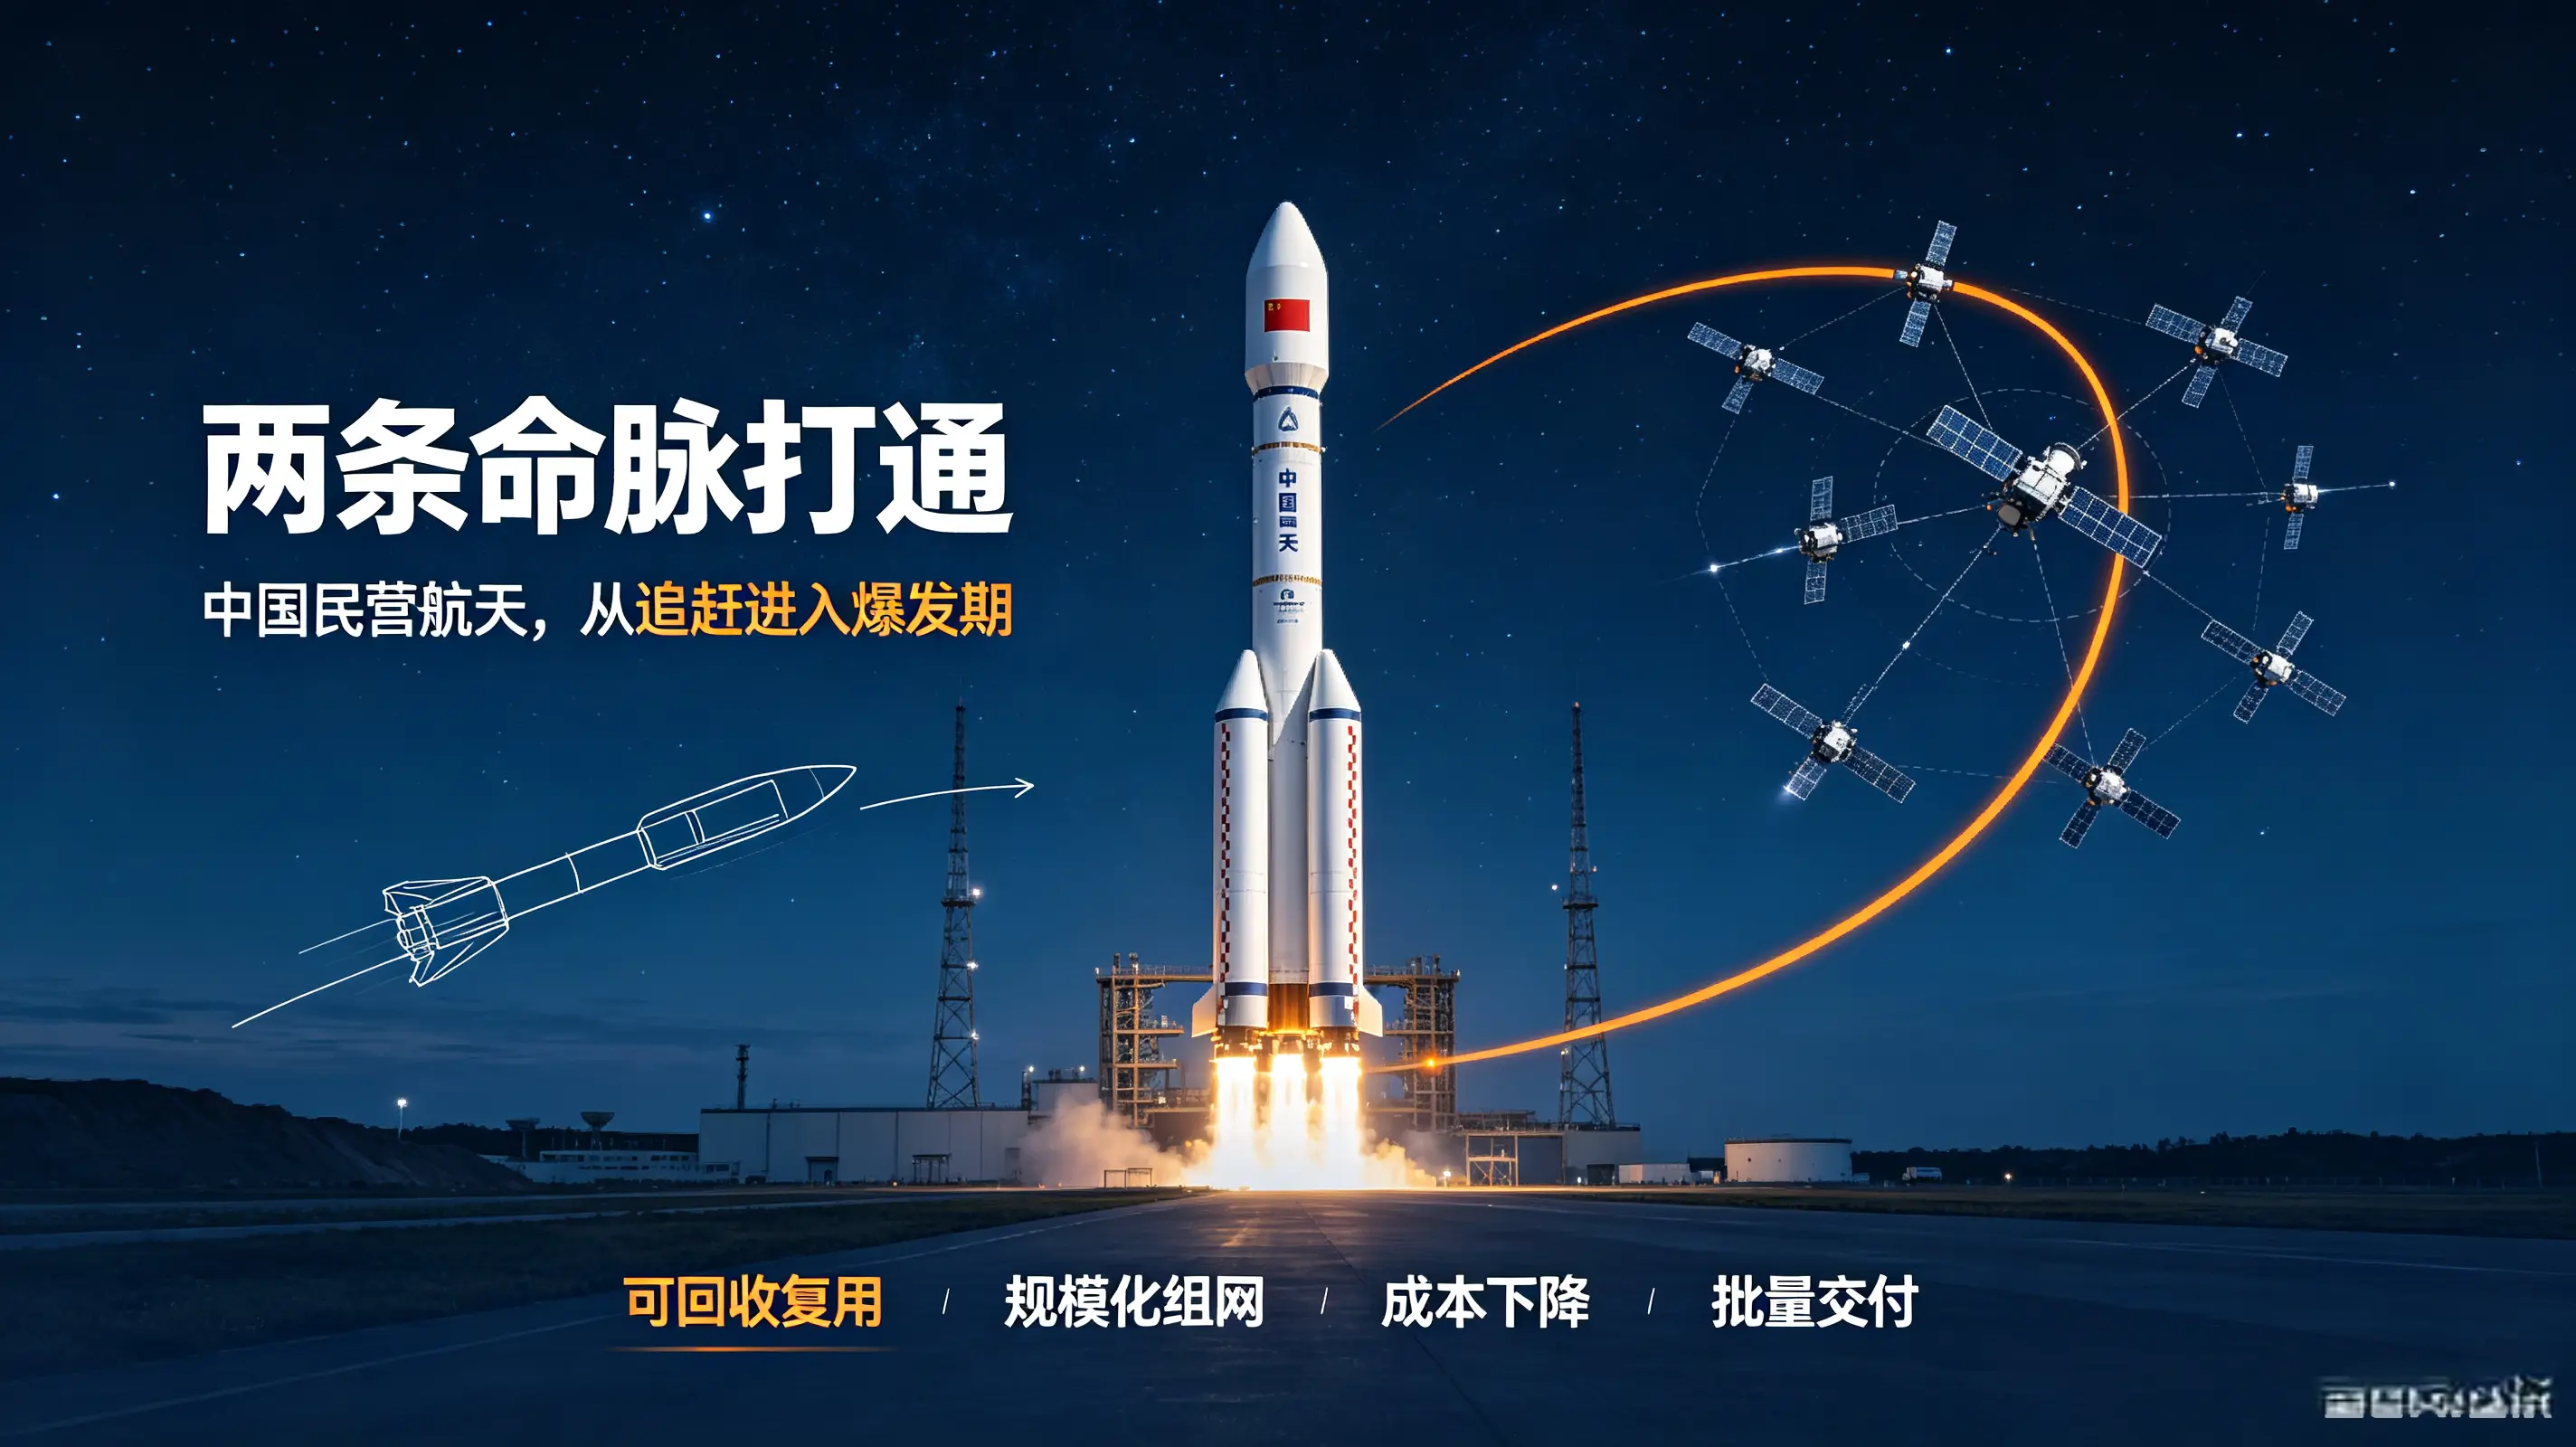
但最近半个月,整个行业发生了两件足以改写格局的大事,而且是两条火箭产业最核心、最致命的命脉,一夜之间全部跑通。
第一条,可回收火箭技术正式商用落地,彻底解决发射成本问题; 第二条,规模化星座组网批量交付,彻底解决商业运力交付问题。
放在半年前,这两条路线还处在反复试验、多次失败、技术卡点重重的攻坚阶段。 放在现在,技术验证结束、工程流程跑通、商业模式闭环成型。
这已经不是简单的技术突破、单点反击,而是中国民营航天从 “试验摸索期” 正式跨入规模化爆发期的标志性拐点。
今天不用晦涩术语、不用官方套话,用普通人能听懂的大白话,完整拆解这次行业质变。讲清楚两条命脉到底突破了什么、解决了哪些卡脖子问题、对整个商业航天产业意味着什么,同时客观分析真实优势和现存短板,不吹不黑、只讲真实产业逻辑。
一、先看懂真相:民营航天过去一直受限,卡死在两个致命短板
任何一个行业想要从小众试验走向商业爆发,必须解决两个终极问题:成本能不能打、订单能不能接。
航天产业更是如此。过去几年,国内民营航天一直发展缓慢,不是企业不够努力,不是政策不够扶持,是被两个硬门槛死死卡住,完全绕不开。
第一个门槛,发射成本居高不下。 传统火箭全部是一次性使用,升空之后箭体直接报废。很多人不知道,一枚运载火箭,燃料成本只占整体成本的 1% 到 3%,最贵的一子级箭体结构、发动机、控制系统,占了总成本的 70% 以上。
每次发射,相当于把几千万的高端工业设备直接扔进大海。 这种模式,只适合极少数高价值科研卫星、国家任务发射。 如果想要搭建低轨卫星互联网、上千上万颗卫星组网,一次性火箭的成本完全无法承受,商业模型根本算不过来账。
第二个门槛,没有规模化组网交付能力。 过去民营火箭大多是 “单次单发、小单试验”,一次只打一颗、两颗试验卫星。 流程繁琐、适配性差、星箭协同能力弱,根本承接不了大型星座批量组网任务。
全球商业航天的未来,核心就是低轨巨型星座组网,海量卫星上天,实现全域通信、遥感、导航增强。 没有批量发射、批量入轨、精准布轨的能力,就拿不到商业大单,永远只能做边缘配角。
简单总结过去的格局: 成本降不下来,没法商业化普及; 运力交不出量,没法承接大订单。
这两大短板,就是压在民营航天头上的两座大山,也是我们一直被认为 “只能追赶、无法超越” 的根本原因。
但就在最近,两座大山全部被搬开,两条产业命脉彻底打通。
二、第一条命脉:火箭可回收技术完全跑通,成本革命正式落地
很多媒体只报道一句 “火箭回收成功”,但绝大多数人根本不懂,这到底意味着多大的产业变革。
今年 8 月 19 日,朱雀三号遥二任务圆满落地,完成了中国民营航天首次着陆腿式陆地完整回收。 这也是国内首个、全球第三个,真正实现入轨级火箭一子级垂直着陆回收的民营型号。
这次突破,不是简单的落地成功,是全流程、全工况、真实入轨任务下的技术闭环。
整个过程完全对标国际主流复用火箭标准: 火箭点火升空、完成卫星入轨任务、一子级分离、高空姿态调整、多次空中制动、发动机深度变推力调节、精准定位落点、展开着陆支腿、平稳垂直着陆。
整套流程没有断点、没有补救、没有试验瑕疵,完全达到商用复用标准。
很多人不清楚这里面的技术难度。 火箭高速返回大气层,要承受高温、高压、复杂气流扰动,发动机需要多次重启、推力随时在 40% 到 110% 区间动态调节,姿态控制误差必须控制在米级以内。
稍有偏差,要么空中解体,要么落点偏移、直接坠毁。
在这之前,国内民营回收火箭一直处在试验、调整、失败、重试的循环里。 从今年开始,试验阶段彻底结束,进入成熟商用阶段。
可回收火箭真正的价值,不在一次试验好看,而在极致压缩成本。 按照行业公开测算,火箭一子级可重复使用之后,单次发射综合成本直接砍掉六成以上。 未来成熟复用迭代后,成本还有大幅下探空间。
这就相当于航天发射从 “每次买新飞机”,变成了 “飞机反复起降运营”。 成本一旦大幅下降,常态化发射、高密度组网、高频次商业任务,全部从不可能变成完全可行。
更关键的是,国内现在已经形成多条技术路线并行突破的格局。 民营企业主攻腿式垂直回收,国家队突破海上网系回收,多条路线同时成熟,彻底摆脱单一技术依赖,整个产业的容错率、迭代速度、安全系数全部拉满。
这就是第一条命脉的真正意义:解决了贵的问题,让商业航天具备赚钱的基础。
三、第二条命脉:规模化组网交付能力成型,真正能接全球大单
如果说回收技术解决了 “成本问题”,那近期落地的组网突破,直接解决了 “产能和交付问题”。
就在 9 月 16 日,东方空间引力一号遥三任务圆满成功,一次性将 8 颗千帆星座组网卫星精准送入预定轨道,单任务净载荷突破 3 吨,是民营火箭标准的规模化组网任务。
同一天,朱雀二号系列也完成了标准化组网发射流程验证,标志着民营火箭正式从 “试验单星发射”,升级为批量组网主力运载工具。
很多人分不清 “普通发射” 和 “组网发射” 的区别,这里讲最核心的差异。
普通单星发射,流程简单、适配单一、对轨道控制、星箭协同要求低,只要把卫星送上去就算成功。
规模化组网发射,是完全不同的难度级别。 它需要完成多星统一适配、星箭一体化协同、批量精准布轨、差异化入轨姿态控制、末级钝化安全离轨一整套复杂工程体系。
不是简单堆卫星数量,而是考验整个企业的系统工程能力、批量交付能力、任务标准化能力。
过去,这种大型组网任务,基本被国家队和海外巨头垄断,民营航天根本拿不到、也接不住。
现在格局彻底变了。 国内民营火箭已经稳定实现一箭多星、批量组网、精准布轨、高频迭代。 从单次试验,变成批量交付;从零散任务,变成常态化组网。
这第二条命脉的打通,意味着: 中国民营航天,终于具备承接巨型低轨星座、海量卫星组网、大规模商业订单的硬实力。
成本压下来、交付跟得上,商业闭环彻底成型。
四、为什么说不是反击,是全面爆发?看懂三层产业质变
两条核心命脉同时打通,不是单点技术突破,是整个行业发生了三层根本性质变,也是 2026 年民营航天彻底拐点的核心逻辑。
第一层质变:从 “技术试错” 变成 “工程成熟”
前几年的民营航天,核心工作是试错。 发动机不稳定、回收成功率低、组网能力弱、发射频次低,每一次任务都带有试验属性,不确定性极强。
现在所有核心卡点全部打通,关键技术全部验证成熟,发射、回收、组网全流程标准化、体系化。 行业彻底告别试错期,进入稳定工程落地、持续迭代升级的成熟阶段。
成熟最大的意义,就是可复制、可量产、可商业化。
第二层质变:从 “成本受限” 变成 “性价比优势”
过去我们一直觉得海外商业航天领先,核心领先在低成本高频发射。 现在国内可回收火箭落地,成本优势快速补齐。
而且国内产业链完整、供应链自主、制造成本可控, 一旦复用火箭大规模铺开,我们的商业化性价比,会快速形成赶超优势。
航天产业的竞争,到最后拼的就是成本、频次、产能。 这三项,我们现在全部具备突破基础。
第三层质变:从 “配角补位” 变成 “主力担当”
以前民营航天只能做小任务、补空位、打辅助。 大型组网、高频发射、商业主力订单,全部轮不到民营队伍。
现在组网交付能力、低成本发射能力双落地, 民营火箭正式成为国内低轨星座组网、商业航天规模化发展的主力军。
行业地位、产业话语权、市场空间,全部重新改写。
五、客观正视短板:不盲目吹捧,真实差距依然存在
看懂突破的同时,也要客观认清现状,避免过度乐观、盲目炒作。 目前国内民营航天虽然两条命脉打通,但依旧存在三个实打实的短板,需要时间迭代。
第一,火箭复用次数不足。 目前我们的回收成功是单次稳定落地,后续多次复用、百次级迭代、长期稳定性,还需要大量试验和任务积累。海外成熟型号已经实现数十次复用,我们的迭代空间依然很大。
第二,高频发射能力尚未完全成型。 技术通了、流程通了,但发射场地、任务排班、箭产批量制造,还在爬坡阶段。 真正做到每月多发、常态化高频执行,还需要产业链配套持续完善。
第三,终端应用生态尚未完全爆发。 火箭和卫星的硬件能力跟上了,但后续通信、遥感、行业服务、民用场景落地,还处在前期铺垫阶段。 硬件突破之后,应用生态的建设,是未来最大的增量空间。
突破是真突破、拐点是真拐点,但产业成熟、全面赶超,需要持续落地迭代,不是一蹴而就。
六、未来三年产业主线:民营航天的爆发逻辑已经清晰
结合两条核心命脉打通的现状,未来民营航天的发展节奏非常明确,不再是模糊的题材炒作,是实打实的产业升级。
第一,复用火箭快速迭代,成本持续下探。 接下来所有头部民营型号,都会加速回收试验、复用试飞、多轮迭代,发射成本逐年降低,常态化发射成为常态。
第二,低轨星座组网大规模提速。 千帆星座、各类低轨互联网星座,会进入高密度、批量式组网阶段,民营火箭承接绝大多数中轻型组网任务,订单量持续爆发。
第三,国产供应链全面受益。 火箭发动机、结构件、电子控制系统、卫星载荷、航天材料、精密制造等国产产业链,随着批量交付迎来业绩兑现周期。
第四,商业应用逐步落地。 卫星通信、对地遥感、气象监测、海洋监控、物联网卫星、应急通信,各类商业场景逐步落地,从 “造火箭、放卫星”,走向 “用航天、赚服务”。
整个产业,从单一硬件制造,走向发射 + 组网 + 运营 + 应用的完整商业闭环。
这就是真正的产业爆发,不是短期题材行情,是长达数年的成长趋势。
七、写给所有人的真话:中国民营航天,已经换了赛道
过去我们看民营航天,永远在比追赶、比差距、比试验成功率。 现在两条核心命脉全线打通,赛道已经彻底切换。
不再是跟着别人后面追赶, 而是凭借完整的国产产业链、低成本复用技术、规模化组网能力,走出中国式商业航天发展路径。
别人靠先发优势,我们靠后发迭代; 别人靠单一技术路线,我们靠多路线并行突破; 别人靠成熟存量市场,我们靠全新增量市场爆发。
从追赶,到并行,再到局部领先, 中国民营航天的爆发周期,已经正式开启。
互动探讨: 你看好国内民营商业航天的长期发展吗?你觉得接下来火箭复用、卫星组网、航天应用,哪个分支会最先迎来大规模兑现?欢迎评论区聊聊你的看法。
(科技责编:未找到用户
 )


 晋ICP备17002471号-6