
AI算力的每一分增长,都要从这些闪着光的机柜里过一遍
AI这两年最热的是大模型,但真正先把钱赚到手的,是给大模型供货的那批硬件公司。光模块、存储、算力芯片、电力,市场习惯把它们合称"光存算电",是AI基础设施最核心的四块。这四块常被拿来排座次、比高下,可对普通投资者来说,排名意义不大,弄清楚每一块各自强在哪、弱在哪、钱多久能兑现,才真正有用。本文把这四块拆开讲清楚,也把里面能叫得上名字的中国公司摆到台面上,帮你看明白一件事:未来三年,哪一块确定性最高、哪一块还得靠时间熬、哪一块的好消息可能已经被市场提前喊完了。01 一笔钱,四个出口
大模型公司普遍还在烧钱,OpenAI融了那么多轮,至今尚未实现盈利;国内几家头部,也没谁敢说靠卖模型赚到了钱。可就在同一条产业链上,卖芯片的、做光模块的、供电供水的这批公司,订单排到两三年后,业绩实打实进了账。淘金热里赚钱的从来不只是挖金子的人,山脚下卖铲子的,往往先富起来。这一轮AI,卖铲子的生意就集中在"光存算电"这四块。先说清楚一个容易被忽略的关系:光模块、存储、算力芯片、电力,看着是四个独立行业,实际是同一笔钱分出来的四股。这笔钱,是全球科技巨头为搞AI砸下的巨额资本开支。芯片要跑起来,得靠光模块把成千上万张卡连成能协同运算的集群;得靠一种紧贴芯片的高速存储HBM把数据快速喂给芯片;还得靠变压器、电源和散热,保证整个机房不断电、不过热。四块拴在一根绳上,AI投入加码一起涨,AI投入收缩一起冷。正因为同源,判断谁更值得关注,不能只看"谁在涨",得看三点:需求是不是真实订单而非纸面预期;中国在这一环能不能把利润留下,还是干着活、钱被上游拿走;好消息是不是已经被市场提前反映、价格是否还有空间。这三点,是贯穿下面四块的主线。02 光模块:中国话语权最强的一环,但"组装"和"造芯"是两回事
光通信的作用,是给AI数据当高速公路。芯片之间传数据,用电信号又慢又费电,于是把电信号转成光、在光纤里传,速度快得多。承担这活儿的核心零件是光模块,AI集群越大,用量越多,需求逻辑非常直接。这一环最大的看点,是中国公司少有的强势地位。中际旭创已是全球规模领先的光互连供应商,2025年收入口径全球份额约21%;新易盛、天孚通信紧随其后,市场把这三家合称"易中天"。再往下,光迅科技、华工科技、剑桥科技、太辰光、博创科技等一批公司都在跟着放量。在800G、1.6T高端光模块上,中国厂商合计份额超过70%,这是中国在AI硬件里少有的"卡别人脖子"的环节。更关键的是接下来的增长节奏。高盛2026年9月最新报告预测,1.6T光模块出货量将从2026年的约3283万只,增至2027年的7136万只,两年翻一倍多;2028年虽回落至5485万只,那不是需求变差,而是更高速的3.2T开始接棒。中际旭创H股招股书也印证了这个趋势:2026至2030年,1.6T市场复合增速高达57.6%,而800G的复合增速仅2.1%、趋于见顶,400G及以下已是负增长。投行对光模块的整体预期也在同步上调,高盛把2026至2028年全球光模块市场规模预测分别上调33%、81%、115%,2028年看到1485亿美元。但光模块有个必须点破的短板:中国强在"组装",不等于强在"造芯"。一颗光模块里最值钱的两样东西,发光的激光芯片EML和处理信号的电芯片DSP,前者国产化率只有4%到5%,高端货大量依赖海外供应;后者几乎被美国公司掌握。源杰科技、长光华芯、仕佳光子等国产厂正在追赶,但高端EML产能目前还在排海外厂商的队,订单已排到2028年。CPO(共封装光学)技术路线一旦加速,还会重排整条价值链。所以对光模块要分两层看:中游组装环节放量确定、利润确定,是中国稳稳吃到的一块;上游光芯片仍是软肋。更需要留意的是,这一环的好消息已经喊得很响,投行上调、资金追捧,预期打得相当满。基本面向好没有疑问,但价格是否还留有空间,是这一块眼下最需要掂量的地方。03 存储:涨价与国产替代叠加,钱正在当下兑现
存储是AI的仓库,模型上百亿的参数和海量训练数据都要存在这里。其中最金贵的是HBM,可以理解成紧贴芯片的一排超高速货架,负责把数据用最快速度递给芯片运算。存储这一轮的兑现节奏,比很多人预想的要快。内存合约价大幅上涨,一季度环比暴涨90%以上、二季度再涨近六成,高盛用"十几年来最严重的短缺"来形容当下的供需。原因不复杂:几家大厂把产能集中挪去做利润更高的HBM,普通内存反而供不应求,价格被顶上去。HBM市场2025年约300亿美元,2026年预计增长近60%至546亿美元,而产能基本被SK海力士、三星、美光三家掌握,其中SK海力士是英伟达HBM的第一大供应商。中国在存储的处境和光模块正好相反:需求旺,但话语权低。恰恰因为起点低,这里同时装着两层机会。一层是眼下就在兑现的涨价红利,兆易创新、江波龙、佰维存储、德明利等公司业绩弹性明显,江波龙今年上半年净利润同比暴增超过100倍。另一层是往后的国产替代空间,长鑫存储已是全球第四大DRAM厂商、全球份额约10%,但HBM产能占比还很小,向上仍有很大余地;澜起科技做内存接口芯片,香农芯创涉足HBM分销,深科技等也在这条链上。存储的特点是涨价和替代两件事叠在一起:涨价是眼前能看到的现金流,替代是中长期的成长空间。相比光模块预期已经打满,存储当下正在兑现、故事又没讲完,市场对它的认知反而可能偏保守。04 算力芯片:门槛最高,兑现最慢,考验耐心
算力芯片是AI的大脑,训练也好、推理也好,最终都靠它完成运算。这是四块里门槛最高、周期最长的一块。全球制高点仍牢牢握在英伟达手里,它真正的壁垒不在芯片跑得多快,而在背后那套软件生态,全球开发者都习惯了用它,换别家的卡意味着代码重写、习惯重建,迁移成本极高,AMD、博通也占据重要位置。国产这边各有各的活法:华为昇腾软硬件一体自建生态,试图绕开英伟达的壁垒;寒武纪单押AI加速卡,2024年首次实现年度盈利,近两年持续盈利;海光信息相对稳健,靠CPU这头现金牛反哺AI加速卡。往后还有龙芯中科、景嘉微,以及燧原、摩尔线程、壁仞、沐曦等尚未上市的新势力,底层制造由中芯国际、华虹托底。算力芯片这块钱的脾气要看明白:它的确定性不在当下业绩,而在"不得不做",先进制程被卡得越紧,越是倒逼国产链条往前走。它的行情弹性往往来自技术突破或政策事件的驱动,而非平稳的业绩释放。这决定了它更适合有耐心、看长线的资金,短线博弈容易被漫长的兑现周期耗尽耐心。05 电力:弹性最小,却是最稳的一块
电力排在最后,因为它爆发力最弱,发电、输配电都是成熟到不能再成熟的行当,很难像前三块那样动辄翻倍。但它的确定性并不比谁差。AI的耗电量是实打实的压力,一座大型算力中心一年用电量顶得上一座中小城市。据行业公开报道,欧美市场已经出现变压器供不应求、交货周期拉长到两年以上的情况。看电力这一块,重点不在发电,而在给AI供电和散热的配套环节:数据中心的不间断电源、服务器电源、液冷散热、变压器。电网侧有国电南瑞、许继电气、思源电气;服务器电源有麦格米特、欧陆通;不间断电源和液冷这块,英维克、科华数据、科士达、申菱环境、金盘科技都有布局。这些公司的订单确定性不输光模块,只是想象空间有限、故事不好讲,容易被市场冷落。反过来看,这种闷头接单、少人炒作的生意,踩雷概率也相对更低,给的是一份稳定回报,而非暴利预期。06 四块怎么选,取决于你要什么样的钱
把四块放到一起比,其实就看两件事:中国在这一环有没有话语权,以及需求弹性大不大。两件事一叠,四块的位置就清楚了。光模块,需求旺、中国话语权也强,是四块里唯一"中国卡别人"的环节,确定性排第一;但预期也打得最满,越往上游的光芯片越是软肋,价格是否还有空间要打个问号。存储,需求同样旺,中国话语权却低,反过来正因为低,国产替代空间最大,加上当下实打实吃着涨价红利,是四块里可能被低估的一块。算力芯片,需求旺、中国话语权最低,长期逻辑最硬、兑现最慢,是留给耐心和长线的钱。电力,弹性最小,但电网装备本就全球领先,确定性最扎实,适合求稳的资金。如果非要排个序:论确定性,光模块最高,其次电力、存储,芯片垫底;论弹性和想象空间,存储居首,之后是光模块、芯片、电力。两个排序不一样,因为你要的钱不一样,是求稳,还是搏弹性。这里还有个反常识但反复被验证的规律:确定性最高的板块,往往也是最贵、最拥挤的板块。人人都看明白的机会,价格早已提前反映。真正能多赚一层的空间,常常留在市场还半信半疑、认知尚未打满的地方。这不是让你去追冷门,而是提醒一句,看基本面的同时,别忘了看价格里已经计入了多少预期。重申一遍,本文不荐股,上面提到的公司只是帮你搭一个看懂行业的框架,不构成任何买入建议。这篇文章的判断基于2026年9月的公开数据:光模块的确定性建立在AI资本开支不减速的前提上,存储的爆发建立在涨价周期延续的假设上,芯片和电力更多是长期逻辑。任何一个假设发生变化,排序都要重排。产业趋势的密码,从来不在谁的声音最大,而在需求、产能、技术和产业链位置这几者的关系里,谁占的位置最稳。看懂这个,比记住一个排名重要得多。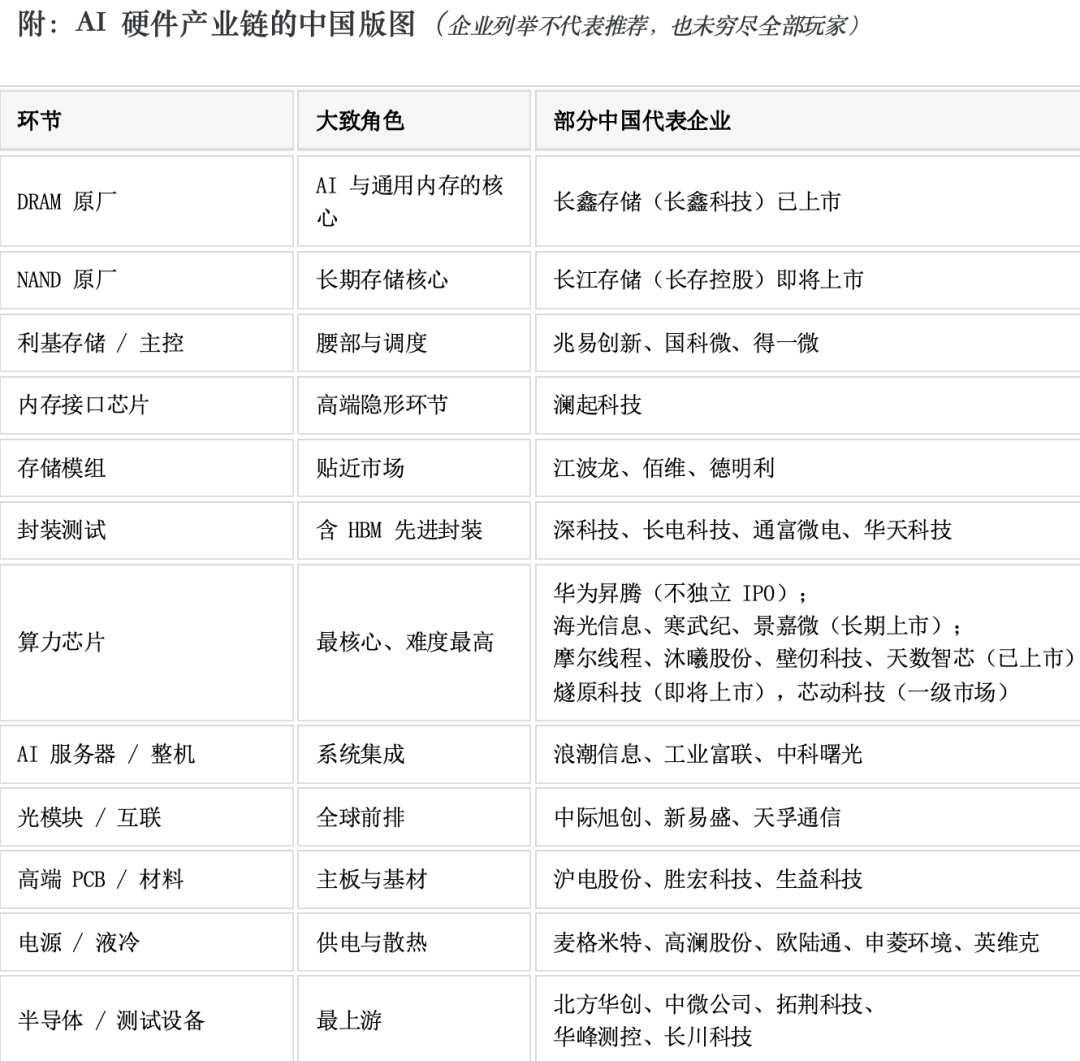
(科技责编:未找到用户
 )
2026年09月26日 22:32[查看原文]


 晋ICP备17002471号-6