
2026年1月,合肥新站高新区,晶合集成四期项目启动建设,总投资355亿元。
这家公司要建一条月产能5.5万片的12英寸晶圆代工生产线,布局40nm和28nm,做CIS、OLED驱动芯片,还有逻辑芯片。前三样不稀奇,稀奇的是最后一样——28nm逻辑。
28nm一直被当成先进工艺和成熟工艺的分界线。
跨过这条线,光刻、刻蚀、晶体管结构全是另一套玩法,投入翻着倍地涨。
所以全球真正稳定掌握28nm逻辑工艺的晶圆厂,一只手数得过来,不少厂商干脆守在28nm以上不再往下走。在中国大陆,逻辑芯片此前稳定做到28nm的,基本只有中芯国际一家。
晶合集成是谁?这家公司2015年成立,由合肥国资和台湾力晶合资,是安徽省第一家12英寸晶圆厂,2023年5月在科创板上市,首发募资近百亿元,创下当时"安徽史上最大IPO"的纪录。
排名方面,TrendForce公布的2026年一季度全球晶圆代工营收排名里,它排全球第八,在中国大陆排第三。
它的老本行是显示驱动芯片,代工市占率全球第一;CIS做到全球第五。但这些都是特色工艺——围绕特定应用优化,客户面窄。
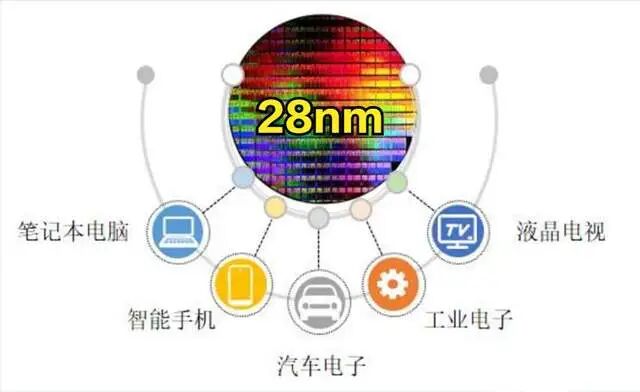
逻辑工艺不一样,它是通用平台。28nm逻辑平台一旦成熟,MCU、电源管理、射频、驱动芯片都能做,客户基数比专用工艺大得多。
公司披露,已联手客户完成28nm多个工艺平台的开发。按官方口径,四期今年四季度搬入设备机台并实现投产,满产要到2028年——公司官网写的是2028年底,部分媒体报道为2028年二季度,口径略有出入。
产能账也好算。截至2025年末,晶合12英寸月产能约13.8万片,产能利用率100.8%,基本满产满销。
四期这5.5万片投产后,总产能增加约四成,而且是可以接逻辑订单的产能。需求端确实撑得住:AI数据中心外围的电源管理芯片、手机电脑的周边芯片、车规和工业级SoC,大量都停在28nm这个节点上。
按SEMI的预估,2026年全球8英寸月产能约770万片,大陆厂商占170多万片、约22%。国际大厂退出的缺口,正在流向大陆晶圆厂。
所以,一旦28nm逻辑量产,对于晶合集成而言,将会是一个新的起点,至于它成色如何,等2027年量产爬坡、2028年满产时,我们看报表说话。
(科技责编:未找到用户
 )


 晋ICP备17002471号-6