
很多人还以为,全球商业火箭赛道,只有SpaceX一家独大。
最新出炉的统计榜单,直接刷新了很多人的认知。
财联社刚刚更新消息,援引Flight Atlas的数据,截至9月28日,今年全球航天发射已经超过170次,入轨总质量接近1900吨。
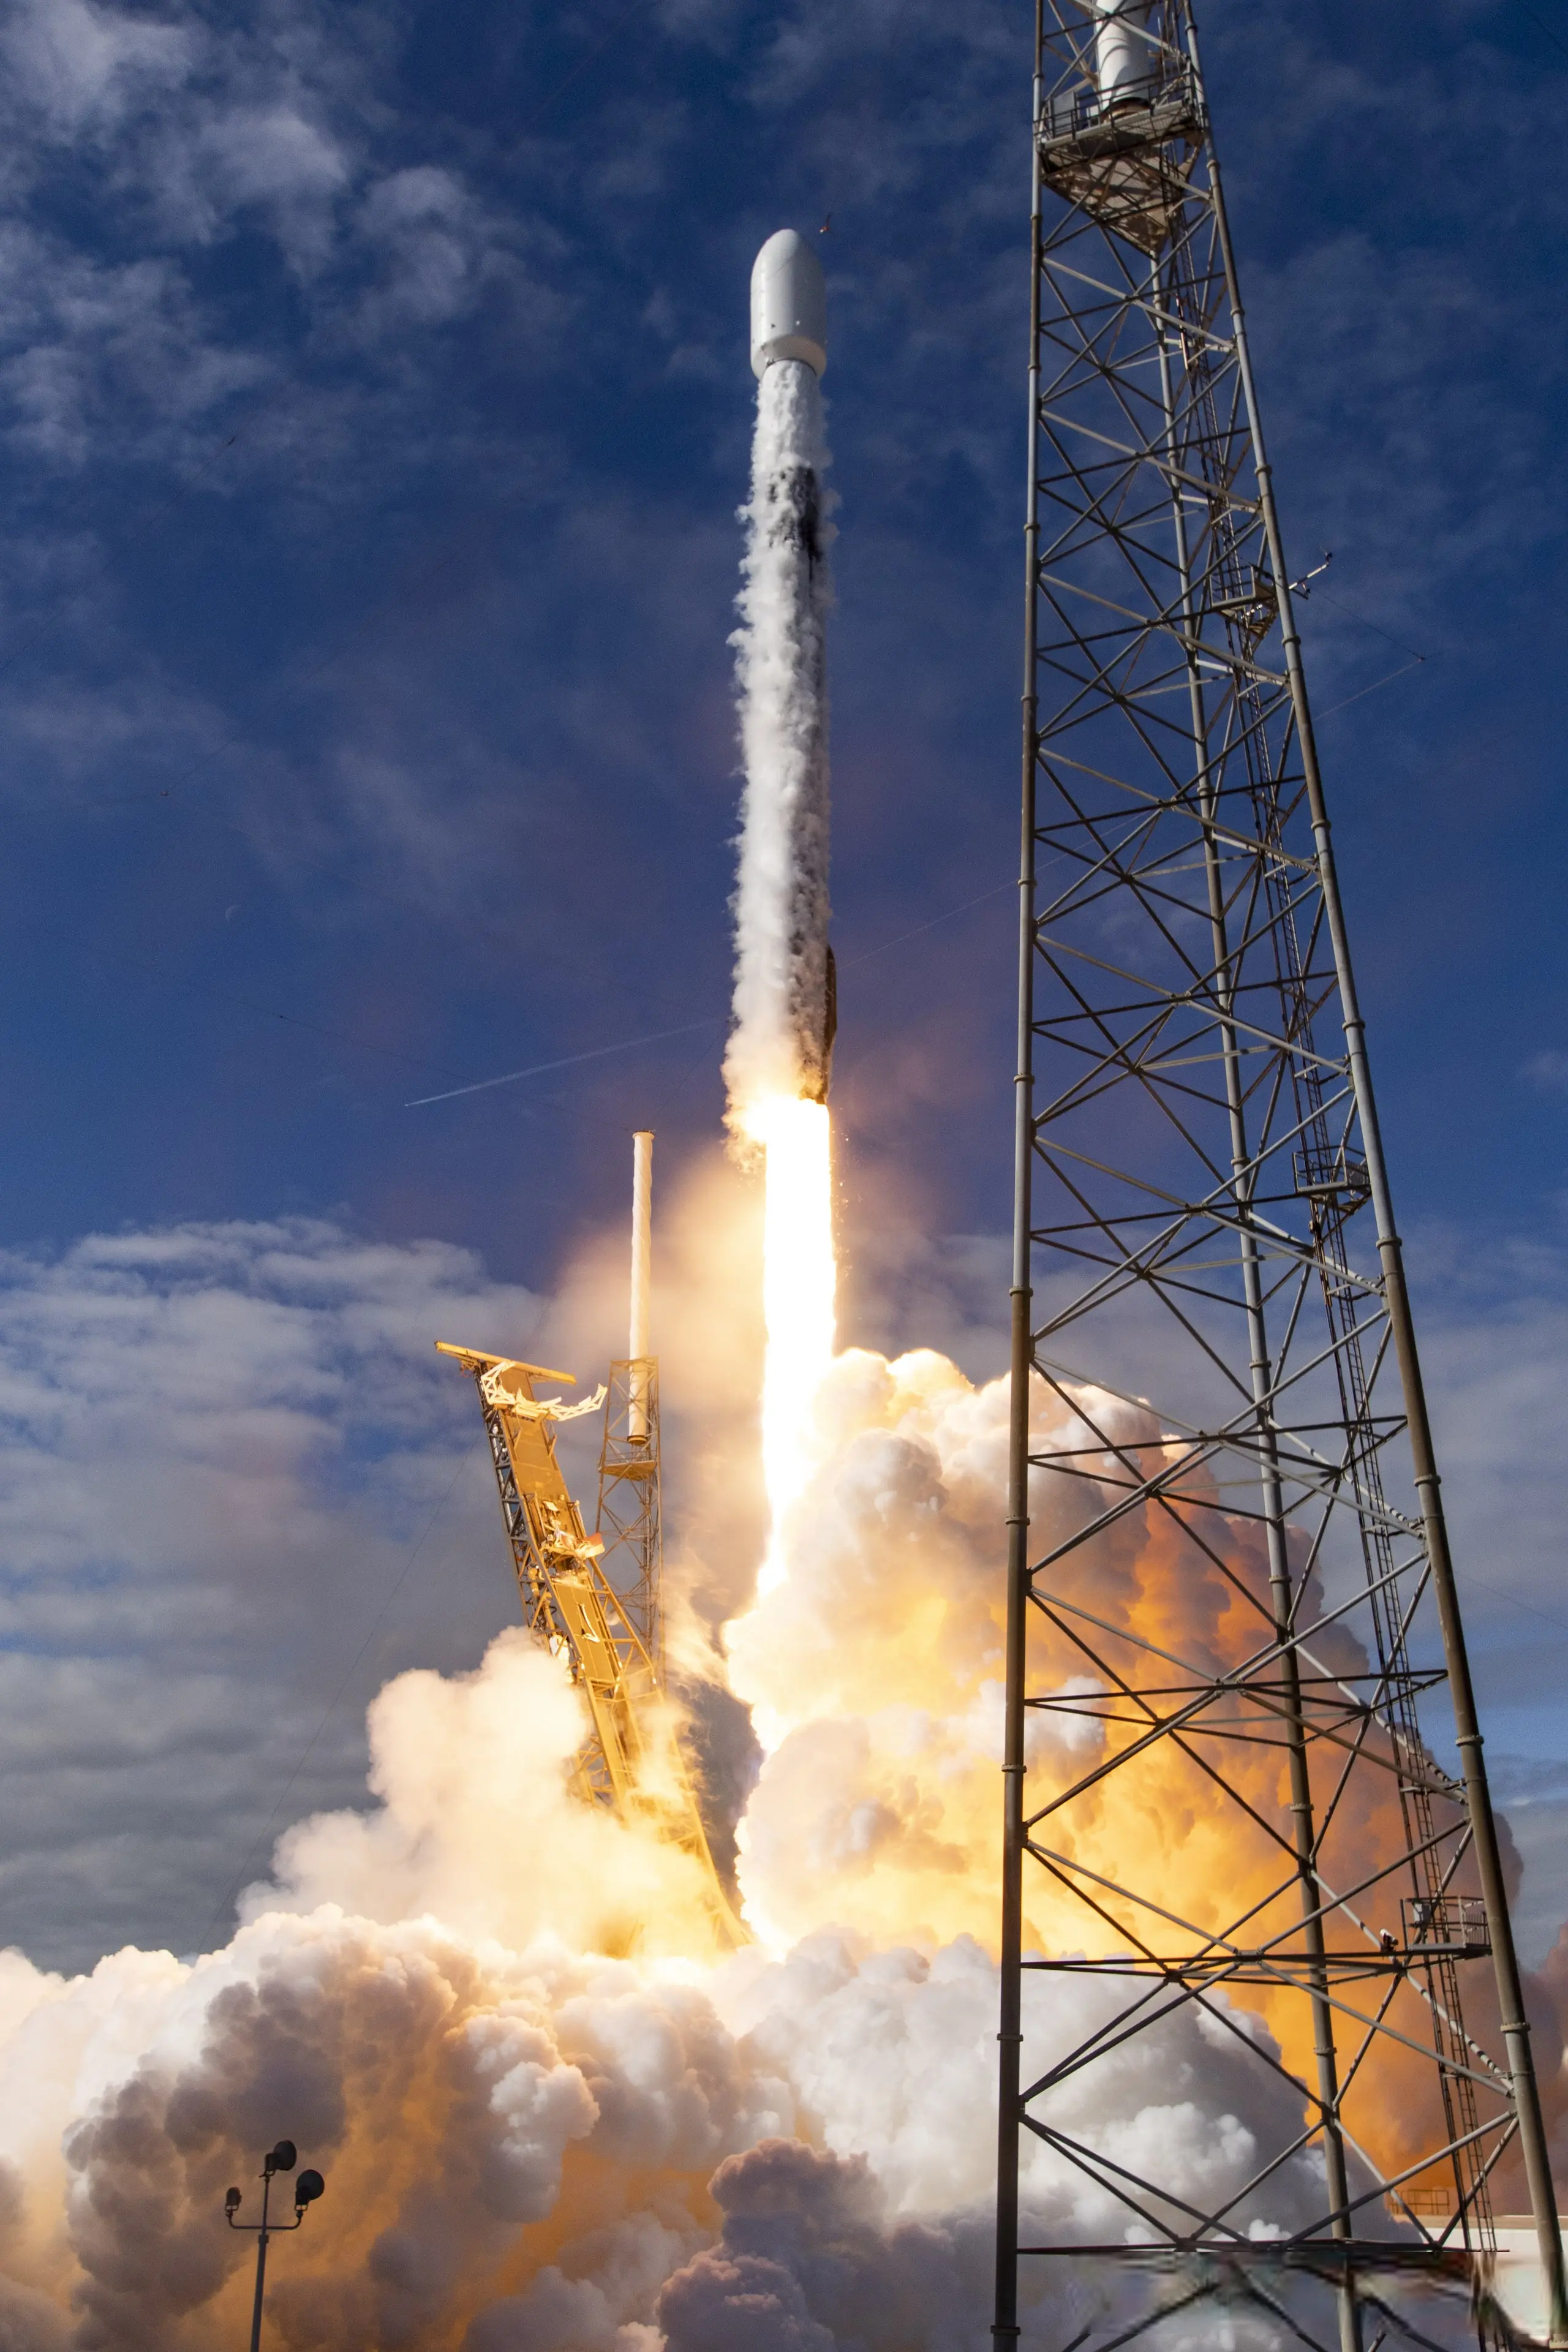
SpaceX依旧是那个难以撼动的领头羊,星舰第14次任务,单次就把约52吨载荷送进轨道,猎鹰9号保持稳定输出,大运力、低成本这条路,已经变成全球行业公认的方向。
就在大家目光全盯着美国的时候,中国民营火箭已经悄悄追了上来。
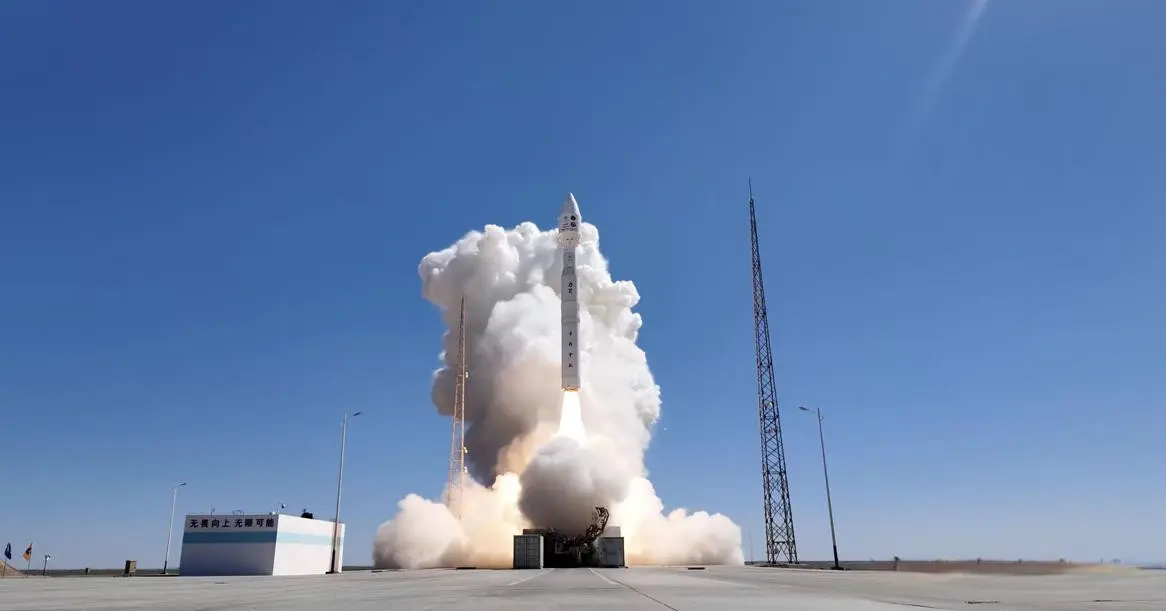
这份榜单里,中科宇航前三季度入轨载荷大约9吨,拿到了国内民营第一、全球民商第二的位置。
这不是某一次运气好的单发高光,而是靠今年高密度发射堆出来的硬成绩。力箭一号连续多次一箭多星,力箭二号顺利完成首飞,可回收路线也在稳步推进,一步步把发射频次和载荷吨位拉了上来。
更值得留意的,不是一家企业的突围,而是身后已经站起了一整支队伍。
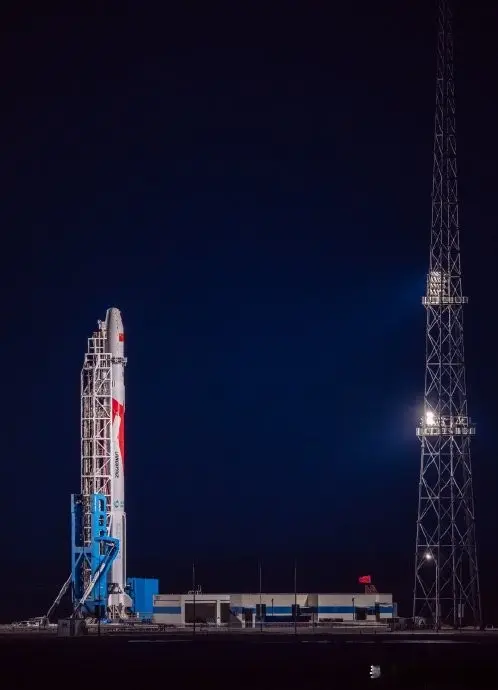
东方空间引力一号拿下全球最大固体运载火箭的名头,还完成了远海发射验证;蓝箭航天朱雀系列不断迭代,顺利摸到了回收技术的门槛;星河动力也有新箭成功入轨,各家路线各有侧重。
前几年还经常听见“能不能成功入轨都是问题”,现在直接变成梯队竞争。不再是单打独斗,而是多条技术路线齐头并进,固体、液体、可回收,每家都有自己的打法。
很多报道只盯着排名看,却很少说透背后真正的变化。
以前国内民商航天,大多停留在“先把箭打上天”的验证阶段。
现在比拼的,是能不能稳定高频发射、能不能控制成本、能不能承接星座组网这种大批量订单。赛迪智库测算显示,2026年国内商业航天市场规模有望达到3.5万亿元,整个产业链正在从试验期转向规模化运营期 。
这个万亿赛道,不只有火箭。
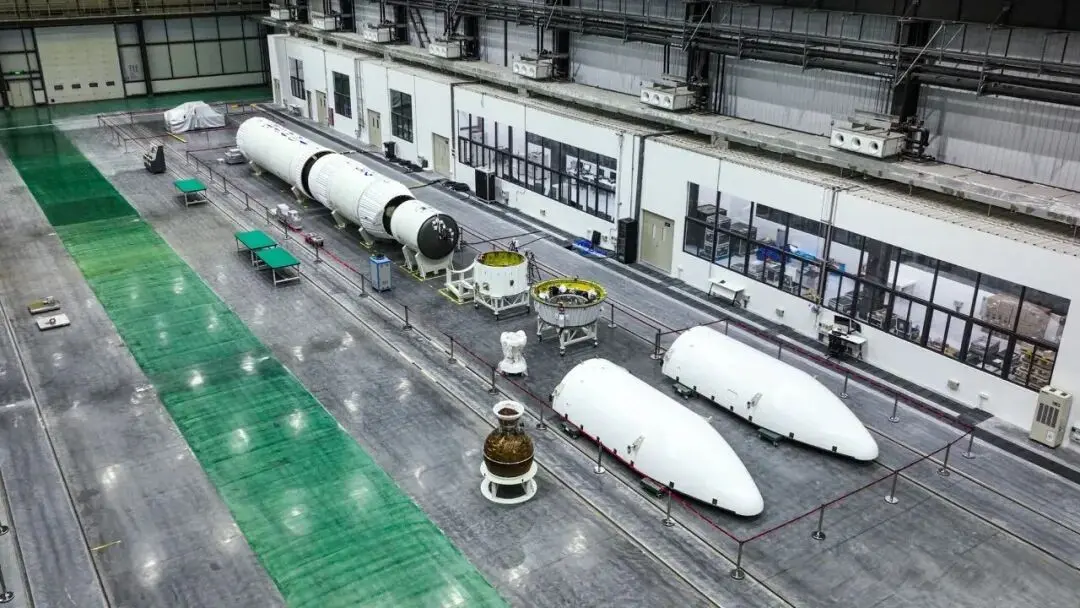
上游的发动机、箭体材料、电子元器件,中游的卫星制造,下游的通信、遥感、导航服务,整条链条都在跟着发射能力一起成熟。政策层面把航空航天划入新兴支柱产业,发射审批流程简化,超级工厂陆续投产,给高密度发射铺平了道路。
当然也要客观看待,第二不等于已经追上第一。
SpaceX多年积累的复用经验、发射频次、成本控制,依旧有明显优势。我们现在更多是缩小差距,搭建起属于自己的产业底座,而不是一步登顶。
但最关键的一点已经实现:国内不再只有单一选择。运营商手里有订单,能找到好几家靠谱的民商火箭来竞标,市场竞争反过来倒逼各家压成本、提可靠性,这才是行业长期往上走的动力。
全球运力竞赛已经打响。
美国那边不断刷新单次入轨吨位,欧洲、日本也在加紧布局新一代商业火箭。中国民商航天这波追赶,不是单纯拼一个榜单名次,而是抢未来太空经济的入场券。
从一开始只能仰望别人,到现在稳稳站进全球第一梯队,这条路走了十多年。
接下来的看点,不再是“能不能飞”,而是“能不能长期稳定、便宜、大批量地飞”。
(科技责编:未找到用户
 )


 晋ICP备17002471号-6