
小米拟拿出17亿元,投向欣旺达动力。
在它之前,理想汽车已披露26.5亿元的增资方案。两笔产业增资方案合计43.5亿元,让这家电池企业与整车厂的合作,进一步延伸到股权层面。
新能源汽车之外,欣旺达还有一门正在增长的生意:AI数据中心储能。公司半年报披露,这项业务上半年订单同比增长近30倍。
11月2日,欣旺达早盘一度涨超12%,收盘涨幅回落至10.77%、报17.79元;锂电池板块指数收涨约2.09%。
小米入局值得关注,AI机房的新订单也值得往下追。前者连接整车需求、产品开发和专业制造,后者让电池技术进入新的供电场景。
伴随动力业务的资本与治理安排调整,欣旺达准备进一步聚焦消费电池和储能。已有的客户合作与技术积累,正在找到商业化弹性更大的全新释放空间。
1
小米参与自研,
欣旺达动力输出哪段核心能力?
理解小米这笔投资,可以先看双方已经公开落地的龙甲电池分工。
欣旺达动力官网披露,在龙甲电池合作中,小米负责产品定义、主导电池包设计开发,并参与电芯研发和全流程质量管理。其参与范围还包括电芯材料选型、配方设计和制造工艺。欣旺达动力则提供专业电芯制造能力,并定制专属产线。
这套分工模式,完全不是外界想象的“车企完全下场替代电池厂”。
整车厂从续航、安全、空间和整车性能出发提出要求,电芯企业需要把这些要求落实到材料、工艺和生产过程中。双方的协同,贯穿产品开发与制造落地。
电芯从样品走向规模交付,要将性能要求转成可重复的工艺,同时控制一致性、良率和生产节奏。定制产线让这类合作进一步落实到制造端。
欣旺达动力在这次深度合作里拿到的核心位置,是全程参与头部客户的整车产品开发,输出自己沉淀多年的电芯技术和极致制造能力。
而对电池企业而言,越早进入具体新车型的产品开发和定义阶段,越有机会把研发、设备和工艺安排,与客户要求衔接起来。几十年攒下来的海量制造经验,也由此获得更具体的应用场景。
在长期产品深度合作之外,双方现在又直接加了一层资本绑定。
小米科技全资子公司瀚星创投拟出资17亿元,认购欣旺达动力新增注册资本,对应增资完成后5.34%的股份。增资公告提出,双方将在技术研发、产能配套和市场拓展等方面发挥协同优势。
理想此前的增资方案,则为欣旺达动力增加了另一家具备整车业务背景的产业股东。
站在行业分工的角度看,产业资本的价值可以体现在两个方向:大额长期资金可以支撑长周期的前沿产品开发和重资产产线建设,整车厂的真实需求又能帮助上游供应商更早理解下一代产品规格、极致质量要求和明确的交付排期。
对于投入极其重、回报周期极长的动力电池业务来说,资本与客户资源形成协同,比单独增加融资更有经营意义。后续合作落实到哪些量产项目,将决定这层关系能够产生多大的业务价值。
2
保留动力权益,聚焦消费与储能
动力公司引入产业股东的同时,上市公司也在调整资本与经营安排。
根据公告,本次增资及董事会换届完成后,欣旺达对动力公司的持股比例拟降至22.78%,董事会席位将不超过半数。动力公司将转为参股公司,不再纳入合并报表,相关事项尚需股东会审议。
欣旺达仍保留动力业务的重要股权资产,也为上市公司集中资源经营消费电池和储能提供了条件。
公司以2025年年报数据模拟,动力公司不再并表后,合并口径资产负债率将由71.25%调整为60.87%。出表涉及剩余股权公允价值重新计量,公司初步预计相关事项增加净利润32亿—45亿元,最终以审计确认为准。
这项增利涉及一次性会计处理,应与日常经营利润分开理解。调整完成后,动力公司的后续盈亏,仍将通过权益法影响上市公司的投资损益。存量担保也将按公告安排逐步调整,并配套反担保措施。
因此,这次调整的长期价值,需要从产业合作、融资结构和资源投入效率中观察。
经营端已经出现了一些值得跟踪的变化。
前三季度,欣旺达营收634.62亿元,同比增长45.78%;归母净利润6.13亿元,同比下降56.37%。第三季度归母净利润为1056.71万元,当季扣非归母净利润约1.29亿元。消费电子需求、物料成本,以及汇率和税费变化,共同影响了当期盈利。
把季度拆开,扣非利润呈现出另一条轨迹:
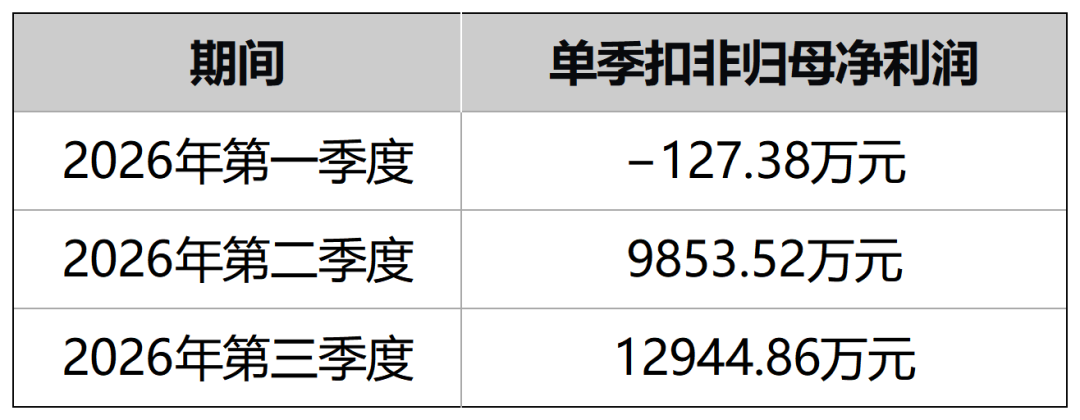
第二季度按半年报减一季报计算,第三季度环比增长约31.4%。从一季度的小幅亏损,到二季度转正、三季度进一步增加,年内扣非利润的修复,发生在这次动力业务出表之前。
同比压力仍然存在,季度变化已经提供了经营改善的初步线索。
消费电池依然是重要基础。上半年,该业务收入144.52亿元,同比增长4.04%。面对消费税和出口退税政策调整,公司在最新交流中表示,已有部分客户同意共同分担税收成本。客户协商与成本传导,也在为盈利修复争取空间。
报表范围调整之后,消费电池和储能各自的收入、毛利与交付表现,将成为观察上市公司经营的重点。
3
AI订单增长,储能毛利贡献也在扩大
储能业务,是这次经营结构调整里最值得深挖的全新增长变量。
上半年,欣旺达储能系统收入约17.70亿元,同比增长76.21%;储能系统出货量14.7GWh,同比增长64.98%。其中,AIDC储能业务订单同比增长近30倍。
近30倍对应订单增速。半年报未单列AIDC订单的绝对金额和上年基数,也未单列其收入、毛利率。订单转成多大规模的交付与收入,是下一阶段最值得关注的进展。
已有产品和项目,则让这门生意的落点变得具体。
AI机房的服务器功率密度提高、负载变化加快,备电系统需要快速承接高功率需求,并满足可靠性、空间和系统兼容要求。客户采购时,关注的是整套能源方案怎样适配机房运行。
欣旺达已披露的产品包括6C、10C高倍率锂电池系统及800V高压平台,并提供覆盖电芯、模组、系统集成与交付的方案,适配UPS、高压直流供电等应用。预制化与模块化设计,也有助于减少现场集成工作。
随着电池进入AI机房,竞争正在从电芯参数延伸到系统适配、部署效率和交付能力。
这给欣旺达积累的电芯研发、BMS和系统制造能力,提供了新的商业化场景。能够协同处理电芯性能、状态管理、系统安全与项目交付,企业就有机会参与更多采购环节。
在10月29日交流中,公司表示,已与海外主流云服务商、互联网企业及数据中心托管商建立合作;目前已有UPS相关产品,后续BBU产品即将上市销售。现有项目与新产品导入正在并行推进。
订单之外,储能业务已经增加了多少毛利贡献,同样值得算清。
上半年,储能系统毛利率为18.18%,同比下降2.08个百分点。按半年报披露的收入与成本计算,当期毛利额约3.22亿元;结合披露增速与上年毛利率估算,去年同期约2.03亿元,毛利额仍增加约58%。
单位收入的毛利空间有所收窄,收入增长仍扩大了储能业务的毛利贡献。
储能已经在为集团增加毛利,AIDC客户的进入,又让这项业务的客户覆盖,从家庭、工商业等场景进一步延伸到云服务商和数据中心运营商。产品组合、成本控制和交付效率的变化,将影响新增收入能够留下多少利润。
下一阶段,先看AIDC订单转成交付和收入的进度,再看储能毛利贡献能否继续扩大。
出表改变合并范围,产业合作增加资源支持。消费电池的盈利修复与储能经营贡献的扩大,将比一次性重估收益更能说明欣旺达这轮调整的长期成色。
(科技责编:李主编
 )


 晋ICP备17002471号-6