
沐曦“上岸”了,但国产GPU的淘汰赛才刚开始
作者丨青沐
编辑丨六子
近日,沐曦股份发布了2026年三季报,这份财报像一面镜子,照出了国产半导体行业复杂的两面。
根据财报,沐曦股份(以下简称“沐曦”)三季度实现营收15亿元,同比暴涨367.12%;前三季度归母净利润为6.39亿元,同比扭亏为盈。
更值得关注的是利润的“含金量”,沐曦的扣非净利润从上半年亏损4886万元,一口气扭转为三季度盈利3.08亿元,这意味着从经营层面来看,公司已迈过了盈亏平衡线。
然而,在这份史上最亮眼的成绩单背后,沐曦二级市场的表现却颇为惨烈:股价较最高点已经腰斩,创出上市以来新低,与今年初一路冲高的走势形成强烈对比。
诚然,这背后有半导体行业调整、公司限售股解禁等客观因素。过去半年,国内半导体企业股价持续回调:长鑫科技创下单日最大跌幅、寒武纪也较最高点股价下滑超30%......
但面对“业绩向好、股价向下”这么一份错位的成绩单,沐曦还是要先回答一个问题:它真实的商业成色,是否真的能撑起千亿估值?
01
「商业化迎来质变」
先看沐曦的成绩单。
三季度,沐曦实现营收15亿元,仅一个季度的收入已超过了此前半年的总和;前三季度公司实现营收28.24亿元,同比增长128.45%。
在利润端,公司归母净利润从二季度开始扭亏,2026年半年报时,归母净利润为6.12亿元,但扣非净利润是亏损4886万元;到了三季报,公司扣非净利润扭亏至3.08亿元,远高于2652.71万元的归母净利润,且扣非净利润已连续两个季度为正。
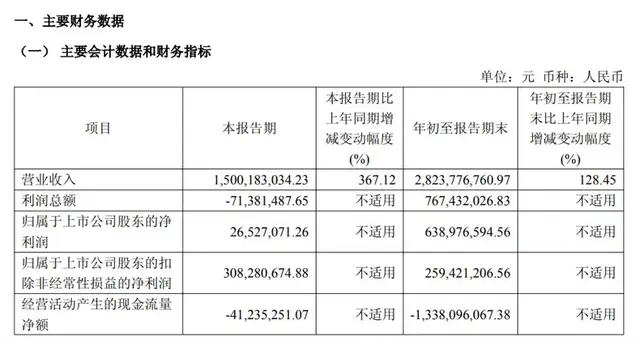
*图源沐曦股份2026年三季报
通常来说,扣非净利润更能体现一家公司真实的经营成色,因为扣非口径剔除了公允价值变动、政府补助这类不可持续的损益,展示的是公司主业是否真的能“赚钱”。
今年上半年,沐曦归母净利润和扣非净利润之间的差额,主要来自公司现金管理和对外投资的收益,如果剔除这笔收益,公司上半年扣非后的利润总额其实是负的。
到了三季度,这一情况则完全扭转。沐曦的扣非净利润远高于归母净利润,原因同样来自金融资产的投资收益,不过这一次并非浮盈,而是账面亏损拖累了表观利润。
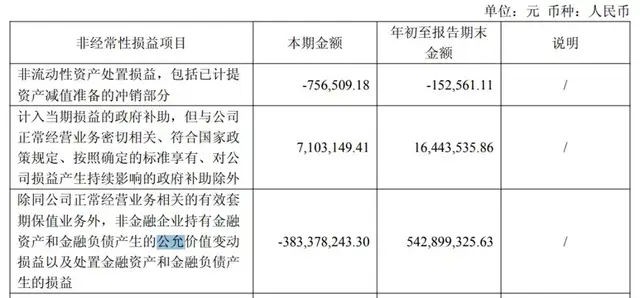
*图源沐曦股份2026年三季报
不过,这也是个好消息,说明沐曦卖GPU这件事本身,开始赚钱了。
毕竟,芯片是一门典型的规模生意,它的制造成本与量产规模直接相关,只有出货量跑起来了,研发和流片的巨额投入才能被摊薄,利润才会真正释放出来。
沐曦的财报数据也佐证了这一点:
三季度,沐曦GPU出货量显著提升,带动营收高增,前三季度累计研发投入占营收的比例为29.33%,较去年同期的56.25%大幅下滑,公司的盈利能力开始改善。
理解了这一逻辑,就能明白为何国产芯片企业都开始进入高增长周期。说到底,谁拥有更先进、更充足的算力,谁就能赢得更多客户,而规模跃升又能打开扭亏的窗口。
将视野从沐曦转向整个半导体行业,这一趋势尤为明显。
目前,国产算力已形成明显的阵营:华为昇腾、海光信息、寒武纪稳居第一梯队,掌控高端核心市场;阿里平头哥、百度昆仑芯等组成第二梯队,深耕中端通用算力市场;
沐曦股份、摩尔线程、燧原科技、壁仞科技、天数智芯这几家芯片厂商则被称为“五小虎”,早期普遍以政企客户为主,如今也开始积极向上拓展市场。
今年5月,沐曦曦云C600量产上市,补齐了高性能GPU产品矩阵,推动公司产品订单持续落地;9月,摩尔线程宣布与京东云深度合作,拟建设十万卡全功能GPU集群……
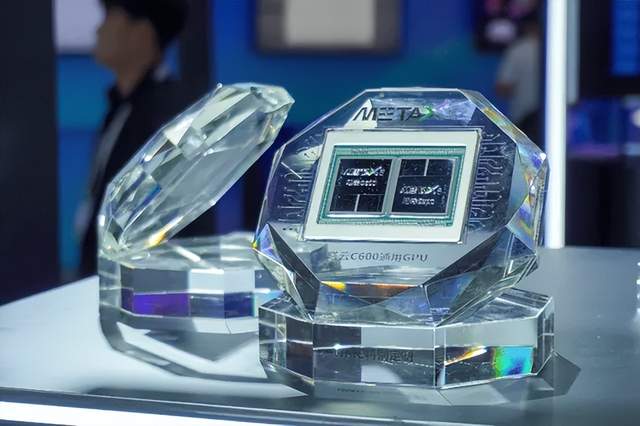
*图源互联网
根据摩尔线程三季报,公司单季实现营收15.52亿元,同比增长1773.92%,首次实现单季度扣非盈利,达到2007万元,其与沐曦是“五小虎”中率先实现扣非转正的两家企业。
不过,“五小虎”逐渐走近规模效应临界点的同时,业绩也在悄然拉开差距。
天数智芯在今年上半年实现净利润和经调整净利润的扭亏,但主要受到投资公允价值的影响;过去两个季度,壁仞科技、燧原科技虽收入大幅提升,但仍未能扭亏。
这恰恰说明,规模效应虽然重要,但要把规模转化为利润,从来不是水到渠成的事。
02
「军备竞赛蚕食“现金”」
即便是率先跑过盈利拐点的沐曦,背后都还有“暗涌”——钱赚到了,现金流却还没跟上。
根据沐曦财报,今年前三季度,公司经营活动产生的现金流量净额为-13.38亿元,相比去年同期,缺口同比扩大了4.37亿元。
公司的应收账款、预付款也在快速扩张。截至9月底,沐曦的应收账款为14.22亿元,较年初的7.26亿元增长95.9%;预付款为23.14亿元,较年初的8.34亿元增长177.4%。
沐曦解释主要是因为购买商品、接受劳务支付的现金大幅增加。简单来说,一边是货卖出去了,但钱还没收回来;另一边则是供应商的货还没来,钱就得先付出去了。
这也反映了半导体行业商业化加速的另一个侧面:订单来得太快,公司不仅要持续投入研发,还要为下一轮的生产和交付投入大量资金。
而且,企业规模越大,现金流缺口反而越大。
海光信息今年前三季度经营活动现金流净额-24.43亿元,去年同期为净流入22.55亿元;寒武纪三季度经营现金流也开始转负,净流出0.84亿元。
除了上游供应链带来的现金流压力,下游交付端也在改写企业的盈利结构。
随着AI算力需求的持续暴涨,半导体产业开始转向算力集群的军备竞赛,交付产品除了芯片,还包含服务器、网络通信设备等配套硬件,这也在一定程度上摊薄了企业的毛利。
以沐曦为例,公司毛利率从一季度的60.05%,一路下滑至三季度的54.99%,说明公司利润增加主要靠的是规模效应,而不是单位盈利能力的增强。
同样,壁仞的毛利率也从2025年的53.8%一路降至今年上半年的42.7%;天数智芯的通用GPU业务毛利率从2025年的55.0%下滑至今年上半年的43.9%......
虽然沐曦终于迎来了盈利拐点,但将视角拉长、拉宽,市场或许还要对公司发起新的拷问:
两个季度的扣非利润转正,是否具有可持续性;营收暴涨之后,企业现金流能否站稳;产品结构升级之后,企业能否继续守住利润空间……
然而,沐曦要回答这一系列的问题,答案不只在它自己的财报里,更在整个行业生态里。当所有选手都在同一条赛道上加速时,自己能领先多快,往往取决于身后的人追得有多快。
03
「国产替代“多强并立”」
过去两年,中国半导体行业一路狂飙,Omdia预测,2026年中国半导体市场规模预测至8120.8亿美元,同比增长92.9%,其中计算与存储大类统计增长126%。
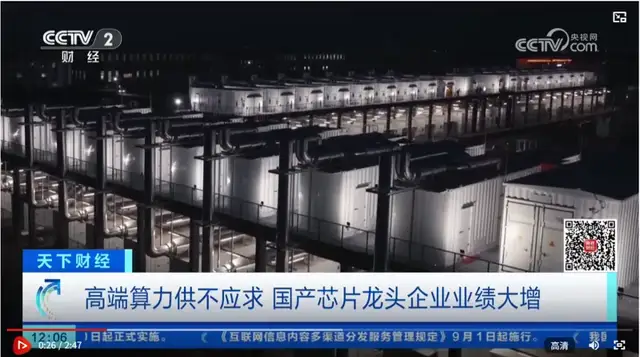
但据央视财经报道,2026年国产AI芯片需求规模约400万颗,实际交付仅约300万颗,或仍存在百万级的产能缺口。
*图源央视财经
缺口就是机会,这也是中国半导体行业“国产替代”的底层逻辑。
然而,当全球科技企业的资本开支开始呈倍数级增长,市场不得不重估这场豪赌的回报周期。毕竟,资本市场没有“无限子弹”,它们自然更愿意把资金留给订单清晰、现金流改善的公司。
芯片只是入场券,要想走得长远,客户和生态才是护城河。
一方面,看产品怎么卖出去。
目前,算力行业最成熟的技术路线,是以英伟达、AMD为代表的通用GPU路线,“五小虎”正是其中的代表企业:摩尔线程全面对标英伟达的全功能GPU;沐曦主打训推一体产品;壁仞以训练大算力芯片著称;燧原和天数智芯则在训练推理双线布局。
然而,正因为这条路线已非常成熟,最大的难题反而不是芯片,而是背后的生态。
因为技术可以通过几代芯片追上,但生态却包含了软件栈、工具链以及编程模型等,开发者一旦嵌入其中,再想迁移的成本就会越来越高。
要真正实现“国产替代”,生态是绕不开的技术壁垒,国产芯片厂商开始加速“补课”。
目前,摩尔线程MUSA软件栈开发者数量已超80万人;沐曦则靠降低迁移成本、提升兼容效率来吸引全球开发者,其软件栈MXMACA在去年正式开源,已有超50万注册用户。
另一方面,看产品卖给谁。
当下,国产芯片厂商的客户群主要分为两类,一类是由政府主导的智算中心、运营商等,另一类则是有着高算力需求的互联网大厂。
其中,政企订单相对稳定,但定制化程度高、服务周期长、复购不稳定,规模天花板非常明显。“五小虎”想要打破这个天花板,就必须拿下包括互联网大厂在内的市场化订单。
但问题是,在这场“抢单大战”中,第一、第二梯队的芯片厂商早已占据着有利位置。比如寒武纪已成为字节的核心供应商;阿里平头哥自然是阿里芯片供应商的第一顺位。
去年8月,沐曦坦承,公司互联网企业客户开拓等方面落后于国内友商;燧原科技虽然因背靠腾讯系获得了大单,但这也导致其腾讯单一客户收入占总收入比例高达74.9%。
“五小虎”想要增规模,各家解法不同,代价也不同。因此,沐曦选择了一条“曲线救国”的道路——通过投资绑定生态合作方。
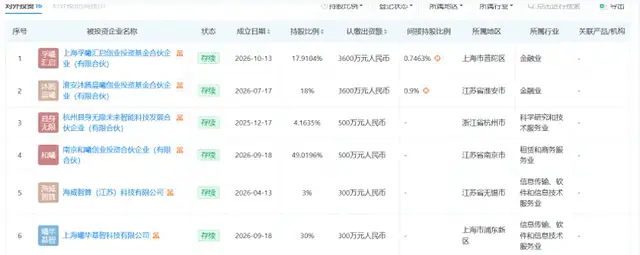
近日,快手宣布可灵AI完成新一轮增资交割,投资方包括沐曦旗下的投资平台沐曦数智;
根据天眼查,沐曦数智还投资了医疗、太空算力、具身智能、先进封装环节等不同领域的企业,一边连接算力配套产业链,一边用股权纽带绑定算力应用企业。当然,这些投资未必能直接变成订单,但沐曦更早参与其中,才更有机会让产品进入适配清单。
*图源天眼查
不难看出,当下国产芯片行业的竞争已经从“造芯片”升级为“建生态”,对“五小虎”来说,故事已经讲得差不多了,接下来要看的是实打实的商业成绩。
然而,罗马不是一天建成的,生态的每一步布局,都要用真金白银的投入来换。这也意味着,在未来相当长的时间里,“五小虎”的报表都要在增长与利润之间反复拉扯。
造出芯片只是第一步,能卖出去、赚到钱,且能持续赚到钱,才是真正的难关。
- END -
(科技责编:李主编
 )


 晋ICP备17002471号-6