
离开字节创业三年,他做成芯片独角兽;Deepseek成本月全球融资冠军丨独角兽月报
作者 | 吴梅梅
来源 | IT桔子
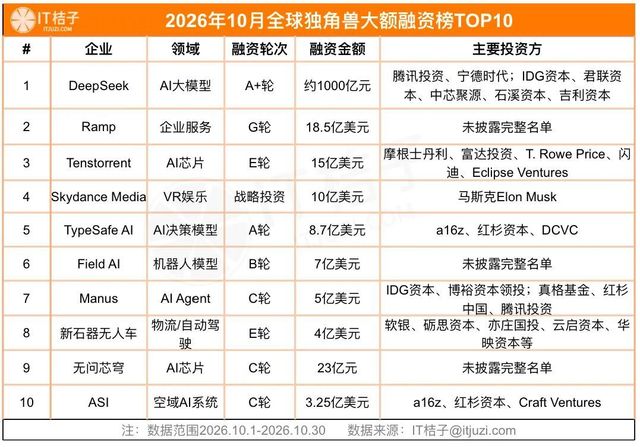
2026年10月22日,DeepSeek完成约1000亿元人民币的A+轮融资。
这个数字有多大?
它相当于本月全球在榜独角兽已披露融资总额的57%,也超过了任何一家新经济公司本月融资额的数量级。此外,Deepseek的募资目标最初原本是500亿元,后数次上调,投前估值锁定在约5000亿元。
本月
独角兽月报数据
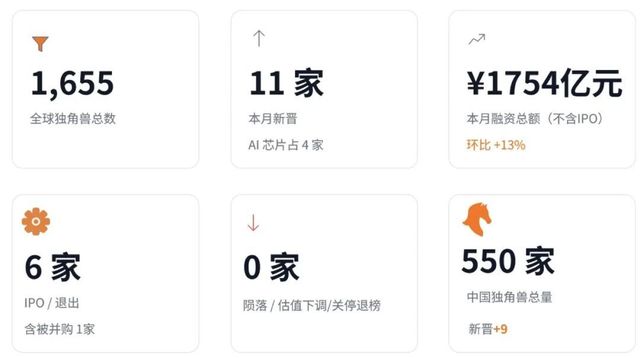
速览截至2026年10月29日,IT桔子全球在榜独角兽1655家,其中中国有550家。
本月发生融资的独角兽有34家,独角兽融资总额(一级市场融资,不含IPO轮次)估算为1753.85亿元,其中最大单笔融资为DeepSeek的A+轮约1000亿元融资,剔除最大单笔后约753.85亿元。
本月新晋的独角兽数量有11家,其中注册在中国的有9家,国外有2家。
因上市退榜的有5家,因被并购退榜1家,本月在榜独角兽无关停/估值下调记录。
下面是我们对这个月全球及中国独角兽行情的完整记录。
独
角兽融资风向标对
34笔融资进行统计分析,本月独角兽融资有三个方向性的结构趋势:其一,
融资能力的PK。10月中国独角兽融资23笔总额约1263.5亿元,平均每家融资约54.9亿元;海外独角兽11笔490.3亿元,每家平均融资额为44.5亿元,表面上看中国企业融资能力更强。
不过,剔除DeepSeek这一笔异常极大值融资之后,中国22家独角兽合计融资263.5亿元,平均每家融资仅约12亿元,也就是说海外独角兽的融资能力相当三倍于中国公司。
其二,轮次的重心在中后期。
按轮次分组,剔除DeepSeek这个特例后,早期(B轮及以前)13笔约241.9亿元,中后期(C轮及以后)15笔430.8亿元,战略投资6笔81.2亿元。可见,大部分钱集中在已经跑到后期的公司。
而且,从出资方来看,两类出资方——产业链上的上下游企业,以及二级市场的资产管理机构越来越多参与独角兽融资。这两类钱的共同点是都不以押注早期成长为唯一目的,前者要的是供应保障,后者要的是上市前的确定性。
其三,赛道集中度。
按一级分类,人工智能12笔1200.6亿元,先进制造11笔218.4亿元,机器人行业4笔97.3亿元。剔除DeepSeek这笔异常值后,人工智能11笔剩余200.6亿元,少于先进制造的融资总额。
可见,人工智能在这份榜单上的领先完全是单笔造成的;真正稳定的基本盘是先进制造,它貌似不显眼,但融资额撑起了同样的量级,尤其是AI芯片赛道表现突出,国内的无问芯穹、马赫心、辉羲智能,加拿大的Tenstorrent等芯片公司都获得了大额融资。
独角兽的
退出动态过去我们通常只统计因上市退榜的独角兽,但退出的形态远比上市丰富。这个月起,我们把跟独角兽企业有关的递表、上市、撤回、被并购、关停等五类动态并列呈现。
1、
上市与挂牌按IT桔子独角兽榜单规则,企业完成IPO后即退出榜单,本月完成IPO的原在榜独角兽共5家,这是本月退榜的最主要来源:

5家原独角兽的去向上,港交所承接了3家;A股与纳斯达克各1家。
值得一提的是,传音控股10月7日刚拿到12.46亿港元的基石轮认购,8天后登陆港交所主板,基石名单里有GIC、易方达、比亚迪等。
2、
IPO申请/递表/撤回近两年国内独角兽企业IPO的热潮很容易给人一种错觉,仿佛走到IPO上市这一关只是流程问题——独角兽企查查的这一年经历说明了IPO并不容易。
企查查的IPO申请于2025年10月10日获受理,19天后即收到首轮问询,涉及数据合规、技术壁垒、客户稳定性、募资必要性等核心问题。2025年12月完成问询回复,2026年3月更新招股书后审核再无实质进展,直至10月9日与保荐机构主动撤回发行申请,上交所随即终止其审核。从受理到撤回,整整一年。
企查查是稳定的头部企业,但它的收入结构、数据合规边界和募资必要性,在问询逻辑里始终是被反复追问的焦点。
全市场口径下,据证券时报统计,10月已有9家拟IPO企业终止上市进程,与9月持平;截至10月26日,A股年内累计73家企业终止,超九成为发行人或保荐机构主动撤回。
3、
被并购10月20日,Tradeweb Markets Inc.达成协议,将以约19.7亿美元收购电子信用交易平台独角兽Trumid Holdings。据官方声明显示,收购对价包括约18.9亿美元现金和8200万美元股权。该交易预计将于2027年上半年完成。
新晋独角兽
特写本月我们从新晋独角兽名单中挑出两家做特写。
蓝芯算力:字节的RISC-V团队走了,方向没变
10月12日,深圳蓝芯算力完成B轮系列融资,合计规模接近20亿元人民币。深创投、华控基金、隆湫资本等老股东继续追加,兆易创新、中国太平、同创伟业、国香资本、建银国际、粤科金融、九坤创投、苏创投、苏产投、湘江国投等新投资方入场。
创始人卢山本科毕业于清华大学自动化系,在波士顿大学拿到电气与计算机工程博士学位,在英特尔、高通从事高性能CPU与SoC设计二十余年。
2019年,他加入字节跳动位于美国圣迭戈的芯片团队,担任服务器芯片研发负责人,方向正是RISC-V架构与服务器芯片。2023年5月,他离开字节,在深圳创立蓝芯算力。CTO贾新霞拥有21年芯片设计经验,曾任职海思、高通,核心成员主要来自英特尔、高通。
蓝芯算力的融资密度非常高,2023年12月天使轮,2024年12月Pre-A轮,2025年5月与8月两次Pre-A追加,2026年1月A轮、3月A+轮,再到本轮B轮,三年累计融资约25亿元。
在一个流片成本极高、验证周期极长的赛道里,融资节奏本身就是生存条件。
产品端,蓝芯算力主推LX500,定位为RISC-V与AI智通融合的服务器CPU,采用48核异构设计(32个高性能核加16个高能效核),片上AI引擎峰值算力75 TOPS,原生支持PCIe 5.0与CXL 2.0。
它试图改变传统服务器“CPU加独立AI加速卡”的分离式架构。今年2月LX500一次性流片成功并点亮Linux,7月搭载该芯片的联想问天WR5219 G5量产服务器下线——这是RISC-V在服务器级别第一次走到可批量交付。
卢山在字节做的事和现在做的事是同一件事,区别只是钱从内部预算变成了外部股权。这说明大厂放弃的方向不等于方向错了,有时候只是组织内部无法承担它的周期。
趋境科技:把“推理”单独做成一门生意
10月26日,趋境科技完成超13亿元B轮融资,由浙财创新、萧山资本、工银投资、中关村科学城、星连资本及钱江世纪城共同领投,云创资本、湖南高新纵横、建投华科、申万创新投、中信聚信、珠海科技产业集团、商汤科技、网宿科技等跟投,老股东尚势资本继续追投。年内累计融资24亿元,平均两个月一轮。
公司成立于2023年12月,位于北京海淀,孵化自清华大学计算机系高性能计算研究所,中国工程院院士郑纬民担任首席科学顾问,清华大学教授武永卫担任首席科学家。
创始人兼CEO艾智远是清华高性能计算博士,创业前在深信服担任研发主管;联合创始人任旭阳为百度早期创业元老、真知创投创始人。
趋境给自己定位成“高品质AI词元生产服务商”——既不卖算力,也不卖模型,而是把算力运营成可以直接计价的词元产出。
据国家数据局数据,中国日均词元调用量从2024年初的约1000亿增长到2026年3月的140万亿,两年增长超过千倍,但供给端的组织方式是滞后的。
据公司披露,过去半年日均高品质AI词元产量增长超过100倍,攀升至超万亿量级,年内业务收入接近去年全年的10倍;半年内与产业伙伴推进十余个日均万亿级AI词元工厂项目。
本轮资金主要用于扩张词元产能、升级ATaaS平台、推进推理底层技术与新产品研发。
从其股东名单来看,既有尚势资本从Pre-A轮一直跟到本轮的老股东,也有工银投资、萧山资本、湖南高新纵横、钱江世纪城这类地方国资,还有商汤科技、网宿科技这类下游需求方直接入股。
当一个词元工厂能被地方政府当成产业园项目来投,且下游的潜在客户同时是股东时,它已经从技术公司变成了基础设施资产。
趋境科技代表的是AI产业链上新增的一层,过去这一层只对Infra 做计件收费,现在多了“词元产能”这个把算力、模型优化与运维打包计价的商品形式。产业链分层变细,本身就是市场从技术驱动转向交付驱动的信号。
除上述两家外,本月完成大额融资、且估值首次跨过10亿美元线的还有人工智能训练与评测公司UniPat AI、国防空域AI决策系统服务商ASI、AI决策模型TypeSafe AI、理想拆分的芯片公司马赫心等。
──────────────────────────────
下个月我们会继续跟踪四项指标:中国与全球在榜数量、独角兽融资总额的环比变化、IPO申请的独角兽数量,以及新晋独角兽中离职创业与组织拆分两类来源的比例。
订阅更多独角兽数据,请访问IT桔子独角兽:https://www.itjuzi.com/unicorn
—END—
(科技责编:李主编
 )


 晋ICP备17002471号-6