
AI硬件,见底了吗?
最近一个月,AI硬件经历了一轮非常剧烈的调整。
韩国股市几乎在两个星期里跌了20%,A股就不用说了,更是跌的人仰马翻,科创年内就要翻绿了,连费城半导体也未能幸免,回调了10%以上。
这里面拆细了看,还是有些门道。
9月15日至10月16日,IREN下跌37%,CoreWeave下跌26%,Nebius下跌22%,而英伟达同期反而上涨了1.5%。
率先遭到抛售的,并不是卖GPU的企业,而是借钱买GPU的企业。
这可能是理解本轮AI调整最重要的线索。我觉得,这一轮调整至少有三个问题值得认真思考。
1
首先,AI资本开支正在越来越多地受到资本成本的约束。
过去两年,市场讨论AI,主要关心需求增长有多快、科技巨头又上调了多少资本开支。
但如今,市面上的钱,正在越来越成为新的瓶颈。
CoreWeave在今年6月发行的一笔债券,收益率约为9.6%,到10月中旬,二级市场收益率已经升至15%左右。
与此同时,全球AI相关债券发行额,从6月的1130亿美元下降到9月的230亿美元。
利率上行,对传统云厂商和新云厂商的影响,可能截然不同。
微软、谷歌、亚马逊这些传统云厂商,拥有庞大的成熟业务和经营现金流。以微软为例,2026年二季度经营现金流达到554亿美元,资本开支约410亿美元。
对于它们来说,资本成本提高,主要意味着新增投资的回报门槛上升。它们可以放缓扩张、调整采购节奏,甚至利用融资环境恶化的机会,以更低的成本获得算力资产。
但CoreWeave、Nebius等新云厂商,情况完全不同。
它们需要提前投入巨额资本购买GPU、建设数据中心,再通过未来数年的租金回收投资。其扩张高度依赖债务融资和资本市场持续开放。
以CoreWeave为例,2026年二季度经营现金流只有6.79亿美元,资本开支却高达94亿美元,单季度净利息支出就有6.4亿美元,接近当期收入的四分之一。
公司虽然拥有超过1000亿美元的合同积压订单,但订单并不等于当期现金流。
当融资成本从8%上升至12%,对于拥有充沛现金流的传统云厂商,更多是资本配置效率的问题;对于依赖外部融资的新云厂商,却可能直接决定新增项目是否成立。
所以,算力需求真实存在,与新云的算力投资能否为股东创造价值,完全是两回事。
不过,我觉得市场的悲观情绪也有值得商榷的地方。
目前投资者高度担忧新云的商业模式是否成立,其中一个重要假设,是GPU技术迭代过快,旧设备可能在债务偿还之前就大幅贬值。
但从实际市场来看,算力资产的经济价值,并没有随着新一代GPU推出而突然消失。
根据Silicon Data的数据,截至10月16日,H100的租赁价格仍然维持在每GPU小时2.83美元左右,甚至更老的A100,也仍然有约1.52美元的租赁价格。
这当然不意味着旧卡不会贬值。实际上,H100的二手交易价格已经较历史高点明显下跌。
但GPU的技术价值、二手残值和持续创造现金流的能力,并不是同一回事。
一张旧GPU未必还能卖出很高的价格,却可能依然能够在推理、微调等任务中产生收入。最终决定其投资回报的,是整个生命周期内的利用率、租金、运营成本与融资成本,而不是它是不是最新一代产品。
因此,这一轮调整可能存在两种相反的力量。
融资成本上升,会压制新云的资本开支,减少未来的GPU采购需求;但如果真实Token需求继续增长,新增算力供给放缓,又可能支撑已经投入运营的GPU租金,改善存量算力资产的经济性。
这对拥有低成本资本和成熟算力资产的传统云厂商,未必完全是坏事。
更何况,AI资本开支本身正在推高电力、工程设备和部分工业资源的价格,再叠加能源冲击和美国财政赤字,长期利率也未必能够迅速回落。
这里形成了一种复杂的反馈:AI投资越庞大,对长期资本的需求越强;资本越昂贵,新项目越难获得合理回报,但存量算力也可能因此变得更加稀缺。
所以,现在的信用市场危机,首先证明的是部分高杠杆算力扩张模式正在面临挑战,而不是算力需求本身已经出现拐点。
它可能改变AI产业的资本结构和竞争格局,却还不足以证明整个AI投资周期已经结束。
2
其次,AI产业链可能正在经历一次典型的牛鞭效应。
目前,真实算力需求还没有出现明显的衰退信号。
最近有张图非常火,从5月底到10月中旬,H100、B200和B300的租赁价格指数分别上涨3.3%、13.8%和44.8%。台积电也把2026年收入增长预期上调到了约44%。
但与此同时,Token的有效价格指数较夏季高点下跌超过一半,部分头部模型厂商的收入增速开始放缓。
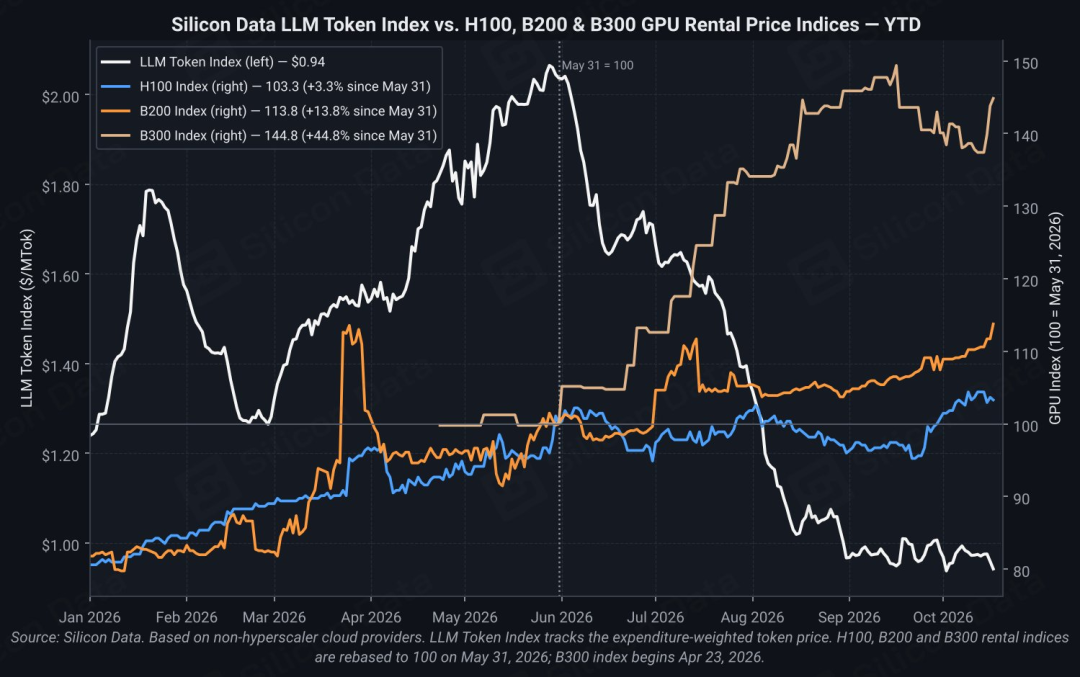
这里存在一个越来越值得关注的矛盾:下游AI模型的货币化能力,与上游算力的定价能力,正在出现分化。
Token价格下降很大程度上受到低价模型、开源模型渗透和产品结构变化的影响,并不等于Token需求下降。
对于整个产业链而言,最终需要解决的问题始终是:谁来支付如此庞大的算力账单?
这也涉及产业链的牛鞭效应。
过去几年,需求预期不断上修,云厂商提前锁定数据中心和GPU产能,硬件企业进一步向上游传递订单,推动台积电、存储、半导体设备持续扩张。
当下游融资环境开始恶化,订单并不会立刻消失。
大型项目存在长期合同、交付周期和产能安排,上游企业甚至可能在一段时间里继续交出非常亮眼的业绩。
问题是,股票交易的是未来订单的边际变化,而不只是当前订单的绝对规模。
即使明年全球AI资本开支仍然增长,只要增速明显低于此前的预期,硬件公司的盈利预测和估值就可能受到影响。
所以,AI硬件出现了一种很别扭的局面:产业景气依然很高,企业业绩继续增长,但股票却已经进入调整。
这意味着,判断AI硬件的底部,既不能只看GPU租赁价格,也不能只看英伟达、台积电和ASML当期的订单。
更需要观察的是,信用收缩究竟会在多大程度上,改变未来几个季度云厂商的资本开支预期。亦或者说,云厂商的资本开支到底带来了怎样的现金流回报(云厂商的财报格外重要)
3
最后,这轮调整还揭示了AI产业下一阶段真正值得期待的机会。
过去几年,AI投资最大的赢家集中在硬件端。
但如果AI最终是一场生产力革命,那么它创造的经济价值,不可能永远主要体现在GPU、存储和数据中心的资本开支上。
Agent的出现,正在让AI的潜在市场从软件预算扩展到劳动力预算。这实际上意味着,AI未来的投资回报,未必主要表现为模型厂商收取多少Token费用,而可能体现为整个经济体系的成本下降和效率提高。
假设一家企业通过AI显著降低人力、研发、客服等成本,而不需要同比例增加资本投入,那么最终改善的就是经营利润率、资本周转效率,以及ROE。
过去几年,AI的利润主要体现在供给侧;下一阶段,真正需要验证的是,AI能否让需求侧的企业赚到更多钱。
只有这个过程真正发生,AI资本开支的经济合理性才能得到更广泛的验证。
当然,这也意味着AI创造的价值,未必完全由提供算力的企业获得。
有些收益会流向模型公司,有些流向应用开发者,还有相当一部分,可能直接流向使用AI的传统企业。
技术革命创造的社会价值,与产业链中各环节能够留存的利润,从来不是一回事。
回到最初的问题,AI硬件见底了吗?
我目前认为,现在还没有足够的证据断言整个AI投资周期已经结束。
但同样没有充分的理由,因为GPU租赁价格坚挺、硬件公司业绩亮眼,就认定股票已经调整到位。
当前真正发生的变化,是AI正在从一个由资本开支推动的增长故事,因为资金成本的约束,以及头部模型厂商的财务情况不及曾经的高预期,逐渐进入一个需要验证资本回报率的阶段。
长期利率和信用条件决定新增算力能否顺利融资;产业链的牛鞭效应决定上游业绩与股价的拐点可能错位;而AI应用能否真正改善企业ROE,则决定这场技术革命最终能够创造多大的经济回报。
这三件事,目前都还没有确定答案。
所以大概率的情况是,现在的证据,足以解释AI硬件为什么出现如此剧烈的波动,却还不足以证明整个AI投资周期已经结束。
从估值上来说,很多美股公司和存储公司都相当便宜,而所谓的盈利泡沫讨论,可能已经建立在极为悲观的假设之上。
当然,A股的科技股行情,涉及到的东西就复杂太多,但总得来说,这一轮和之前的新能源行情,还是截然不同的,不可以盲目的刻舟求剑。
(科技责编:李主编
 )


 晋ICP备17002471号-6