
火箭、卫星接连升空!中国商业航天喜讯不断,完整产业链建成了?
本文章内容均有可靠的信息来源,相关信源加在文章结尾
2026年,中国商业航天正在进入一个非常关键的发展阶段。过去很多人提到航天,想到的往往是国家重大工程,是少数大型航天项目,是距离普通人很远的“高精尖领域”。
但现在,商业航天正在改变这种认知。从火箭制造,到卫星生产,再到低轨星座建设、卫星通信、遥感服务和物联网应用,一个完整的商业航天生态正在逐渐出现。
那么,一个问题也随之而来:中国商业航天到底有没有真正形成产业链?还是说现在只是企业数量增加、项目不断落地,看起来很热闹,但上下游之间还没有真正连接起来?
沿着一颗卫星从地面制造、发射入轨,再到提供服务的完整过程来看,中国商业航天已经具备产业链雏形,并且正在向更加成熟的商业体系迈进。但与此同时,距离低成本、高效率、持续盈利的成熟产业,还有一段路要走。
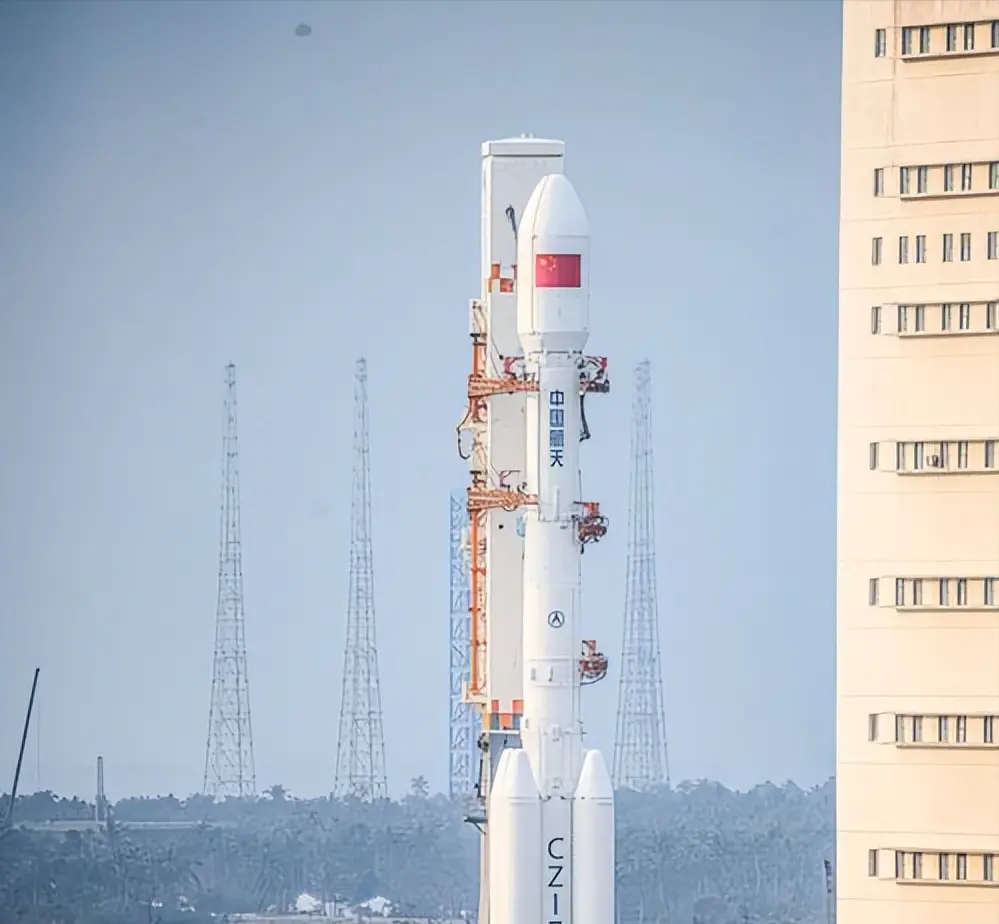
判断一个产业有没有形成,最关键的是看上下游是否开始连接起来。2025年,中国商业航天发展速度明显加快。全年完成50次商业航天发射,占全年宇航发射总数的54%;全年入轨商业航天器达到311颗,占全年入轨卫星总数的84%。
国家航天局披露,目前中国商业航天企业已经超过600家,覆盖新建、制造、发射、测控、卫星应用等全产业链环节。这些数据说明一个变化:中国商业航天已经不再只是少数企业进行技术探索,而是在逐渐形成一个覆盖多个环节的新兴产业。
但这里有一个非常重要的区别,有产业链,不代表产业链已经成熟。很多产业在早期阶段都会经历类似过程:企业出现了,技术突破了,市场也开始关注了,但真正决定产业生命力的,是各个环节能不能相互推动,让整个体系自己运转起来。

从这个角度看,中国商业航天的发展路径已经越来越清晰。火箭解决的是“怎么把东西送上去”,卫星解决的是“送上去之后有什么价值”,而通信、遥感、物联网等应用解决的是“如何产生商业收入”。
中国商业航天目前已经跨过了单纯技术展示阶段,开始进入产业协同阶段。其中最明显的变化,就发生在商业火箭领域。过去评价一枚商业火箭,最关注的是能不能成功升空。但随着市场发展,行业关注点正在发生变化。
未来真正决定商业竞争力的,不只是火箭能不能飞,而是能不能稳定飞、高频飞,更重要的是能不能重复使用。因为商业航天最终拼的不是一次成功,而是单位成本。
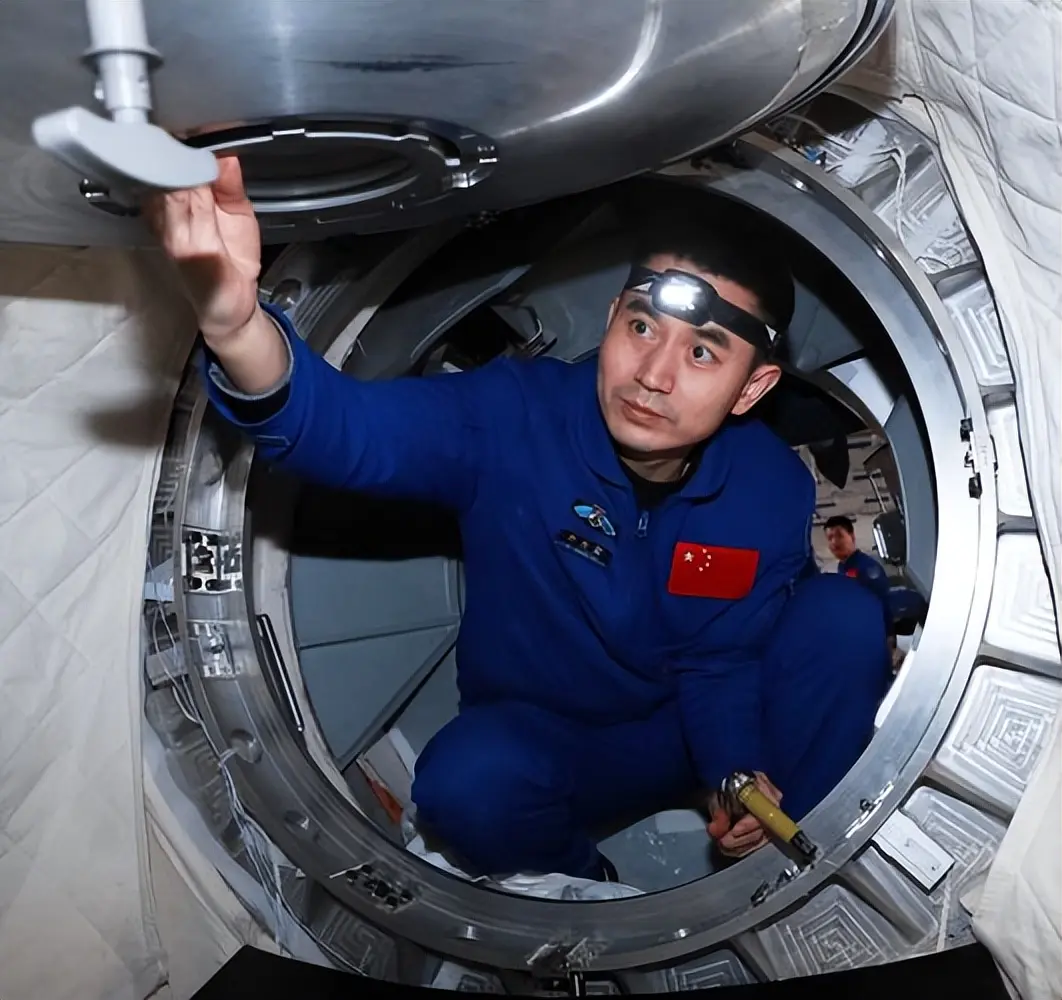
2026年8月19日,朱雀三号遥二运载火箭从东风商业航天创新试验区发射升空,6分钟后,一子级按照预定程序完成陆地回收。这是中国首次成功实施重复使用运载火箭一子级着陆腿方式的陆地可控回收。国家航天局明确表示,这标志着中国重复使用火箭技术取得重大突破。
而在此前的2026年7月10日,长征十号已经完成了一子级海上网系回收。短短一个多月时间,中国商业火箭领域出现了两种不同方向的回收探索,这背后的意义并不只是“火箭能够回来”。
从产业角度看,重复使用意味着商业航天正在从一次性工程产品,向可循环利用的运输工具转变。目前,蓝箭航天、天兵科技、星际荣耀、中科宇航、星河动力等企业,都在围绕液体火箭可重复使用和规模化发射持续布局。
资本市场释放出的信号也非常明显,蓝箭航天科创板IPO已经进入已问询阶段,计划募资75亿元;中科宇航拟募资约41.8亿元,也已经进入问询阶段;微纳星空计划募资50亿元,同样已经获受理并进入问询阶段。
星际荣耀在2026年8月完成了一轮近10亿元首批资金交割,资金重点投向双曲线3号可重复使用火箭发动机扩产以及海上发射回收设施。这说明资本关注的已经不是简单制造一枚火箭,而是围绕发动机、总装、发射、回收、再制造建立完整能力。

火箭只是入口
如果说火箭解决的是进入太空的问题,那么卫星和星座解决的就是商业价值的问题。过去,卫星更像大型工程项目,研发周期长、数量少、成本高。但商业航天想真正发展起来,不能只依靠少量定制化卫星,而需要像工业产品一样批量制造。
因为商业航天最大的特点,就是规模。没有足够数量的卫星,就无法形成持续服务;没有持续服务,就无法产生稳定收入。2026年7月,长光卫星完成近50亿元股权融资。这笔资金并不是单纯用于继续研发,而是明确投入卫星批产能力建设、吉林一号组网以及遥感数据应用开发。
这背后反映出一个变化:卫星制造正在从“造一颗完成任务”,转向“造一批形成产能”。卫星批量制造能力,是商业航天从科研模式走向产业模式的重要分水岭。因为只有制造能力提升,才能支撑更大规模的星座建设。而星座,才是整个商业航天产业链真正的需求发动机。
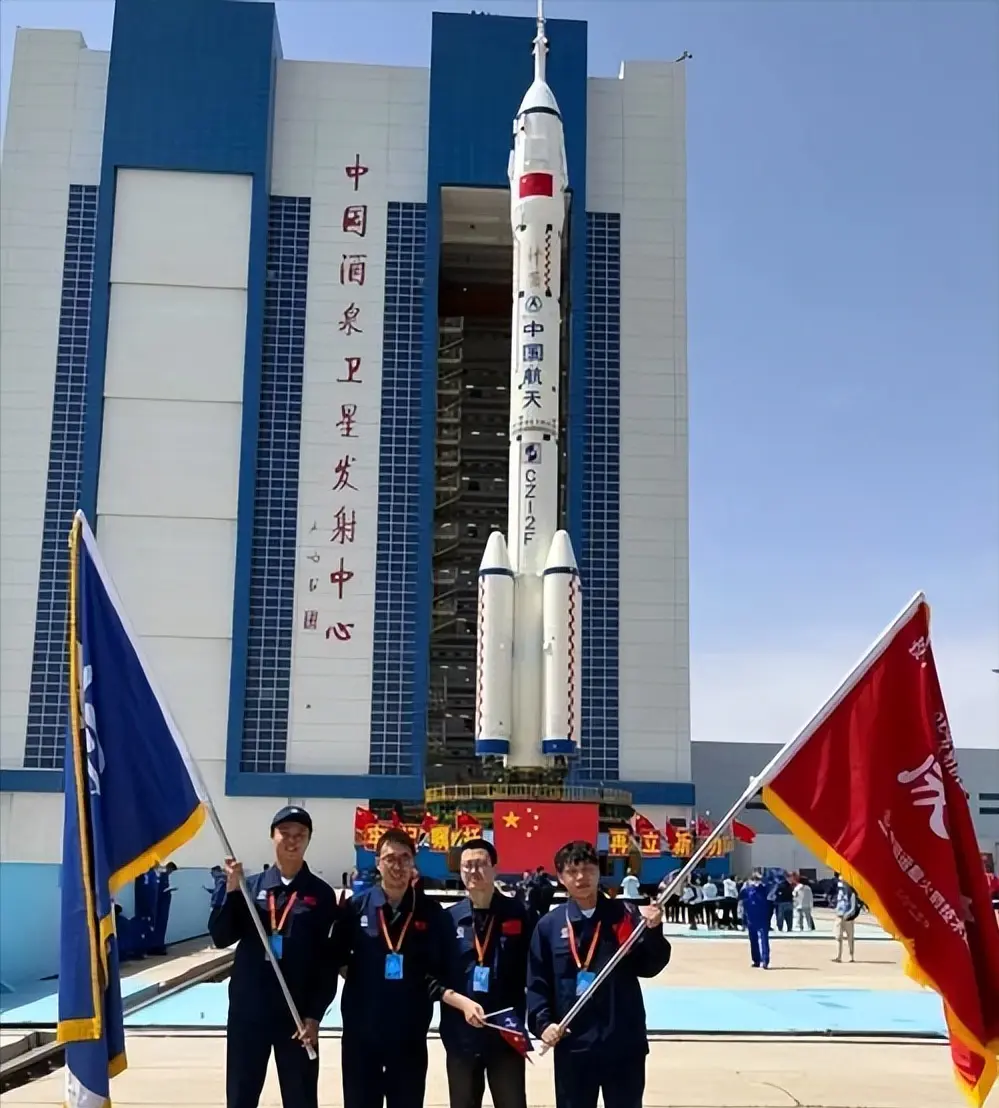
一颗卫星进入太空,价值有限;十颗、几十颗卫星,也很难形成完整商业能力。但当成百上千颗卫星组成网络之后,情况就完全不同。卫星星座需要大量卫星,卫星制造企业获得订单。卫星制造完成后,需要火箭持续发射。
发射增加,又会反过来推动火箭企业发展。卫星进入轨道后,还需要测运控系统管理,并进一步连接通信、遥感、导航、物联网等应用场景。这时候,一枚火箭就不再只是一次发射任务,而成为整个产业循环中的一个节点。
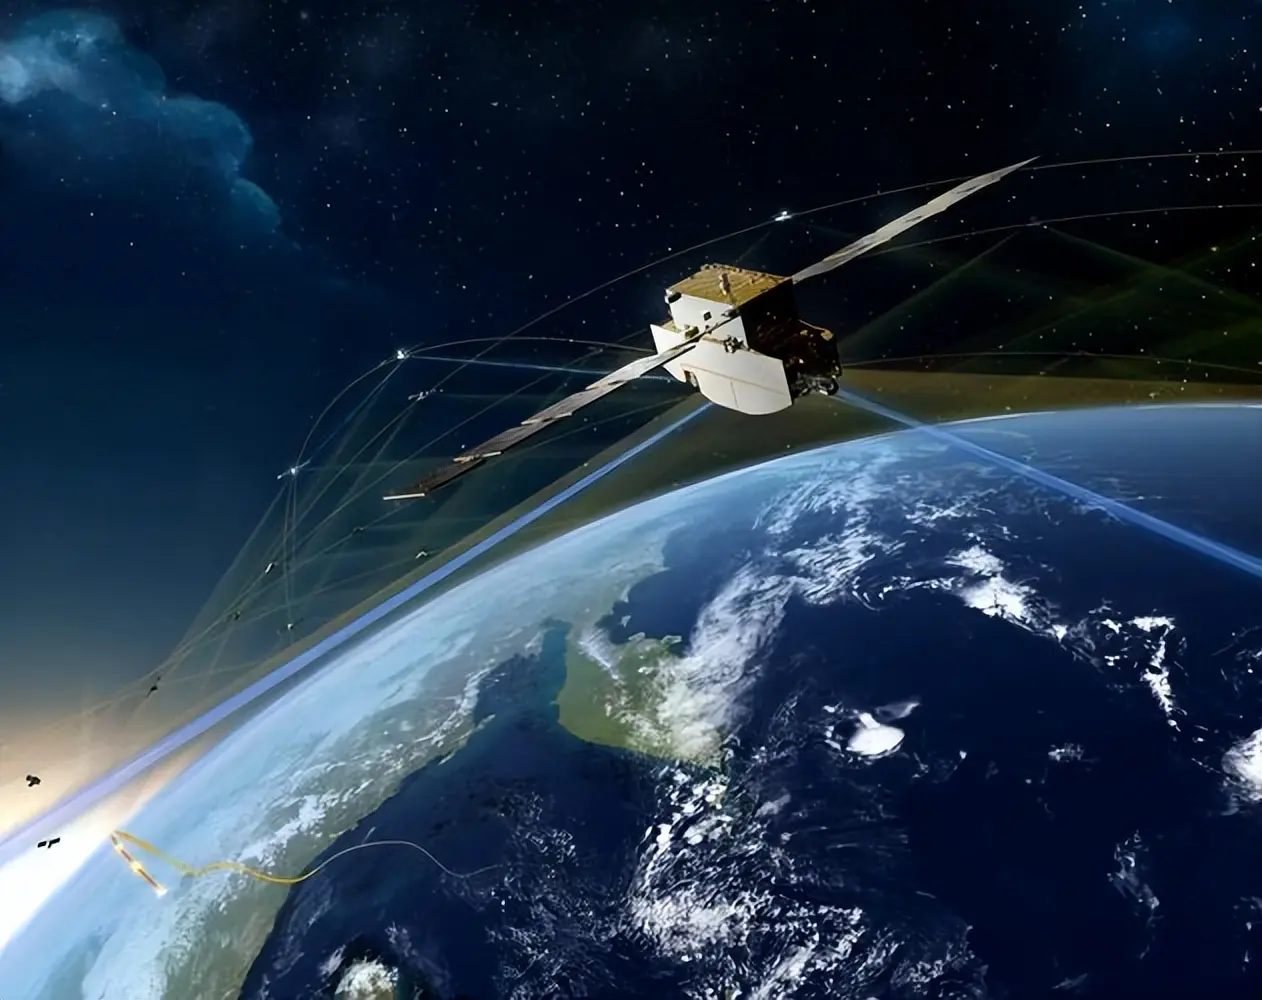
2026年,中国低轨卫星互联网组网发射持续提速。2026年8月5日,中国完成低轨卫星互联网第23组发射;2026年8月17日,又完成第24组发射。
未来商业火箭最大的客户,很可能不只是传统航天任务,而是这些需要持续补充卫星数量的大型星座。也就是说,商业航天真正形成产业链的关键,并不是火箭企业数量增加,而是太空中是否存在持续不断的商业需求。
从拥有太空资产
商业航天发展到一定阶段,必须面对一个最现实的问题:卫星发射上去了,如何赚钱?这是所有商业航天企业绕不开的问题。因为发射次数多,不等于商业成功;卫星数量多,也不等于形成盈利。真正成熟的商业航天,需要的是客户愿意持续付费。
2026年8月20日,工信部批复时空道宇开展卫星物联网业务商用试验,试验期两年。这意味着企业可以依法试点经营卫星物联网业务,依托吉利未来出行星座一期,为智慧交通、海洋渔业、能源水利等行业提供卫星物联网连接服务。
这个变化非常重要,过去,人们理解商业航天,更多关注的是“有没有卫星”“有没有火箭”。但真正成熟的商业模式,需要从“制造太空设备”,转向“利用太空能力提供服务”。换句话说,商业航天最终出售的,并不是火箭本身,也不只是卫星本身,而是连接能力、数据能力和服务价值。
遥感领域也是如此,长光卫星并不是只关注把卫星送入轨道,而是在推动数据获取、智能处理和行业应用,让遥感数据真正进入现实经济场景。可以看到,商业航天正在经历一次身份变化。
它不再只是航天制造业的延伸,而是在向通信、交通、能源、农业、应急服务等多个行业融合。当然,这个过程不会一蹴而就。
从技术突破到商业盈利,中间还需要解决成本、规模、市场需求等多个问题。但从目前的发展路径看,中国商业航天已经开始从“有没有能力做”,转向“能不能持续创造价值”。

产业链已经出现
一条成熟产业链,不只是企业多。它还需要标准、规则、基础设施和上下游协同。2026年4月24日,国家航天局、市场监管总局联合发布商业航天标准体系1.0版。
该体系按照行业治理、研发制造、发射和测运控、空间应用服务、基础共性、设施设备六大领域展开,共规划32个二级分支标准项目,数量超过千项。这说明商业航天的发展,已经进入需要系统化建设的新阶段。与此同时,地方产业布局也开始围绕完整产业链展开。
例如江苏2026年发布商业航天三年行动计划,已经将火箭、卫星、地面终端、测运控、卫星应用全部纳入统一产业体系,并提出到2028年,火箭制造能力达到80发每年,卫星制造能力超过200颗每年,重点推动卫星应用场景和产业闭环。
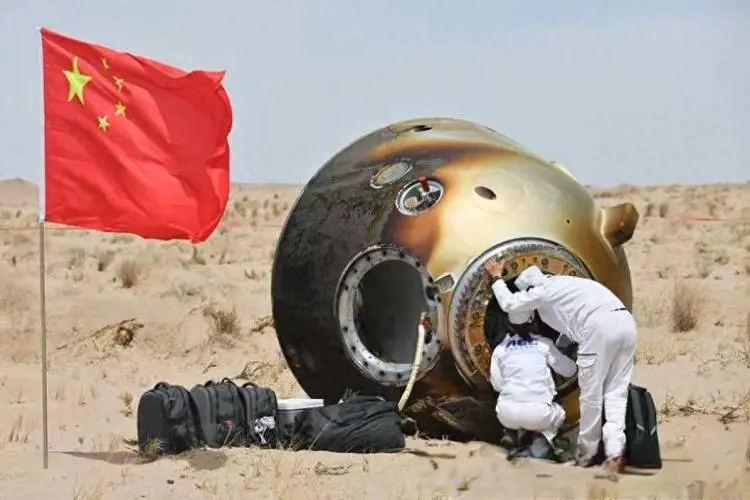
从企业到资本,再到地方政府和国家标准体系,中国商业航天正在形成多层次协同。但如果把标准提高到汽车、通信、电子制造这样的成熟产业水平,目前还不能简单下结论。
未来几年,真正决定竞争结果的,不是谁家的火箭飞得最漂亮,也不是谁发射次数最多,而是谁能够把成本真正降下来,把卫星快速制造出来,把星座运营起来,让客户持续付费,这才是一条产业链从“存在”走向“成熟”的关键。

结尾
从火箭制造、卫星生产,到低轨星座、发射服务、测运控体系,再到通信、遥感、物联网应用,中国商业航天已经具备完整上下游结构。
但真正的竞争才刚刚开始,未来决定胜负的,不只是技术突破,而是能否实现低成本、高效率、持续盈利,让整条产业链真正自己运转起来。
当火箭、卫星、数据和地面经济形成完整连接时,中国商业航天面对的,就不再只是一次次发射任务,而是一片正在成长的新太空经济。
信源:浙产火箭朱雀三号遥二成功发射
信源:中科宇航科创板IPO申请获受理 选择第二套上市标准
(科技责编:李主编
 )


 晋ICP备17002471号-6