
金税四期下税局重点稽查的7大行业盘点
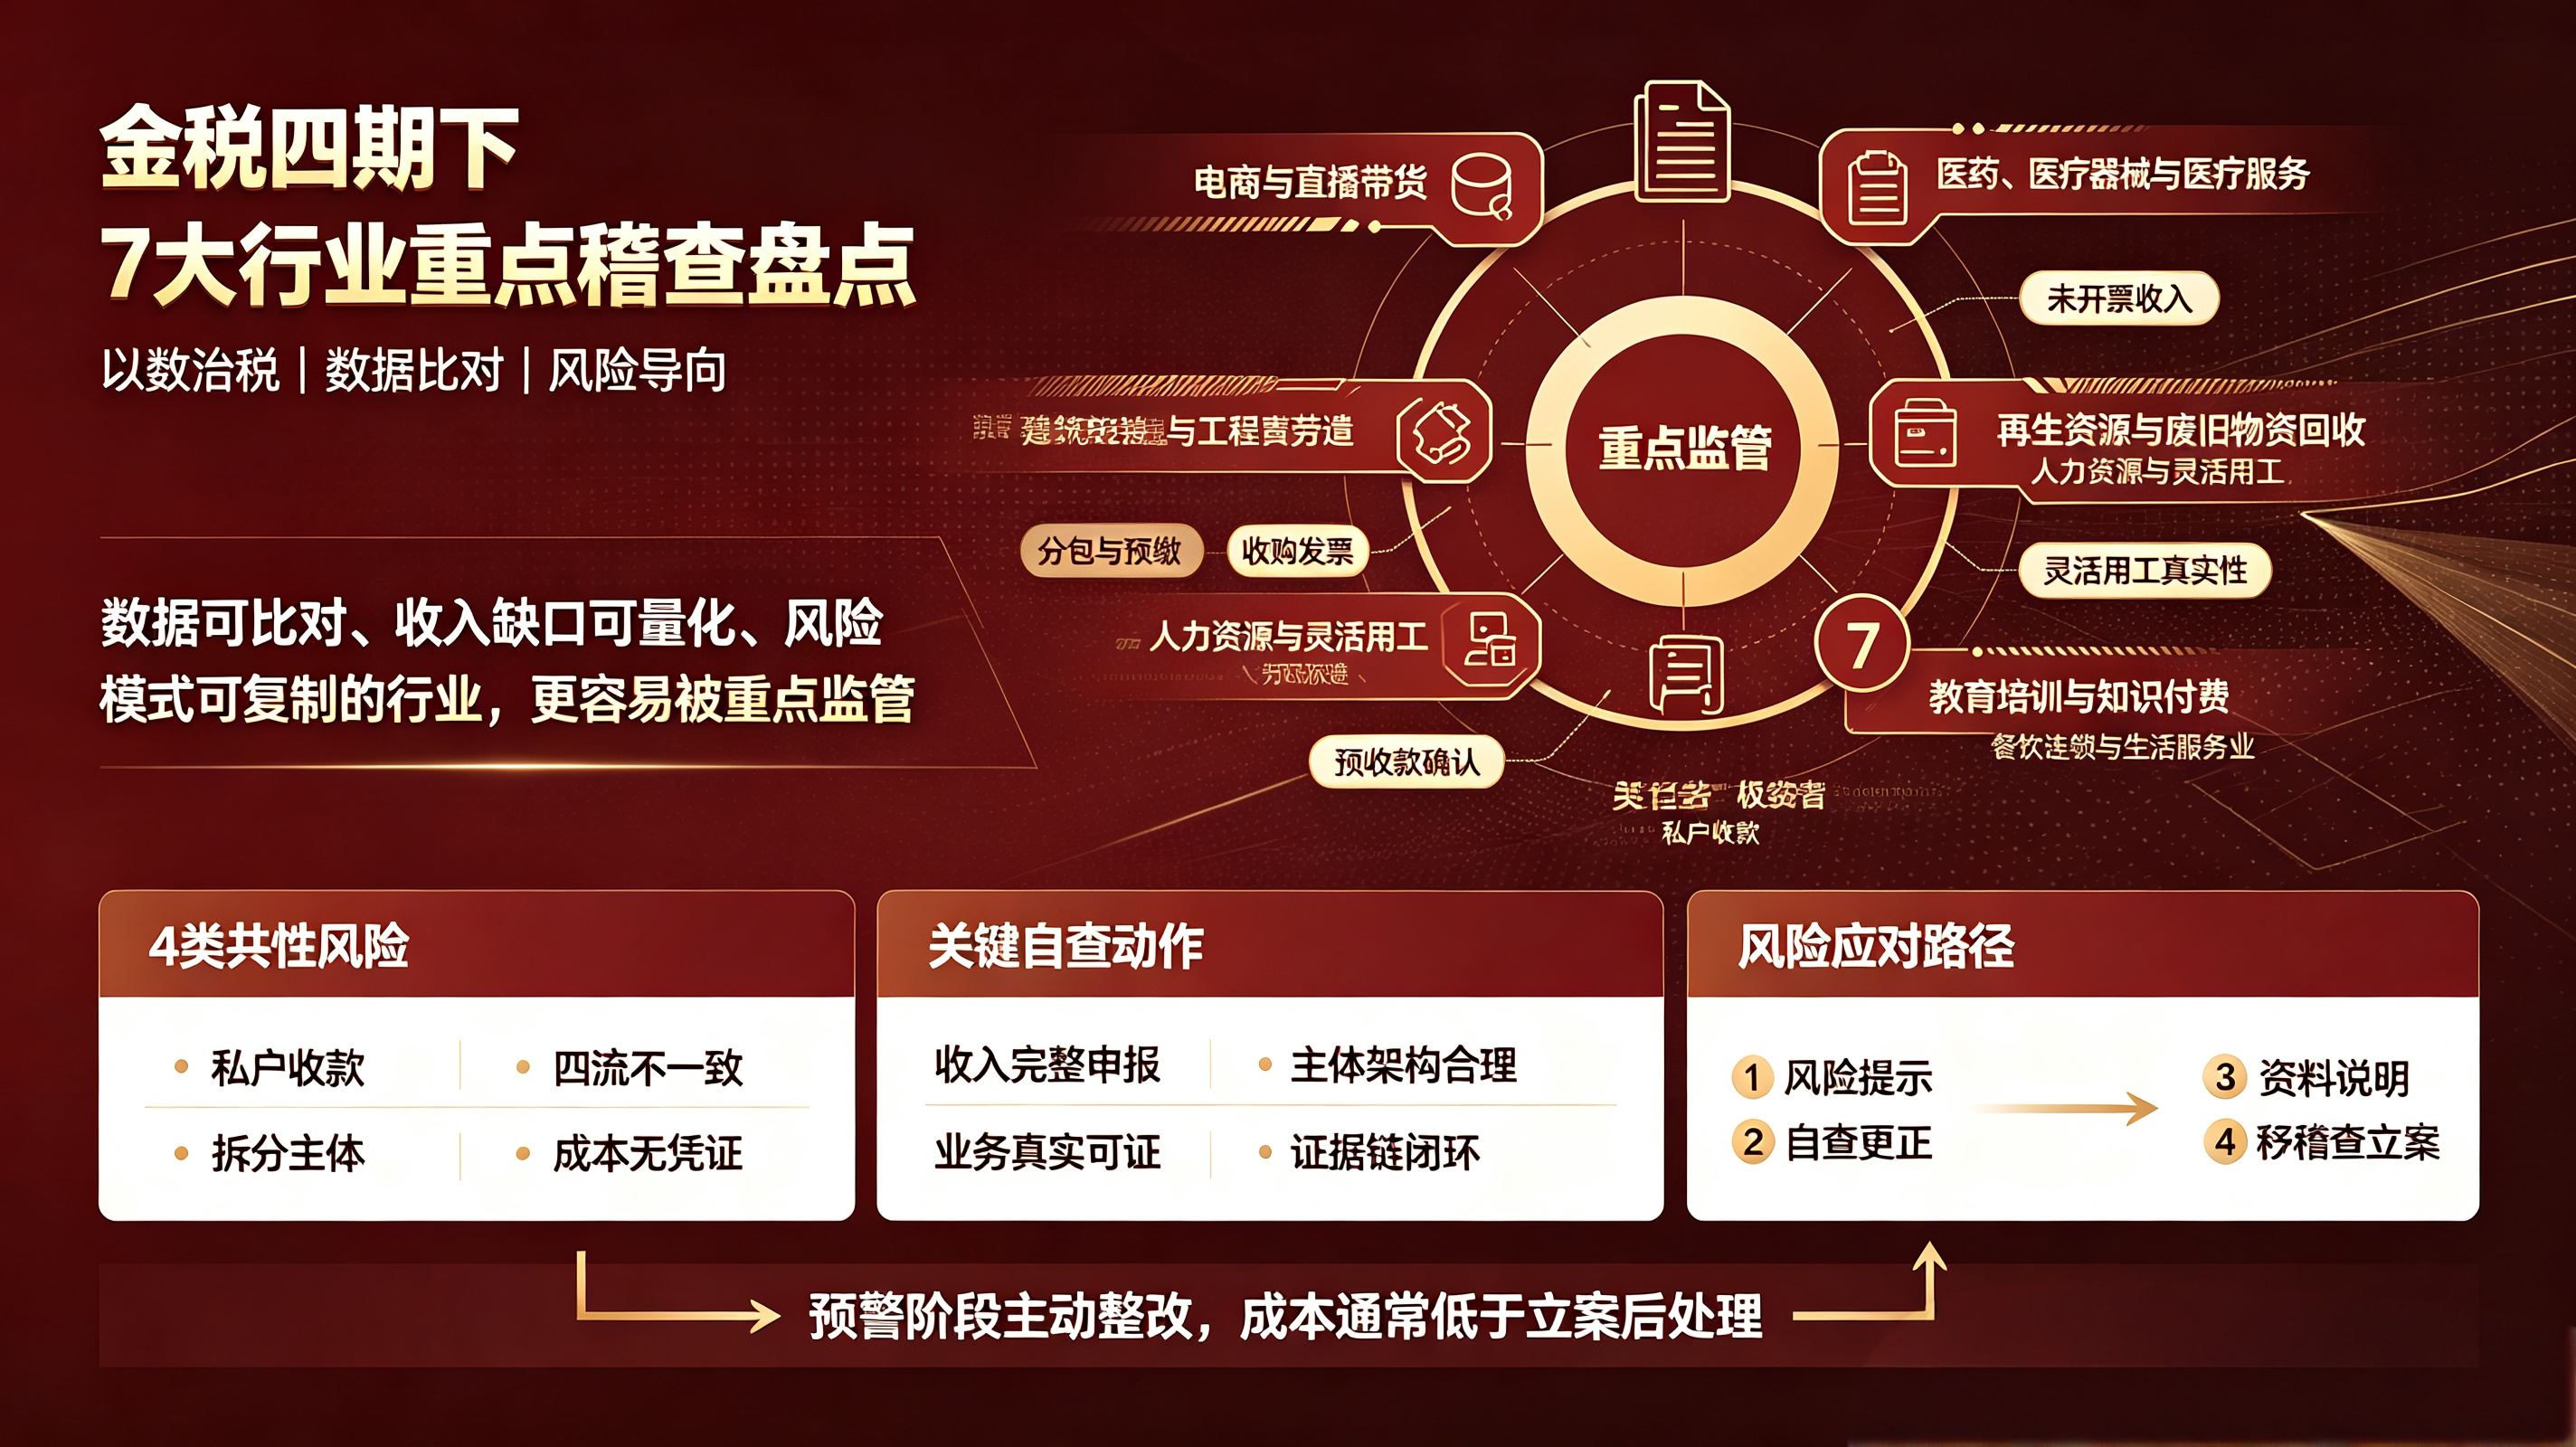
一、为什么是这7个行业
金税四期上线后,税务机关不再“逐户翻账”,而是先跑大数据模型,再定向核查。行业级稽查的筛选逻辑主要看四点:
1. 数据是否齐全可获取:平台、支付机构、第三方系统能报送完整交易数据的行业(电商、直播、灵活用工),比对基础最扎实。
2. 现金/私户交易占比高:大量交易不走对公账户,账面收入与真实流水天然缺口。
3. 进销链条存在结构性异常:如“有销无进”“进销品名背离”“大量白条入账”,模型可自动识别。
4. 政策依赖度高、优惠滥用集中:核定征收、税收洼地、小微优惠被用于人为拆分收入。
一句话:稽查先查“数据可比对、缺口可量化、风险可复制”的行业,这7个行业全都符合。
二、7大重点稽查行业逐条盘点
行业1|电商与直播带货
为什么被盯:平台按法规向税务报送店铺交易数据(含未开票收入、退款、平台补贴),与申报数据直接比对;直播佣金、坑位费、打赏资金流向清晰可追。
高频风险点
- 只申报开票收入,未开票收入大量不报;
- 店铺收入导流到微信私域成交,完全游离申报之外;
- 法人、股东、员工个人收款码/个人卡收经营货款;
- 多店铺同一实际控制人,人为拆分销售额卡在小微免征线、一般纳税人红线之下;
- 刷单、退货无证据链,平台订单被全额认定为真实收入;
- MCN 与主播之间收入性质混淆(劳务报酬 vs 经营所得),随意转换。
自查动作:毛收入全额入账(不以提现净额申报)、公私账户彻底分离、退款/刷单留存全套证据、关联店铺销售额合并测算。
行业2|医药、医疗器械与医疗服务
为什么被盯:两票制、带量采购后,费用结构剧烈变化,“高开高返”“咨询费/推广费”成为重点核查对象;上下游发票链条敏感度高。
高频风险点
- 通过 CSO(推广服务公司)大量开具咨询费、推广费发票,业务真实性无法举证;
- 学术会议、赞助费用无签到表、议程、影像资料支撑;
- 个人代理商以自然人代开、个体户核定方式结算佣金;
- 库存与销售不匹配,药品流向数据与开票数据背离;
- 医美机构现金收款、会员卡预收款不确认收入。
自查动作:费用必须有“合同+服务成果+资金+发票”四流支撑;代理商结算走合规主体;预收款按权责发生制确认收入。
行业3|建筑安装与工程劳务
为什么被盯:项目分散、跨区域经营、现金结算多、人工成本占比高,且涉及异地预缴与分包链条。
高频风险点
行业4|再生资源与废旧物资回收
为什么被盯:上游多为自然人散户,收票难;行业长期存在“虚开收购发票”“反向开票”滥用,是虚开案件高发区。
高频风险点
- 向自然人收购,自行开具收购发票但无过磅单、付款凭证、身份信息;
- 收购发票金额与实际收储量、产能严重不匹配;
- 通过“税收洼地”个体户批量开票,业务空转;
- 销售端有销项、收购端虚列,形成人为留抵或税负异常;
- 仓储、物流、称重记录缺失。
自查动作:收购业务留存“过磅单+身份信息+付款流水+入库单”四件套;产能与收储规模做合理性核算;杜绝空转开票。
行业5|劳务派遣、人力资源与灵活用工平台
为什么被盯:资金流向高度集中,平台对数千上万人代开发票、代发报酬,一旦业务不真实即构成虚开与个税流失双重风险。
高频风险点
- 平台仅“过账开票”,无真实用工场景、无任务派单记录;
- 用工人员身份信息虚假、集中注册个体户承接业务;
- 报酬拆分至多人小额发放,规避个税与社保;
- 用工企业与平台之间无服务协议、无成果交付;
- 直播、外卖、网约车等新业态人员收入性质界定混乱。
自查动作:任务派单、成果交付、结算流水、人员身份四者一致;灵活用工仅用于真实、可举证的业务场景;不得用于工资薪金“转换”与社保规避。
行业6|教育培训(含教培机构与知识付费)
为什么被盯:大量预收款、现金收款、退费频繁,收入确认时点与开票时点错配明显;个人讲师收入隐蔽性强。
高频风险点
- 学费预收长期挂“预收账款”不确认收入,跨年不结转;
- 现金/个人微信收款不开票、不入账;
- 退费无台账,虚增收入或虚减收入两头都有;
- 兼职讲师课酬以“劳务费”私户发放,未代扣代缴个税;
- 线上课程平台分账收入只按净额入账。
自查动作:建立“报名-缴费-课时消耗-退费”全周期台账;按权责发生制确认收入;课酬发放走合规渠道并代扣代缴。
行业7|餐饮连锁与生活服务业
为什么被盯:终端现金/扫码收款极其分散,第三方支付流水与申报收入差异最容易量化;连锁门店多、主体多,拆分经营普遍。
高频风险点
- 扫码收款进个人账户,前台流水不入账;
- 多门店注册多个个体户,各自卡在小规模免征额之下;
- 外卖平台结算收入只按净额申报;
- 采购农产品用收购发票但无采购明细、无入库记录;
- 会员储值卡收款不确认收入。
自查动作:收银系统与申报数据打通;多门店具备真实独立经营要素;平台结算按毛收入确认;储值卡按消费进度确认收入。
三、跨行业共性风险(7个行业几乎都会踩)
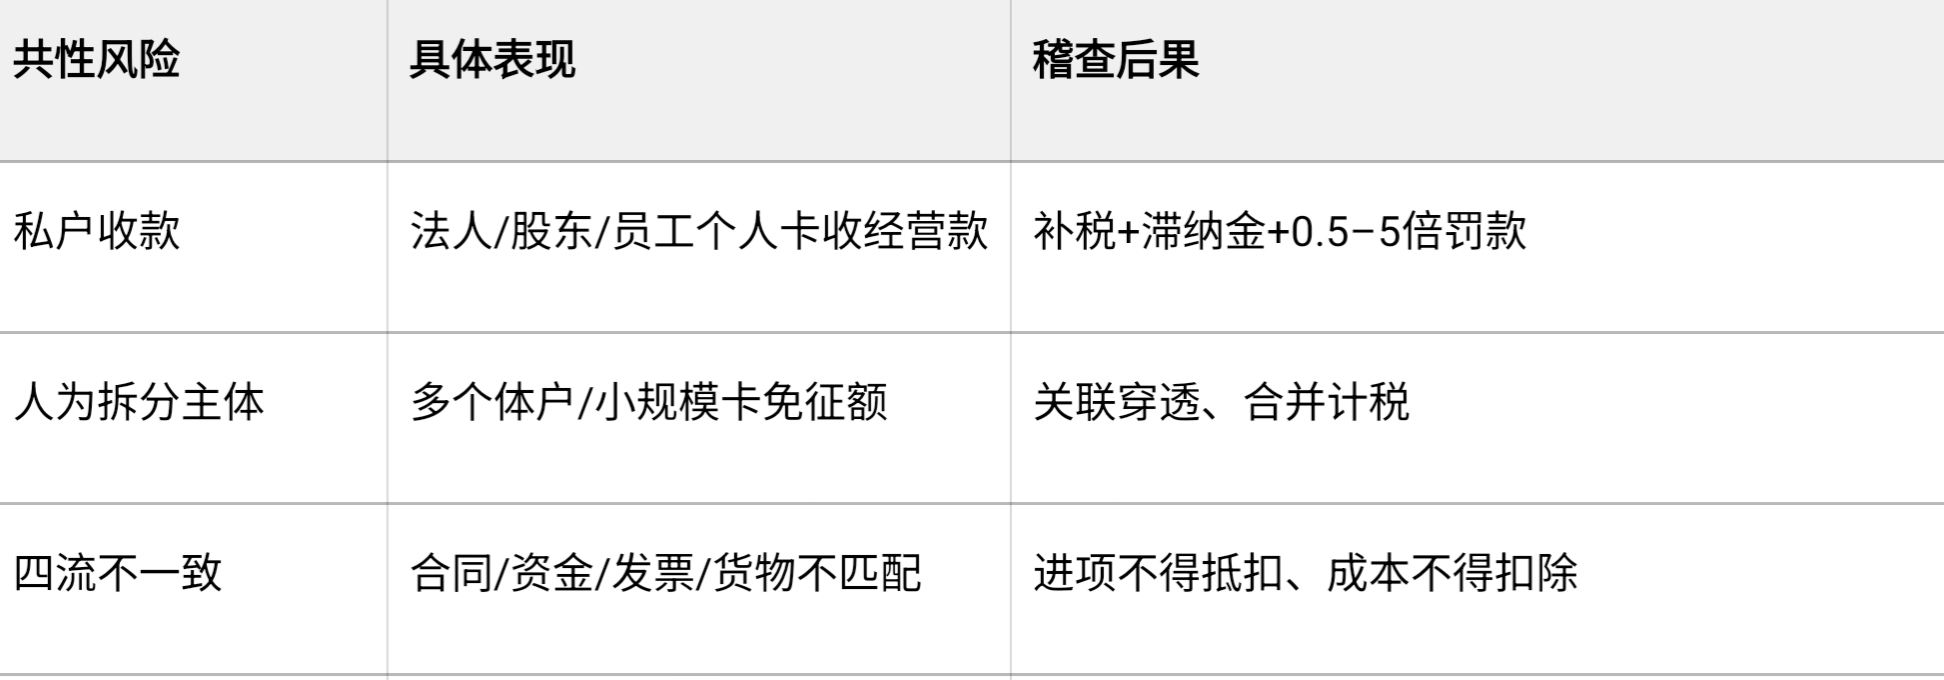
共性风险 具体表现 稽查后果
私户收款 法人/股东/员工个人卡收经营款 补税+滞纳金+0.5–5倍罚款
人为拆分主体 多个体户/小规模卡免征额 关联穿透、合并计税
四流不一致 合同/资金/发票/货物不匹配 进项不得抵扣、成本不得扣除
成本无凭证 白条、收据、无票采购 利润虚高、税负抬升
长期零申报/低申报 有流水无申报 系统预警、纳入重点监控
注销逃责 欠税后直接注销 注销不免除欠税,仍可追缴
四、收到预警后的处理路径
1. 风险提示阶段:短信/电话/电子税务局推送,要求自查更正——此时主动更正,通常只补税+滞纳金,可避免罚款。
2. 风险核查阶段:要求提交资料、说明情况——完整证据链是关键,缺证据即被推定。
3. 稽查立案阶段:补税、滞纳金(日万分之五,年化约18.25%)、罚款(0.5–5倍),严重的移送司法。
4. 追征期限:一般3–5年;偷税、故意隐匿收入不受期限限制。
核心策略:预警阶段主动整改的成本,远低于立案后的处理成本。
五、企业落地自查清单(可直接打印)
全部收入(含未开票、平台补贴、私域、现金)是否完整申报
是否存在法人/股东/员工私户收取经营款
同一实际控制人的多个主体,销售额是否合并测算
每笔大额成本是否有合同+付款+发票+业务成果
进销品名、数量、金额是否逻辑匹配
工资、个税、社保人数与基数是否一致
预收款、储值卡是否按进度确认收入
是否存在买单、挂靠、空转开票等无真实业务链条的交易
税收优惠(小微、核定、洼地)适用是否有合理商业目的
收到风险提示是否在期限内完成自查反馈
六、核心结论
金税四期下的行业稽查,本质是数据比对 + 业务实质验证。7个行业被重点盯,不是因为“行业原罪”,而是因为:
这些行业的交易数据最容易被第三方获取,收入缺口最容易被量化,风险模式最容易被复制推广。
因此合规的关键不在“找办法少交”,而在三件事:
1. 收入完整申报(毛收入口径,不藏不拆);
2. 业务真实可证(四流一致,证据链齐全);
3. 主体架构合理(不为降税而人为拆分)。
七、配套自媒体发布文案(可直接用)
金税四期下,税局重点盯这7大行业❗
电商直播、医药医疗、建筑安装、再生资源、灵活用工、教育培训、餐饮连锁——数据可比对、缺口可量化的行业,先被点名。
私户收款、拆分主体、四流不一致、成本无票,这4个共性坑几乎家家有。
收到风险提示别拖,主动更正的成本最低。
对照清单自查一遍,比事后补税划算得多。
(职场责编:李主编
 )
2026年11月11日 17:17[查看原文]


 晋ICP备17002471号-6