
9月常规燃油乘用车零售约53万辆下降43%,占比首次跌破三分之一
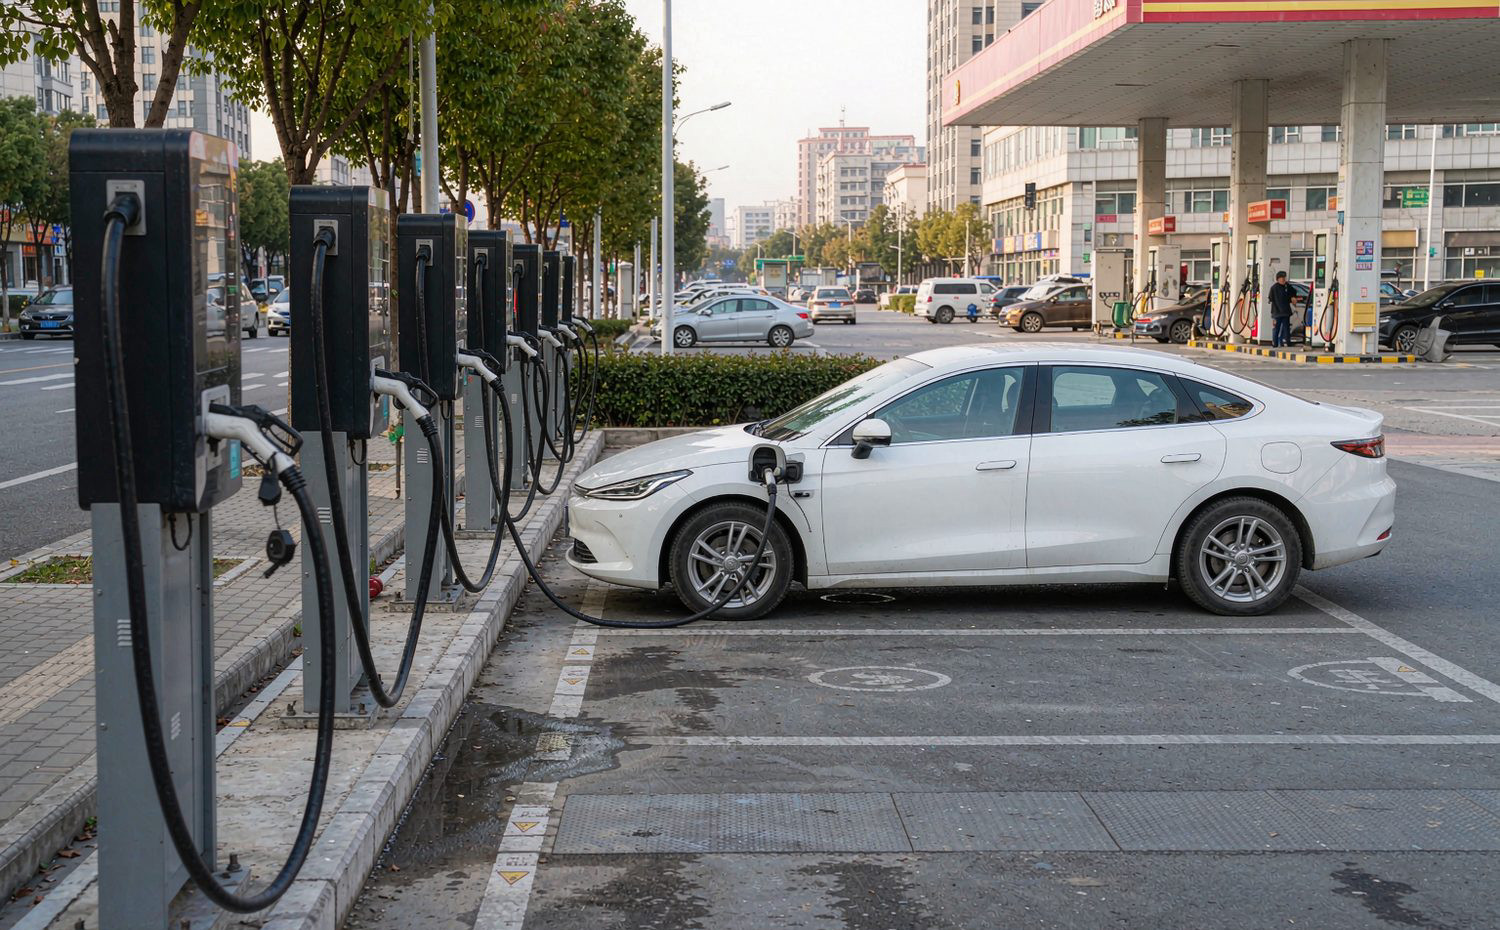
新华社10月17日消息显示,2026年9月燃油车在中国市场的销售占比首次跌破三分之一,新能源整体渗透率攀升至67%,创下历史新高,这一节点比多数机构此前给出的时间表提前了至少一个季度。
分品类看,9月常规燃油乘用车零售约53万辆,同比下降43%;新能源乘用车零售108.4万辆,同比下降16.7%。两类车型同时下滑,说明总量收缩与结构切换正在同步发生,增量市场已经不存在。
5年前,燃油车在中国乘用车市场的份额还在九成以上。乘联分会数据显示,2026年一季度燃油车占比约47.2%,3月新能源渗透率首次突破52.9%完成反超,此后差距逐月扩大。
反超之后的斜率超出多数预测。从47.2%到跌破33.3%,中间只隔了两个季度,合资品牌在10万至20万元区间的产能调整压力随之放大,部分工厂的排产计划需要按新的需求结构重新排定。
豪华市场的收缩更为明显。蔚来联合创始人、总裁秦力洪引用的数据显示,9月燃油车豪华市场同比下跌41%,纯燃油车销量同比下跌49%,豪华车消费向新能源迁移的速度快于整体市场。
同期纯电在整体乘用车市场的渗透率达到47.3%,与插混、增程共同构成67%的新能源大盘,补能条件较好的一二线城市是主要贡献者,三四线城市的替代节奏仍受充电桩密度制约。
特斯拉首席执行官马斯克转发了这组数据,并评论称中国对石油的依赖正在快速下降。海外产业界对这条曲线的关注更多落在能源结构而非市场份额上,原油进口弹性成为新的观察指标。
高端市场的份额迁移同样在加速。2018年奔驰、宝马、奥迪在中国高端市场的合计份额接近七成,今年以来三家合计份额已不到四成,中国品牌接过的部分是30万元以上的价格带。
燃油车占比跌破三分之一是一条结构性分界线,经销网络、售后体系与二手车残值的定价逻辑都需要按新的保有量结构重新校准,合资品牌的4S店网点密度与配件周转率将首当其冲。
乘联分会秘书长崔东树把9月的市场特征概括为旺季不旺,总量同比深度承压的同时结构性分化被极致放大,燃油车加速萎缩与新能源汽车韧性领跑构成主线,高油价持续推动油电替代的节奏。
对产业链而言,燃油车份额的收缩会沿着零部件环节逐级传导。发动机、变速箱、燃油系统相关供应商的订单量已经在下滑,部分专营燃油车配件的 Tier 2 企业面临转型窗口收窄的问题,资产处置与人员再配置压力上升。
(汽车责编:未找到用户
 )


 晋ICP备17002471号-6