
本文转自:泉州晚报
新能源车险成行业“增长引擎”
从“保费增长”到“价值增长”仍需时日
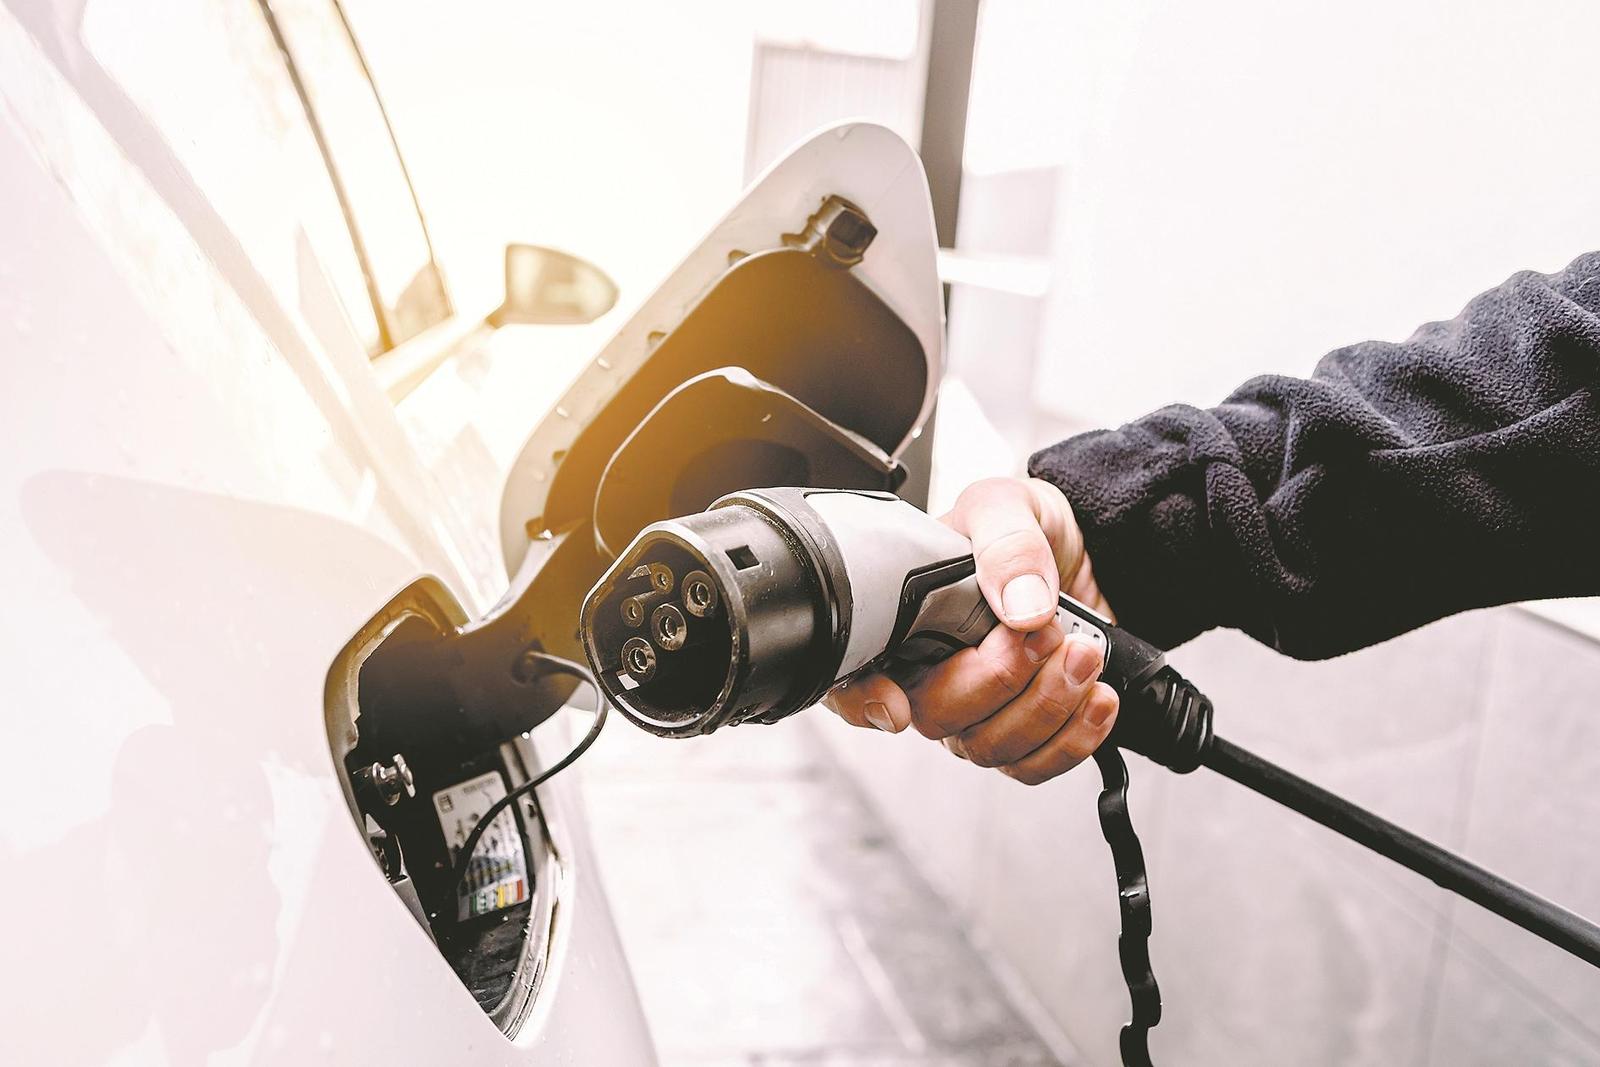
从价格机制和成本源头同时发力,推动新能源车险由规模扩张转向高质量发展。 (CFP)
相关数据显示,前三季度新能源商业车险签单件数3472.05万件,同比增长27.02%;签单保费1290.15亿元,同比增长18.6%。而同期车险大盘微降0.03%,新能源车险由此坐实了“增长引擎”的位置。但是,规模向上之后,盈利修复的拐点何时到来,这样的“增长引擎”,能否从“保费增长”真正走向“价值增长”,仍是市场需要回答的问题。
增速之喜与亏损之忧
把新能源车险的增速放进整个车险市场的坐标里看,它的分量才真正显现出来。车险大盘前三季度同比微降0.03%的背景下,18.6%的保费增速和27.02%的件数增速,让新能源车险几乎以一己之力撑住了行业的增量想象。
赔付层面,数据显示,前三季度,新能源商业车险有效报案件数1185.17万件,同比增长22.76%;已结赔款729.34亿元,同比增长31.96%。
众托帮联合创始人兼总经理龙格给出了一个切面观察:件数涨得比保费快,说明车均保费在往下走;赔款又比保费快,意味着增量是在“变薄”。
中央财经大学副教授刘春生对此的判断是,新能源车险保费两位数增长,源于国内新能源汽车保有量持续提升,是车险市场重要的增长引擎。
此外,车均保费的下降本应是消费者获得感提升的信号,但当它与赔款支出的更快攀升同时出现时,这种“薄”就不再是轻盈,而可能是承保空间的收窄。
“薄”究竟薄在哪里,需要回到风险对价的基本盘上才能看清。一方面,新能源车险车均风险成本约为燃油车的2.2倍,而保费仅为燃油车的1.7倍;另一方面,2023年、2024年、2025年新能源车险分别承保亏损67亿元、57亿元、56亿元。
交银国际此前发布研报称,新能源车险已成为车险增长主要推动力,预计2030年新能源车险保费接近5000亿元,占整体车险保费比重达38%。
“远期5000亿元保费空间代表长期市场潜力,但不能简单等同于行业红利,当前赔款增速显著高于保费增速,市场在扩张过程中切忌盲目冲规模,要持续打磨定价、风控和定损能力,维护合理费率,防止规模扩大同步放大亏损。”在刘春生看来,新能源车险承保持续亏损会加速格局分化,头部企业依托优势实现盈利,中小险企经营承压逐步出清。持续亏损还会限制行业在产品创新与配套服务上的投入,长期来看可能推高消费者保费负担,也不利于保险公司、车企、维修行业协同建立统一的定损和风险管控体系。
从源头发力控制成本
承保亏损的账算到这一步,单靠市场主体自身的收缩已经不够。监管在近两年密集落下的政策棋子,正在价格机制和成本源头两端同时发力。
2025年1月,金融监管总局等四部门印发《关于深化改革加强监管促进新能源车险高质量发展的指导意见》,明确提出落地“基本+变动”组合车险产品、探索智能驾驶保险、测定纯风险损失率等核心举措,直指新能源车险定价粗放、产品单一、风险错配等痛点。
同时,“车险好投保”平台落地,通过明确保险公司不得拒保,一端让价格说话,另一端是不让任何一辆车被价格甩出去。在业内人士看来,监管在这两者之间画的是一条“放开”与“兜住”并行的线。
在龙格看来,监管的信号是放开价格、兜住底线、从源头压成本。对于险企而言,保费可以涨,但要涨得有理,并且亏损得靠降维修成本解决,不能靠惜赔。
刘春生也表示,当前监管释放出引导新能源车险由规模扩张转向高质量发展的信号,险企要落实差异化定价,依据车型、驾驶特征区分风险水平,配套完善三电系统定损体系,联合车企搭建维修网络,同时开展风险减量服务,从源头减少事故、降低理赔支出。
对险企而言,产品设计层面的回应需要变得更具体。龙格对此表示,险企的产品要拆开做:车、电、人、用途分开定价,落地“基本+变动”和车电分离,电池单列一项可让车身险降15%-30%;服务上要自建认证维修网络和直赔体系,用电池健康度、充电频次、急加减速这些因子做动态定价,把风险减量做成主业而不是理赔兜底。 (中新)
(汽车责编:李主编
 )


 晋ICP备17002471号-6