
“抵税”到底是什么意思?一篇讲透个人和企业的税前扣除逻辑
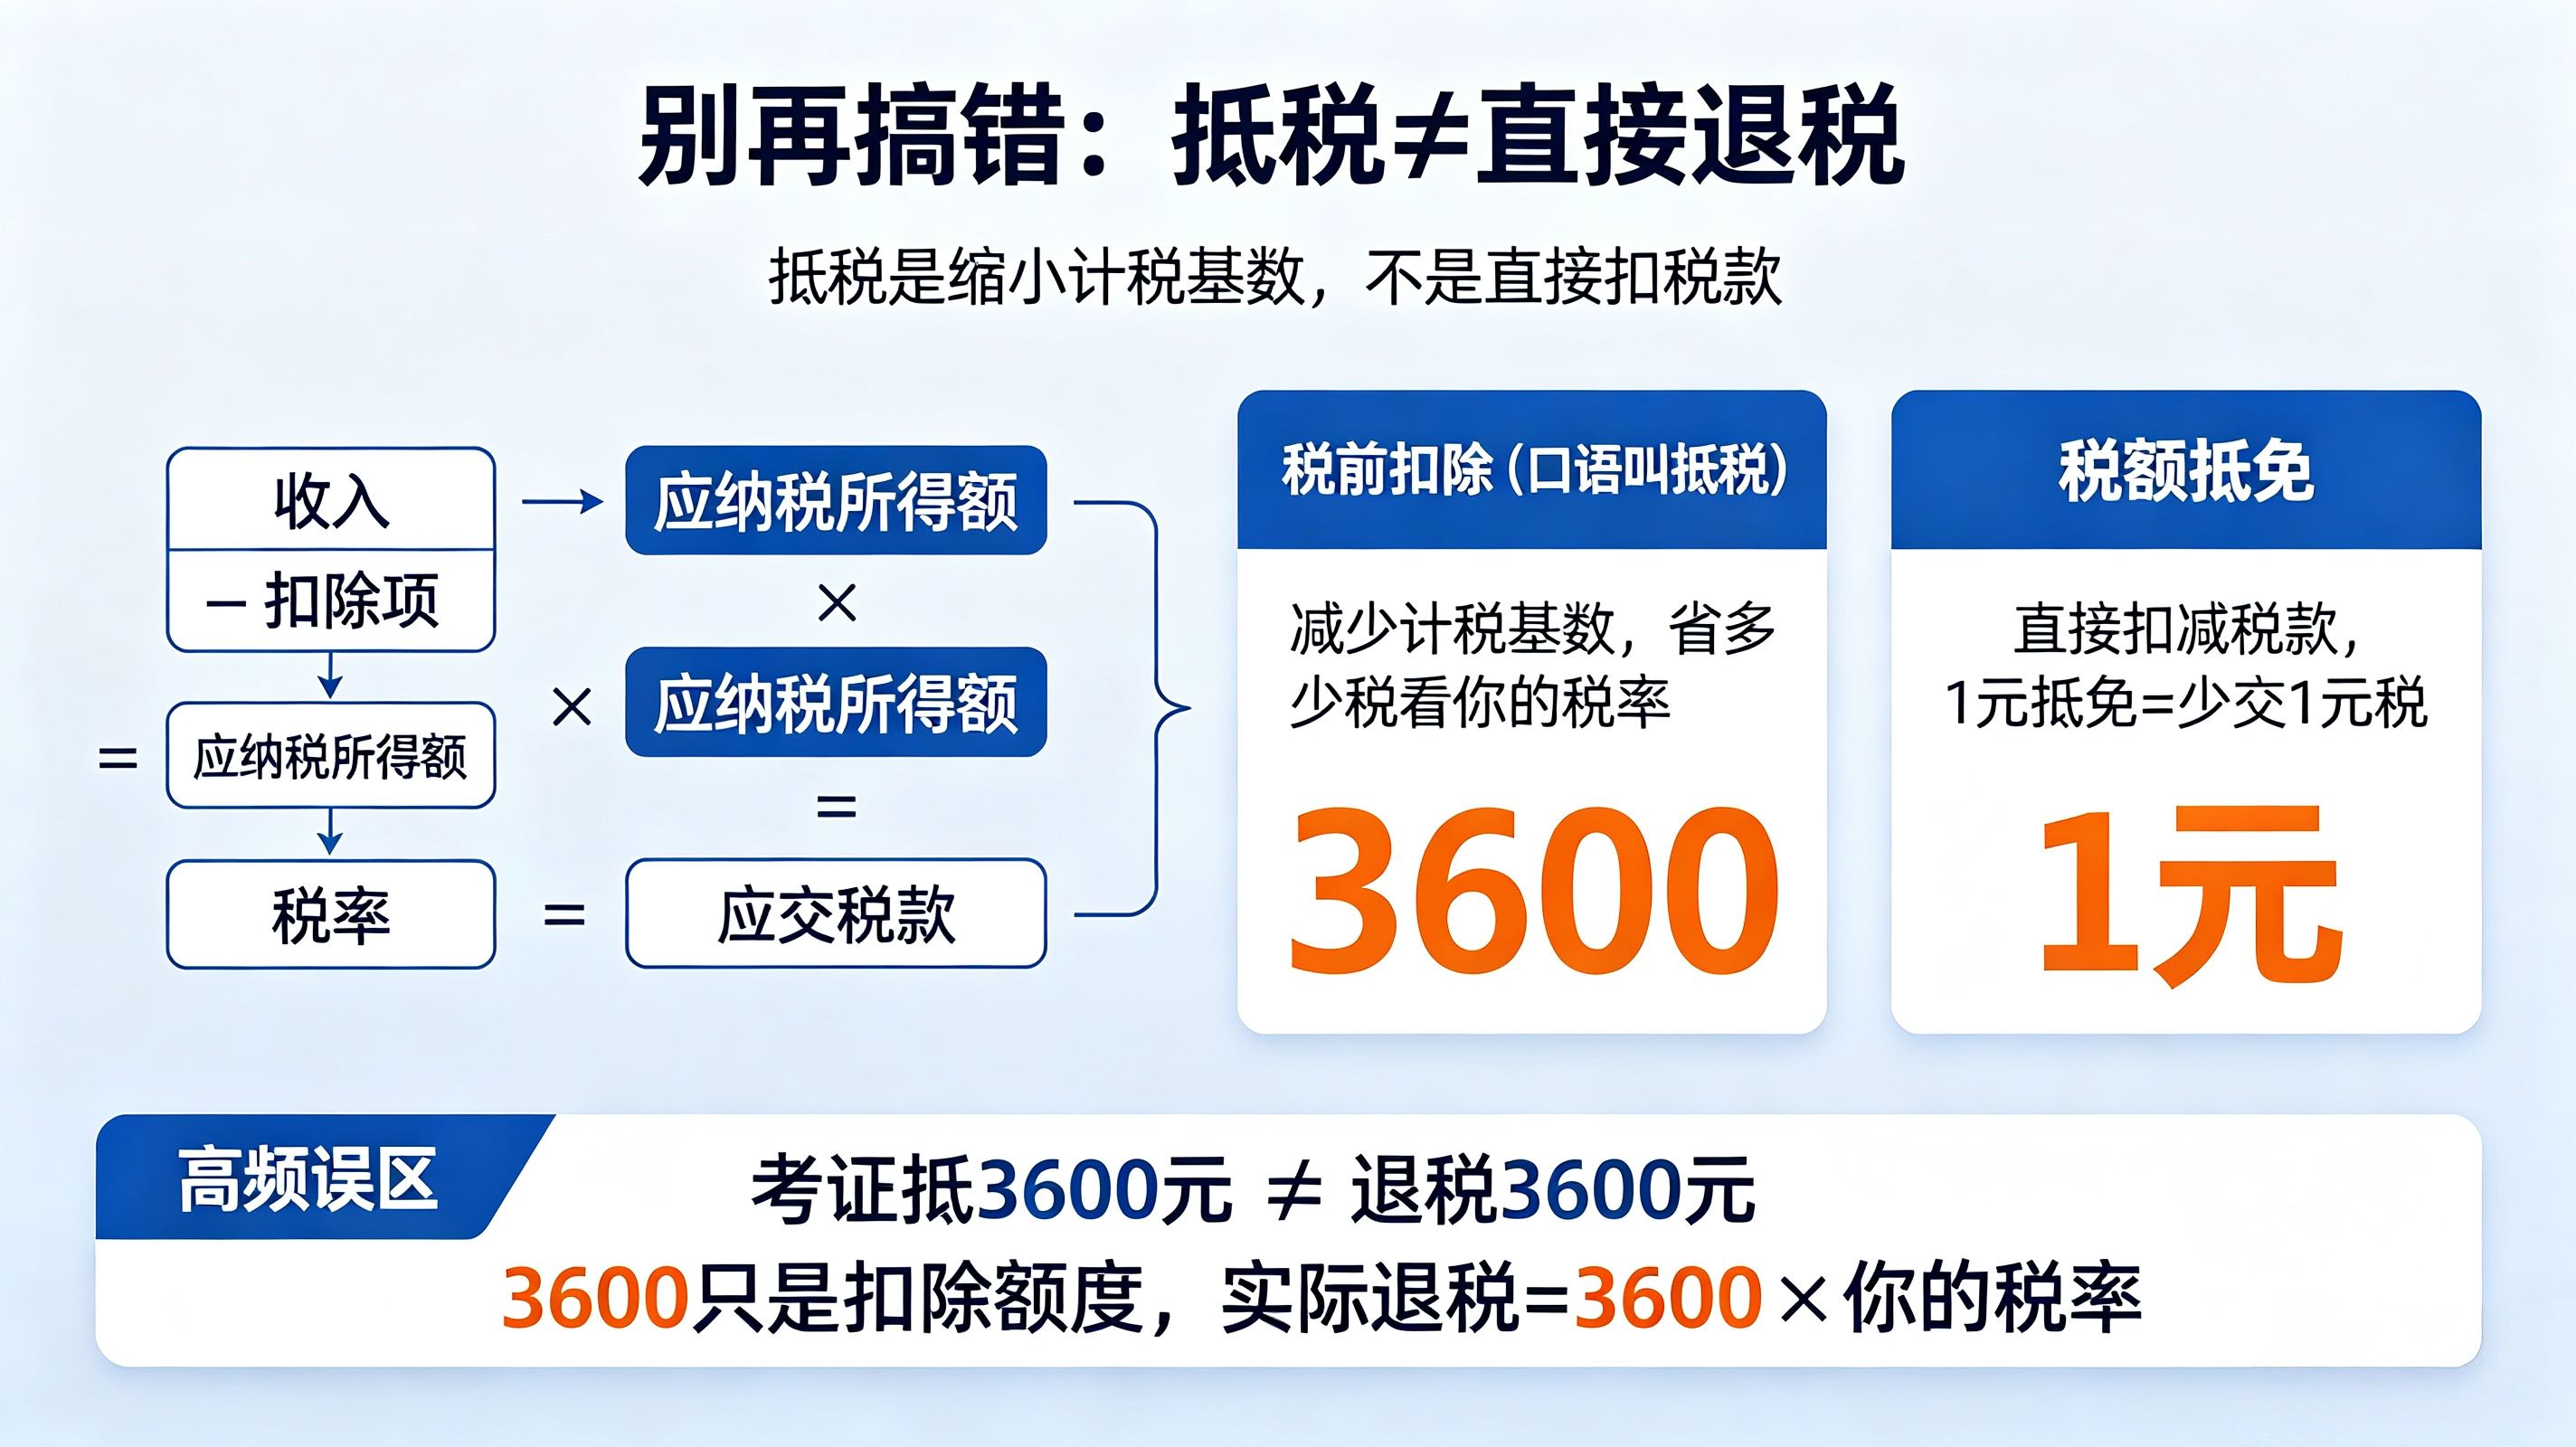
一句话先给结论: “抵税”不是国家给你发钱,也不是直接从税款里扣钱。它的本质是让你计税的那块“蛋糕”变小,从而少交一部分税。具体少交多少,取决于你原本要交税的税率。
“抵税”到底是什么意思?一篇讲透个人和企业的税前扣除逻辑
每年一到个税汇算季,或者看到“考证能抵3600元税”的广告,很多人第一反应是:这笔钱是不是可以直接退回来?答案是:不是。 厘清“抵税”的真实含义,比记住任何一条具体政策都重要。
一、“抵税”到底是什么:减的是“基数”,不是“税款”
日常口语里的“抵税”,在税法语境下通常对应的是 “税前扣除” (或称“抵扣”)。它的运作路径是:
收入 − 扣除项 = 应纳税所得额 → 乘以税率 → 才是你最终要交的税。
所以,“抵税”抵掉的是分子里的“应纳税所得额”,而不是乘完税率之后的那笔税款。扣除额本身不直接等于你能少交的钱,它要通过你的适用税率来“放大”或“缩小”。
真正直接减“税款”的概念叫 “税额抵免” ,性质完全不同:抵免是直接从算出来的应纳税额里扣减,一元抵免就是实打实的一元。而“抵扣”一元能省多少税,取决于你的边际税率。
二、个人层面:七项专项附加扣除是最大头的“抵税”工具
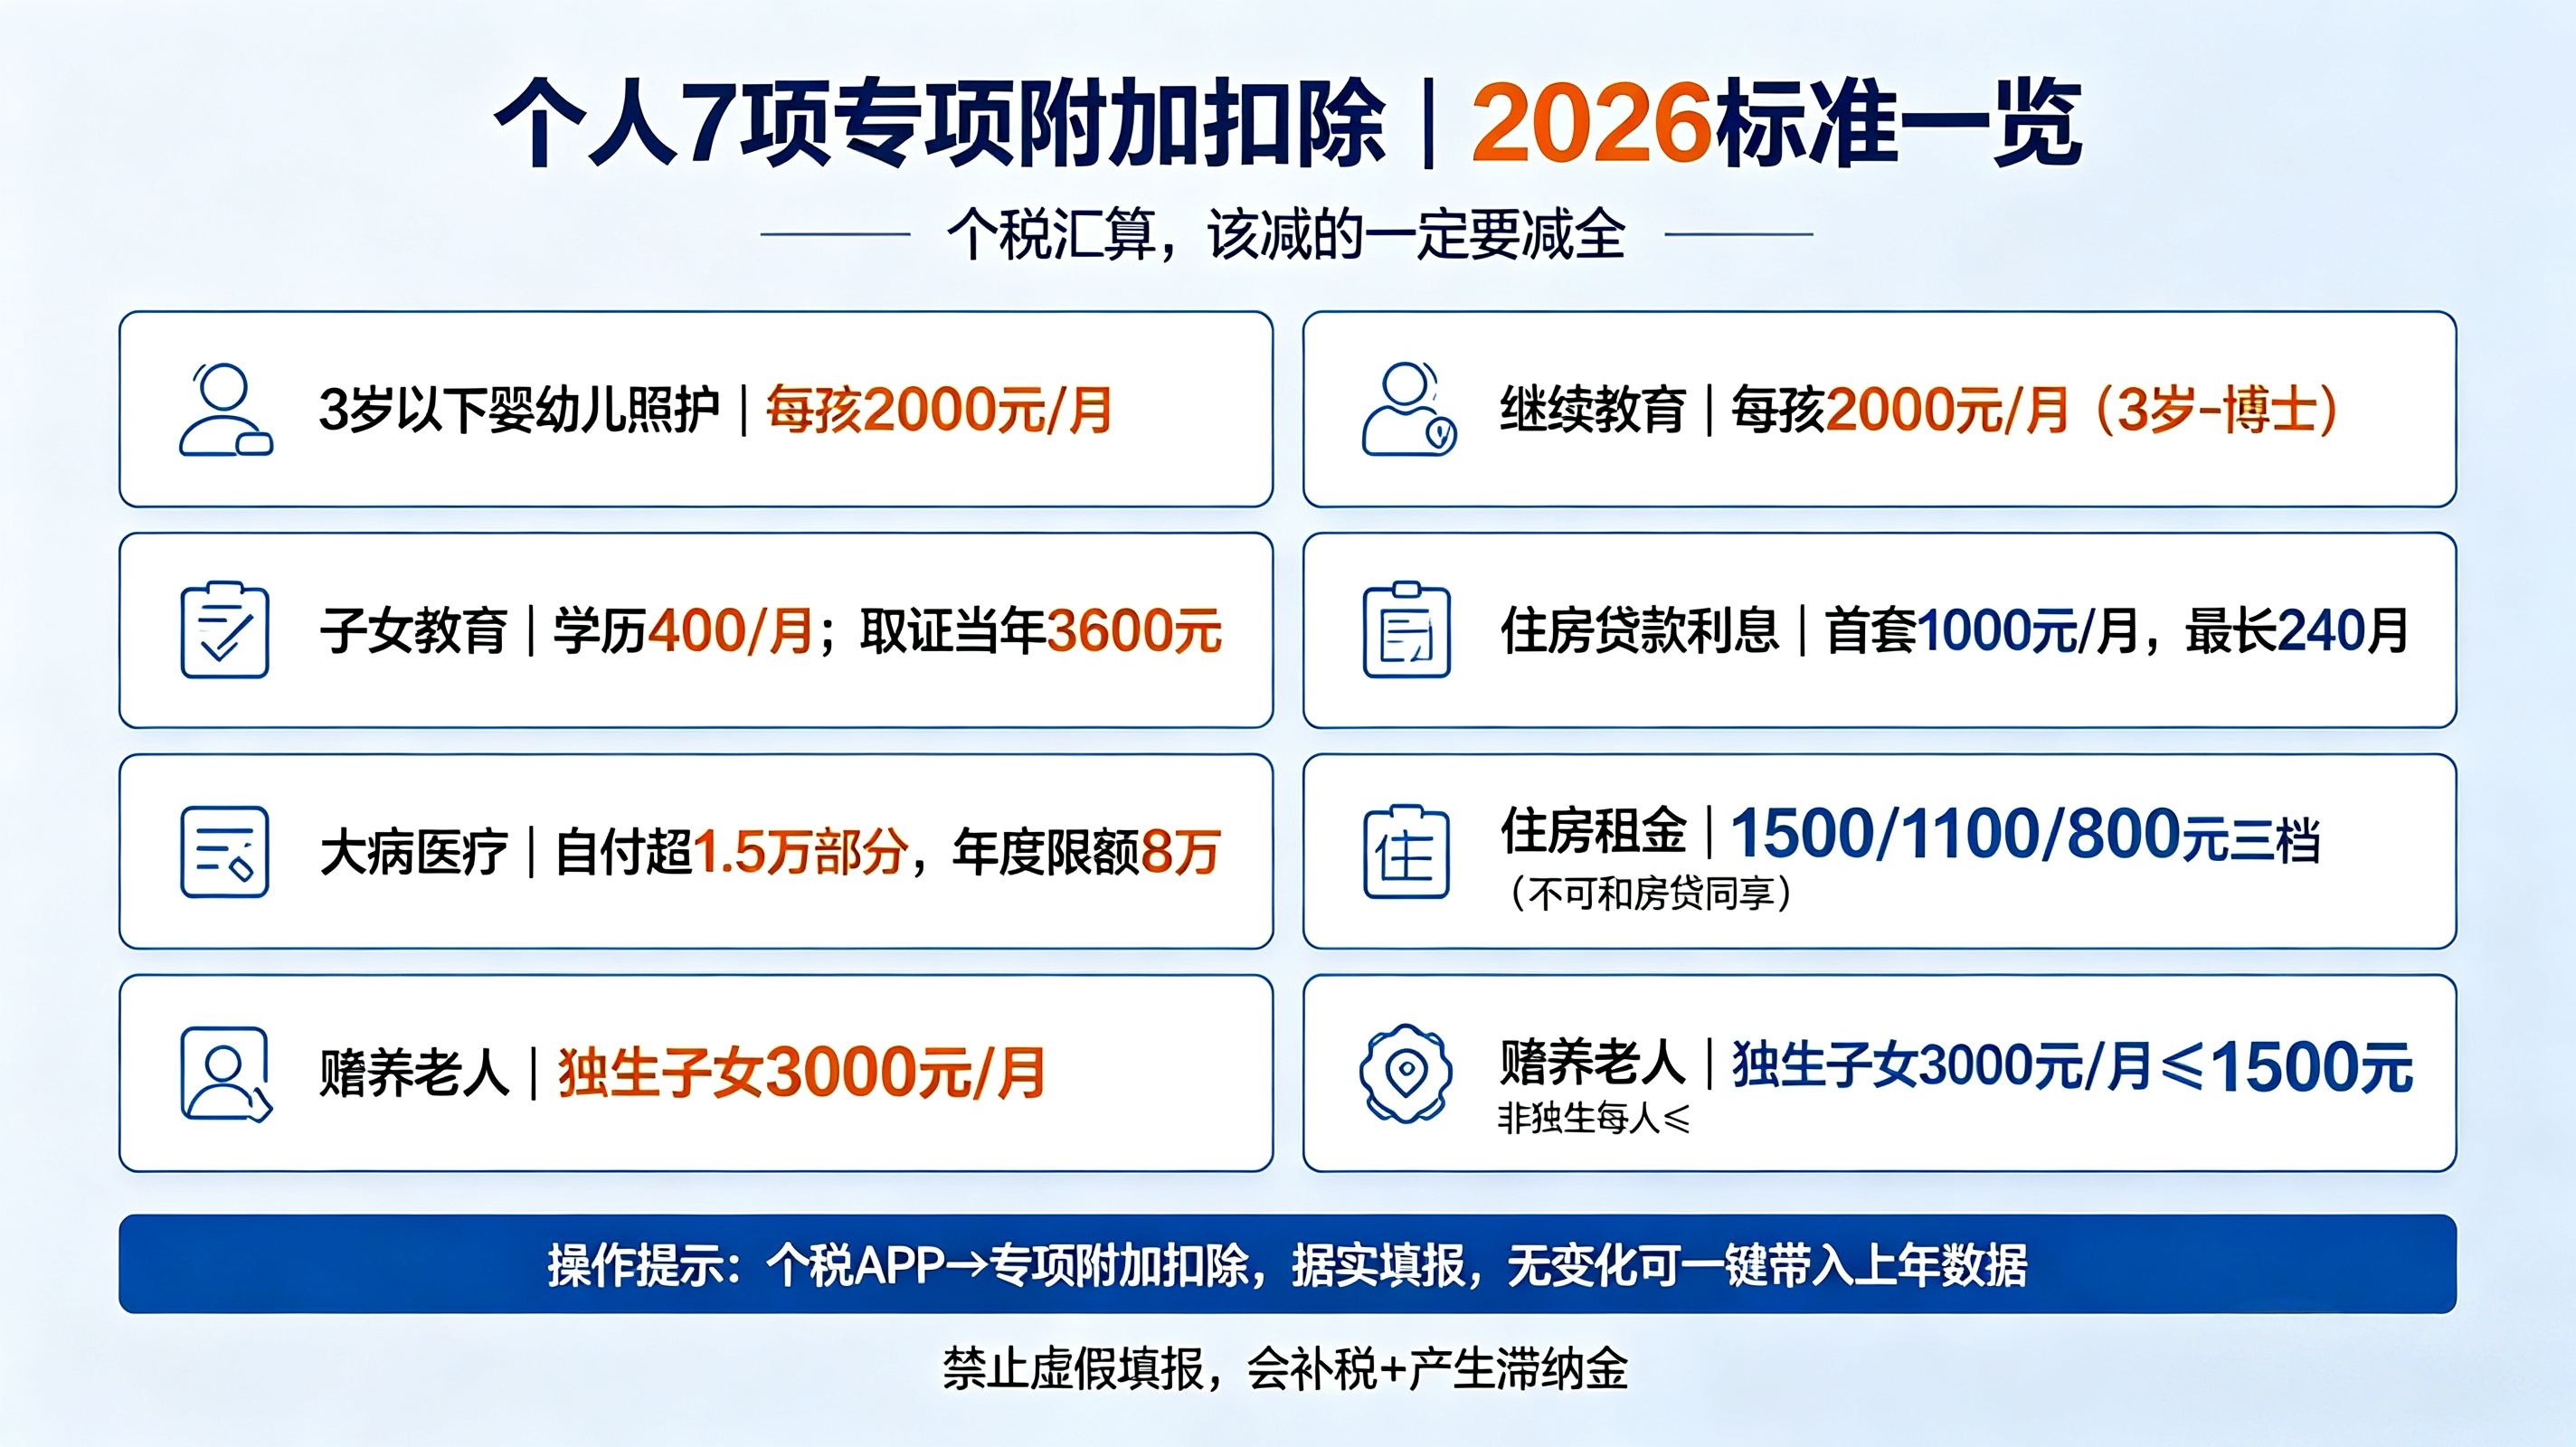
对普通工薪族来说,抵税的主要通道就是个人所得税的专项附加扣除。2026年度适用的标准已经明确,共七项,每一项都对应一笔可以从应税收入中减掉的额度:
扣除项目 扣除标准 关键要点
3岁以下婴幼儿照护 每孩每月 2000元 父母可选一方100%扣,或双方各50%扣
子女教育 每孩每月 2000元 覆盖3岁至博士研究生阶段
继续教育 学历教育 400元/月;职业资格取证当年 3600元 同一学历扣除最长不超过48个月
大病医疗 医保内自付超 1.5万元部分,限额 8万元/年 需在年度汇算时据实扣除
住房贷款利息 首套房贷 1000元/月 扣除期限最长240个月,只能享受一次
住房租金 按城市分 1500 / 1100 / 800元 三档 与房贷利息不能同时享受
赡养老人 独生子女 3000元/月;非独生分摊,每人不超过 1500元/月 被赡养人需年满60岁
操作上并不复杂:打开个人所得税APP,在“专项附加扣除”模块中据实填报即可;信息没有变化的年份,直接“一键带入”上年数据就能完成确认。
三、企业层面:不是“有票就能扣”,核心看“有关”和“合理”
企业说的“抵税”,通常指企业所得税的税前扣除——把成本费用从利润中减掉,从而降低应纳税所得额。但税法允许扣除的支出,有两条硬门槛:与取得收入有关、符合生产经营常规且必要正常。
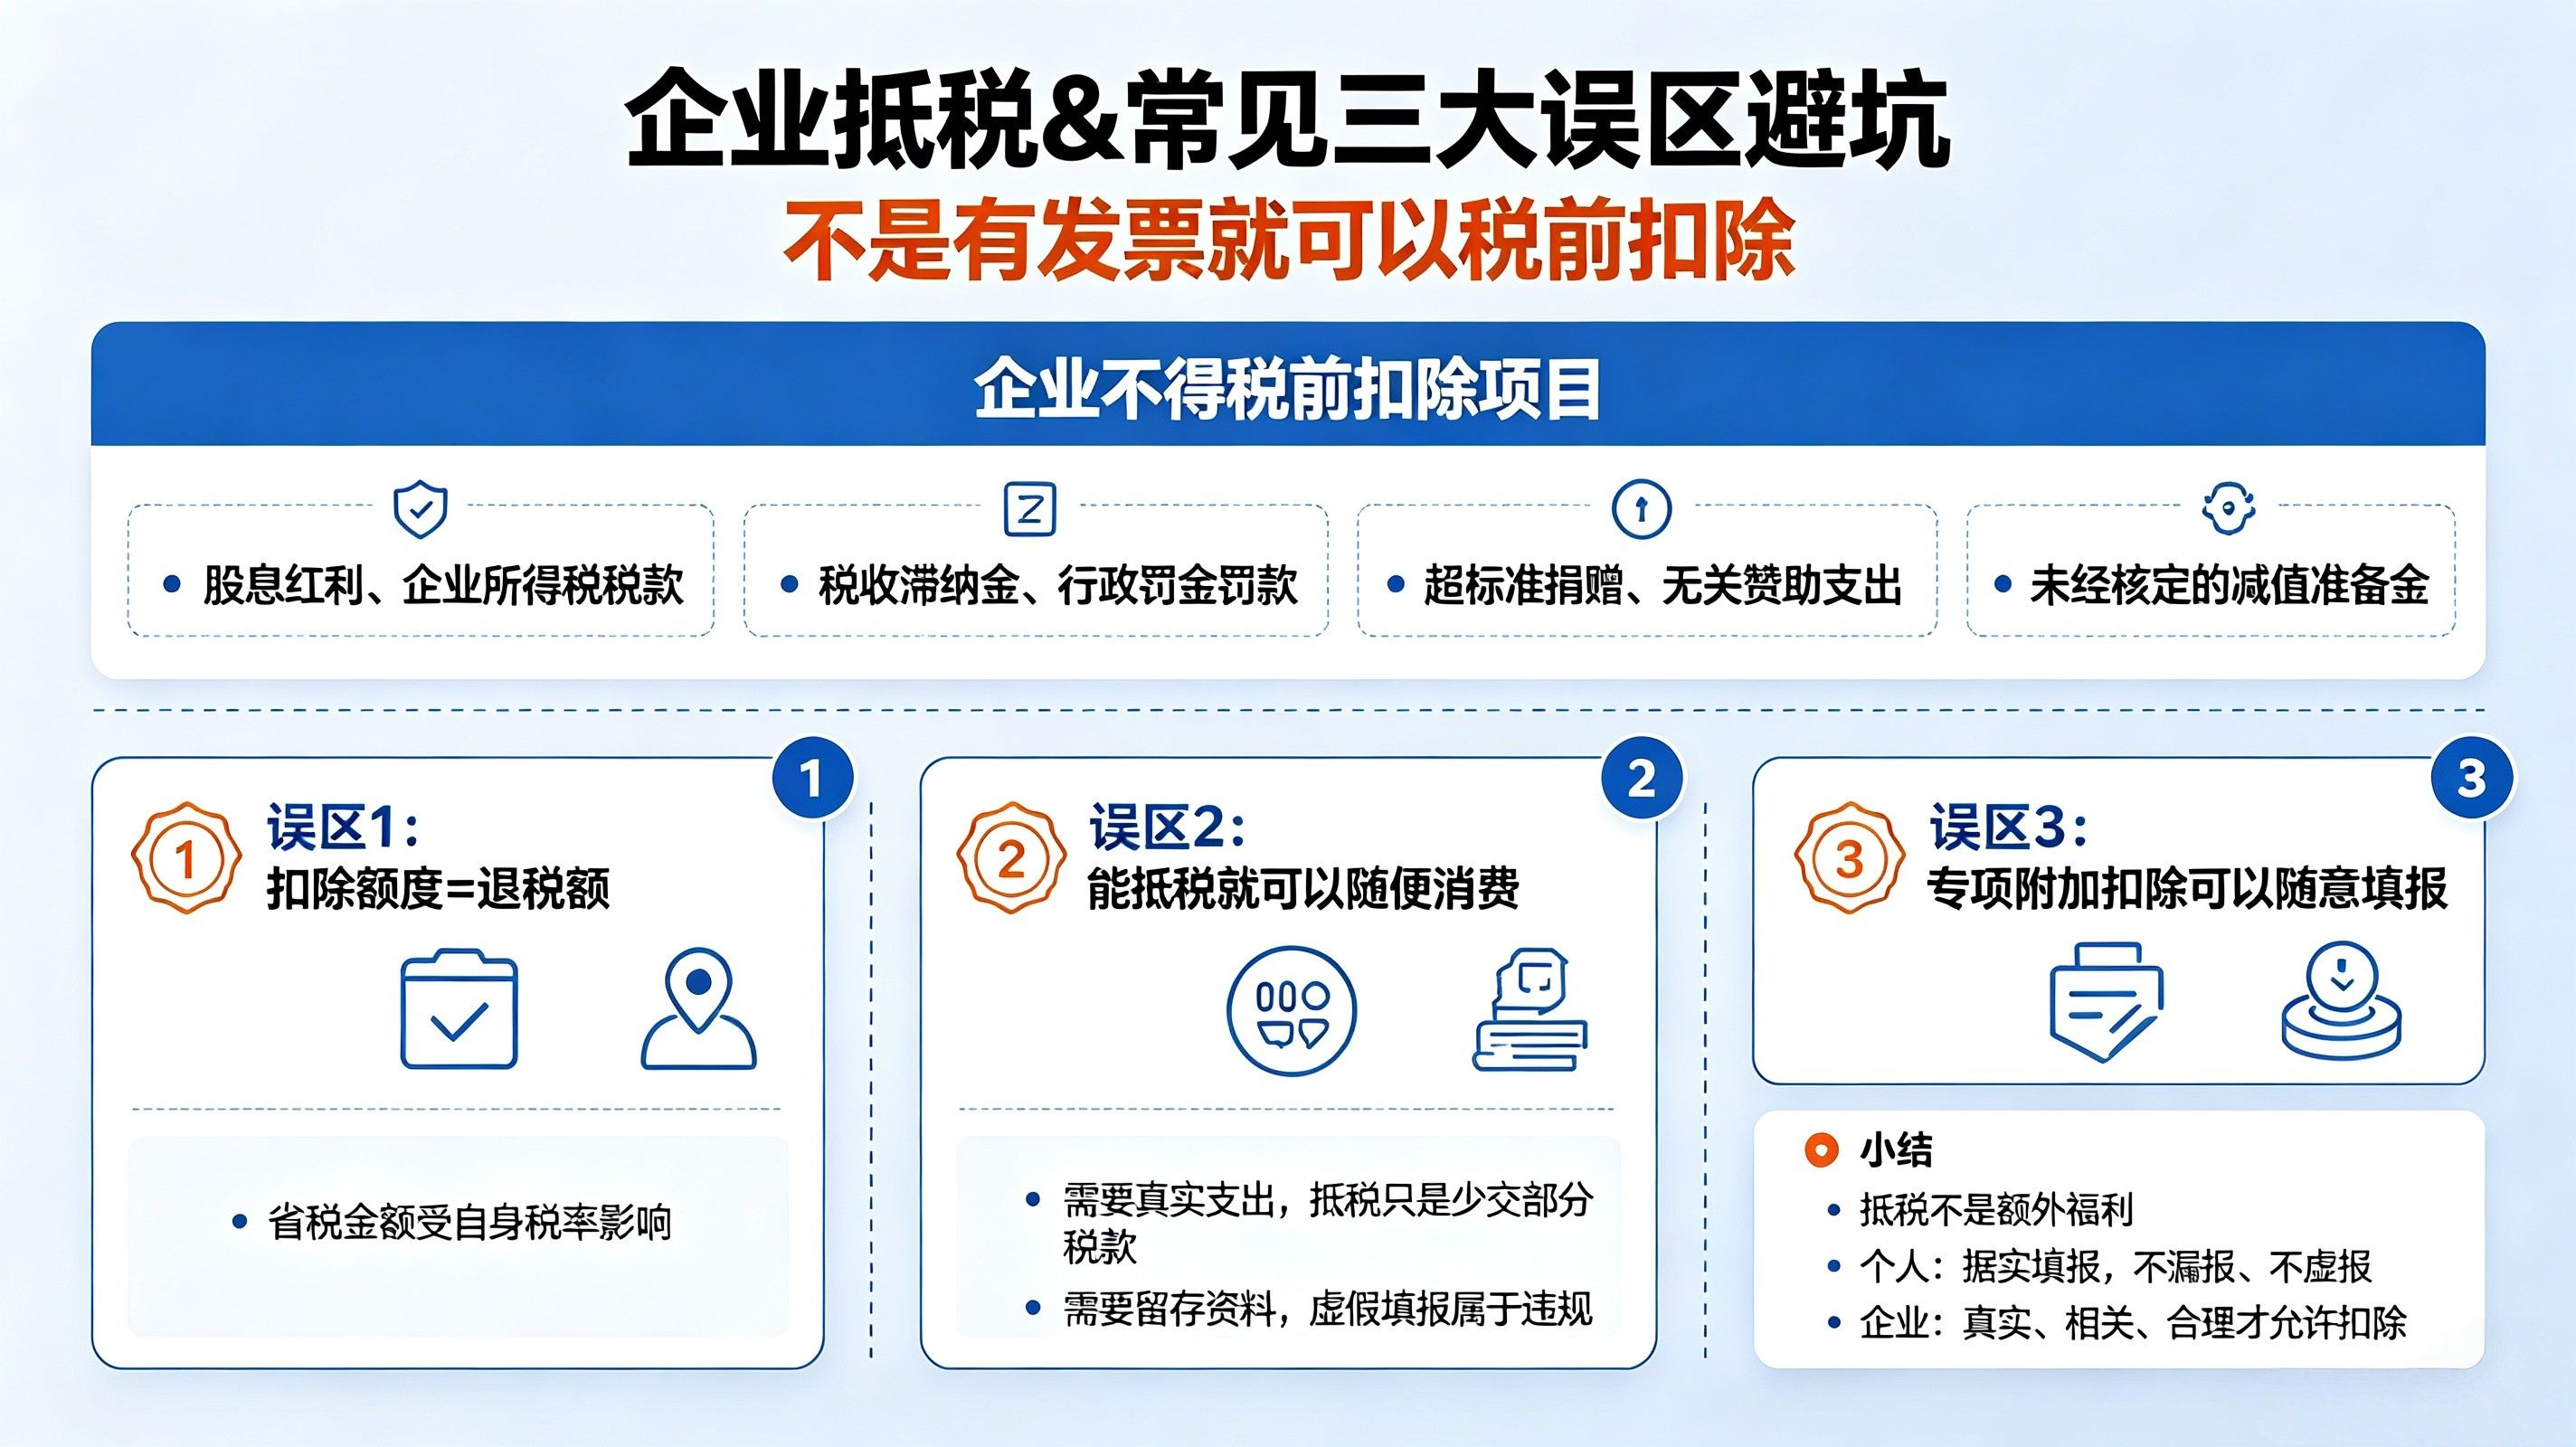
以下支出即使花了钱、取得了发票,也不得税前扣除:
· 向股东支付的股息、红利;
· 企业所得税税款本身;
· 税收滞纳金、罚金、罚款和被没收财物的损失;
· 超过年度利润总额12%的公益性捐赠以外的捐赠支出;
· 与经营无关的赞助支出;
· 未经核定的准备金支出(如会计上计提的各项减值准备)。
凭证方面也需要留意:发票并不是唯一的扣除凭证,内部凭证、财政票据、完税凭证、收款凭证等在符合条件时同样可以使用;但属于应税项目的支出,对方是已办理税务登记的纳税人时,仍应以发票为核心凭证。
四、最常见的三个误解,一次说清
误解一:“抵扣3600元 = 退税3600元。”
这是流传最广的误读。职业资格证书的3600元是应纳税所得额的扣除额度,不是退税额。如果你的适用税率是3%,抵扣3600元实际少交的税是 3600 × 3% = 108元;税率10%则对应360元;即便按最高45%税率计算,也只有1620元。
误解二:“抵税”等于“不花钱”。
抵税的前提是你先发生了真实、合规的支出。花一笔钱换一个扣除额度,省下来的税只是支出的一小部分。把“能抵税”当作消费或报班的理由,在经济逻辑上往往是倒贴的。
误解三:专项附加扣除可以“灵活填”。
每一项扣除都有对应的条件和留存备查要求(如出生医学证明、贷款合同、医药票据等)。虚假填报一旦被核验,不仅需要更正补税,还可能产生滞纳金,性质就从“节税”变成了“违规”。
五、小结:抵税的核心,是“把该减的减干净”
“抵税”不是一种额外的收益,而是一套让税基回归真实负担的规则。对个人,它意味着把养娃、租房、赡养老人、继续教育这些真实发生的刚性支出,从应税收入中合理剔除;对企业,它意味着把与经营相关的真实成本费用,依法从利润中扣除。
真正值得做的事只有一件:对照自己的实际情况,把符合条件的扣除项逐一核实、据实填报。 不遗漏,也不虚构——这才是“抵税”两个字最务实的用法。
(企服责编:李主编
 )


 晋ICP备17002471号-6