
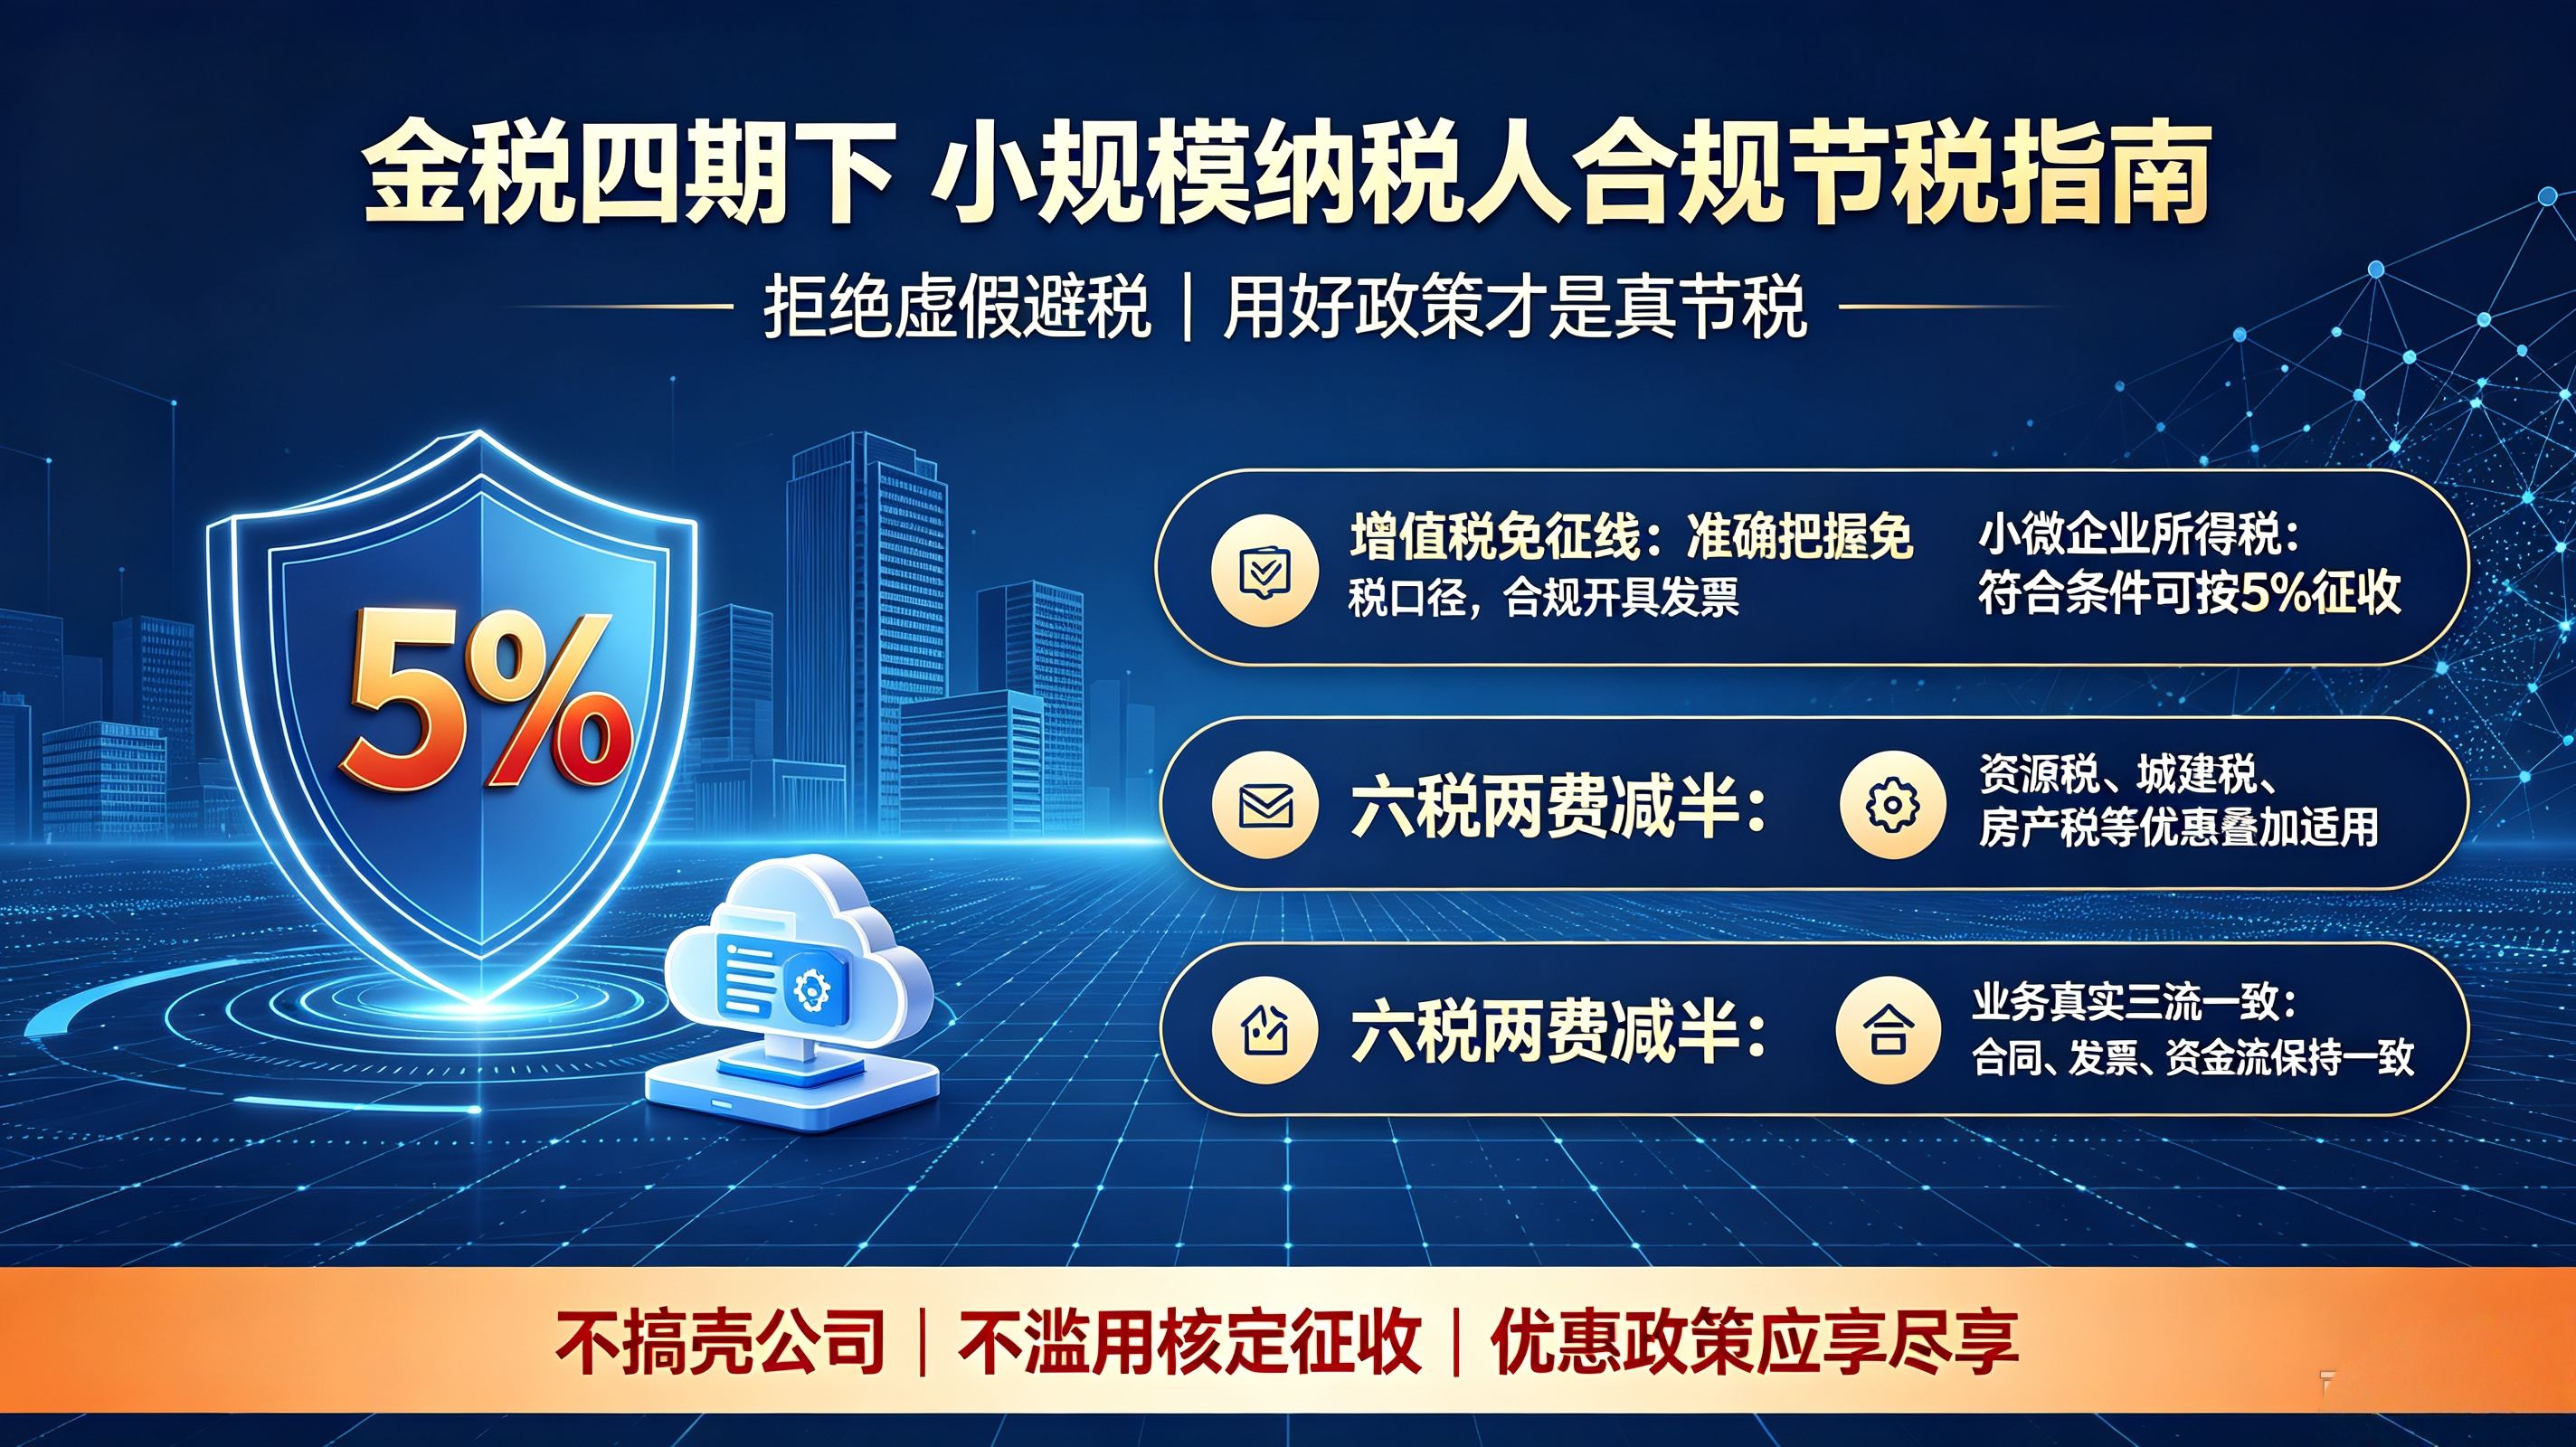
媒体上一篇“小规模8个方法避税”,大概率已经把“核定征收”“拆分个体户”“利润转移”这类东西混在里面了。2026年的监管环境下,小规模纳税人真正的合规节税,不是找漏洞,是把已经摆在桌面上的政策用足、用对、用出叠加效果。金税四期下发票、资金、业务全流程联网,任何脱离真实业务的“技巧”,最后都是补税加罚款的伏笔。
一、增值税:先把“免征线”吃干净,再谈其他
现行政策非常明确:按月申报月销售额不超过10万,按季申报季度不超过30万,开具普通发票的部分全额免征增值税,执行至2027年12月31日。这是小规模纳税人最厚的一层安全垫,但很多人用废了——月末突击开票、单月集中冲量,直接把季度额度打穿,免税资格白白丢掉。合规的做法是均匀控制开票节奏,把收入分散到各月,确保每个季度都稳稳压在免征线以内。
如果确实超出了免征线,也别慌。小规模纳税人适用1%或3%征收率,不能抵扣进项,这个阶段的核心是“别超额、别违规”,而不是硬去套一般纳税人的抵扣逻辑。
二、企业所得税:盯住“300万”这条命门
如果你的主体是小型微利企业——同时满足年度应纳税所得额≤300万、从业人数≤300人、资产总额≤5000万——企业所得税实际税负只有5%(减按25%计入应纳税所得额,再按20%税率缴纳),政策延续至2027年底。
实操中最容易踩的坑,是利润“刚好超一点”。一旦应纳税所得额越过300万,全部利润失去小微资格,税负从5%跳回25%,多赚几万块可能多交几十万的税。合规的调节手段不是藏利润,而是在真实发生的前提下把该扣的扣足:单价500万以下的设备器具一次性税前扣除、合规公益性捐赠在利润总额12%以内扣除、当年应计成本费用全部入账。这些动作合法、留痕、经得起查。
三、“六税两费”:最容易被忽略的叠加红利
小规模纳税人、小型微利企业、个体工商户,资源税、城建税、房产税、城镇土地使用税、印花税、耕地占用税以及两项教育费附加,全部减半征收,而且可以与其他优惠叠加享受。很多老板只盯着增值税和企业所得税,完全没意识到自己每个月交的城建税、教育费附加、房产税里,还有一半是可以合法省下来的。这不是“筹划”,是填表时勾对选项就能拿到的钱。
四、用工与业务结构:做“真实的分”,不是“虚假的拆”
如果你的业务确实存在非核心、可外包的职能——设计、推广、短期项目交付——通过与真实运营的工作室或个体户合作来承接,对方开票、你方取票,既解决了成本票缺失,也避免了社保和个税的复杂化,这是合规的用工弹性。但前提是:对方有真实人员、真实业务、真实交付。
反过来看,“把利润拆到多个个体户”“注册一堆壳公司开票”“有销无进还硬蹭免税”——这些正是2026年税务稽查的靶心。多地已明确收紧核定征收,有限公司原则上就是查账征收,“有销无进”的免税操作轻则补税,重则涉及刑事责任。任何以“核定”“洼地”为卖点的方案,先问一句:业务是真的吗?经得起资金流、发票流、合同流三流比对吗?
一句话收口:小规模纳税人合规节税的空间,不在“方法有多少个”,在“政策有没有用穿”。把10万/30万的增值税免征线守住,把5%的小微所得税税率保住,把六税两费的减半选项勾对,把用工和业务边界守住真实性——这四件事做到位,税负已经比大多数“瞎筹划”的同行低得多,而且晚上睡得着。
(企服责编:李主编
 )


 晋ICP备17002471号-6