
税务异常尽快处理——企业合规解除与信用修复操作说明
编制日期:2026年11月5日
一、文档目的与适用场景
本说明文档面向已被税务机关标记为异常状态或收到异常提示的企业法定代表人、财务负责人及经办人员,提供从原因识别、自查确认、解除操作到信用修复的系统性指引。税务异常的处理具有显著的时效敏感性:异常存续时间越长,滞纳金累积越多、信用惩戒后果越重、解除成本越高。本文档的核心原则是:查清原因、尽快整改、同步修复信用。
二、税务异常的含义与“非正常户”的区分
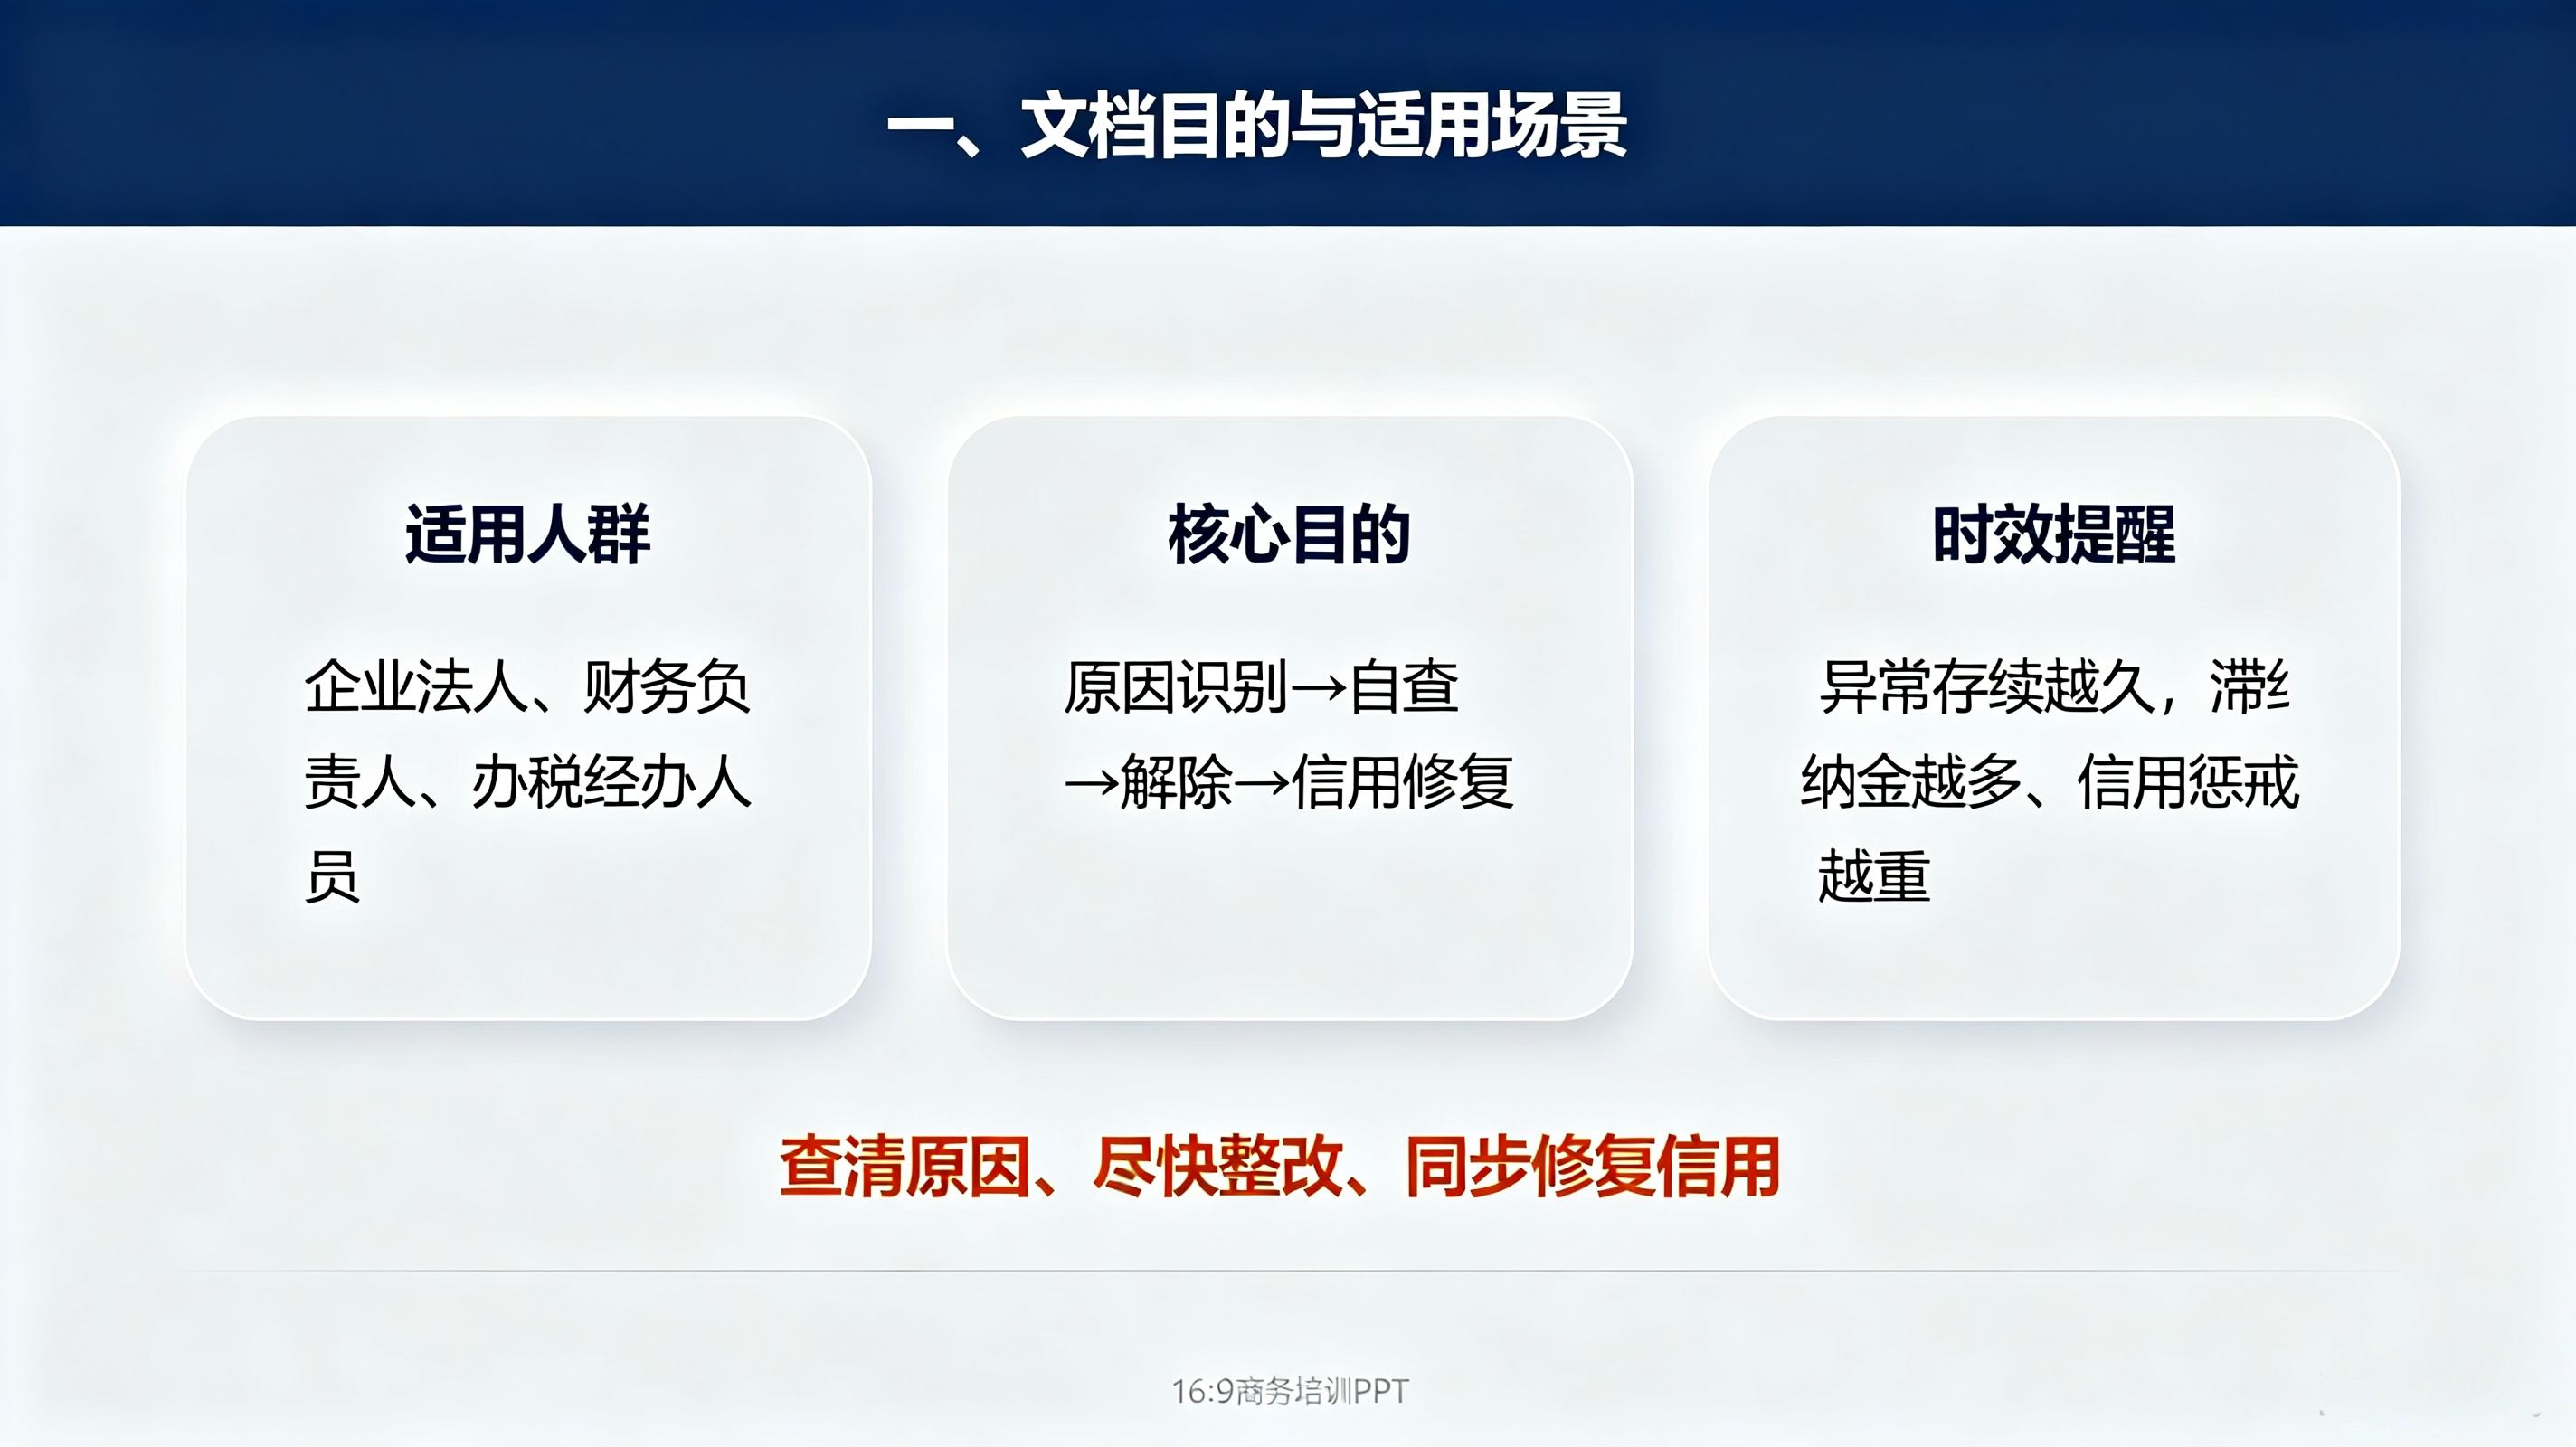
“税务异常”是一个宽泛表述,指企业因未按规定履行涉税义务而被税务系统标记为异常状态,常见形态包括逾期未申报、欠税、发票异常、登记信息异常等。
其中后果最严重的是 “非正常户” :已办理税务登记的纳税人未按期申报纳税,经税务机关责令限期改正后逾期不改正,且税务机关实地检查查找不到其下落,或虽能联系但无法履行纳税义务的,被认定为非正常户。连续三个月所有税种均未申报,税收征管系统会自动将其认定为非正常户,并停止发票领用。非正常户与一般性逾期申报的关键区别在于:一般逾期申报尚可适用“首违不罚”或累计罚款上限等相对宽松的裁量规则;一旦滑入非正常户,裁量逻辑完全改变,惩戒链条显著升级。
三、常见触发原因
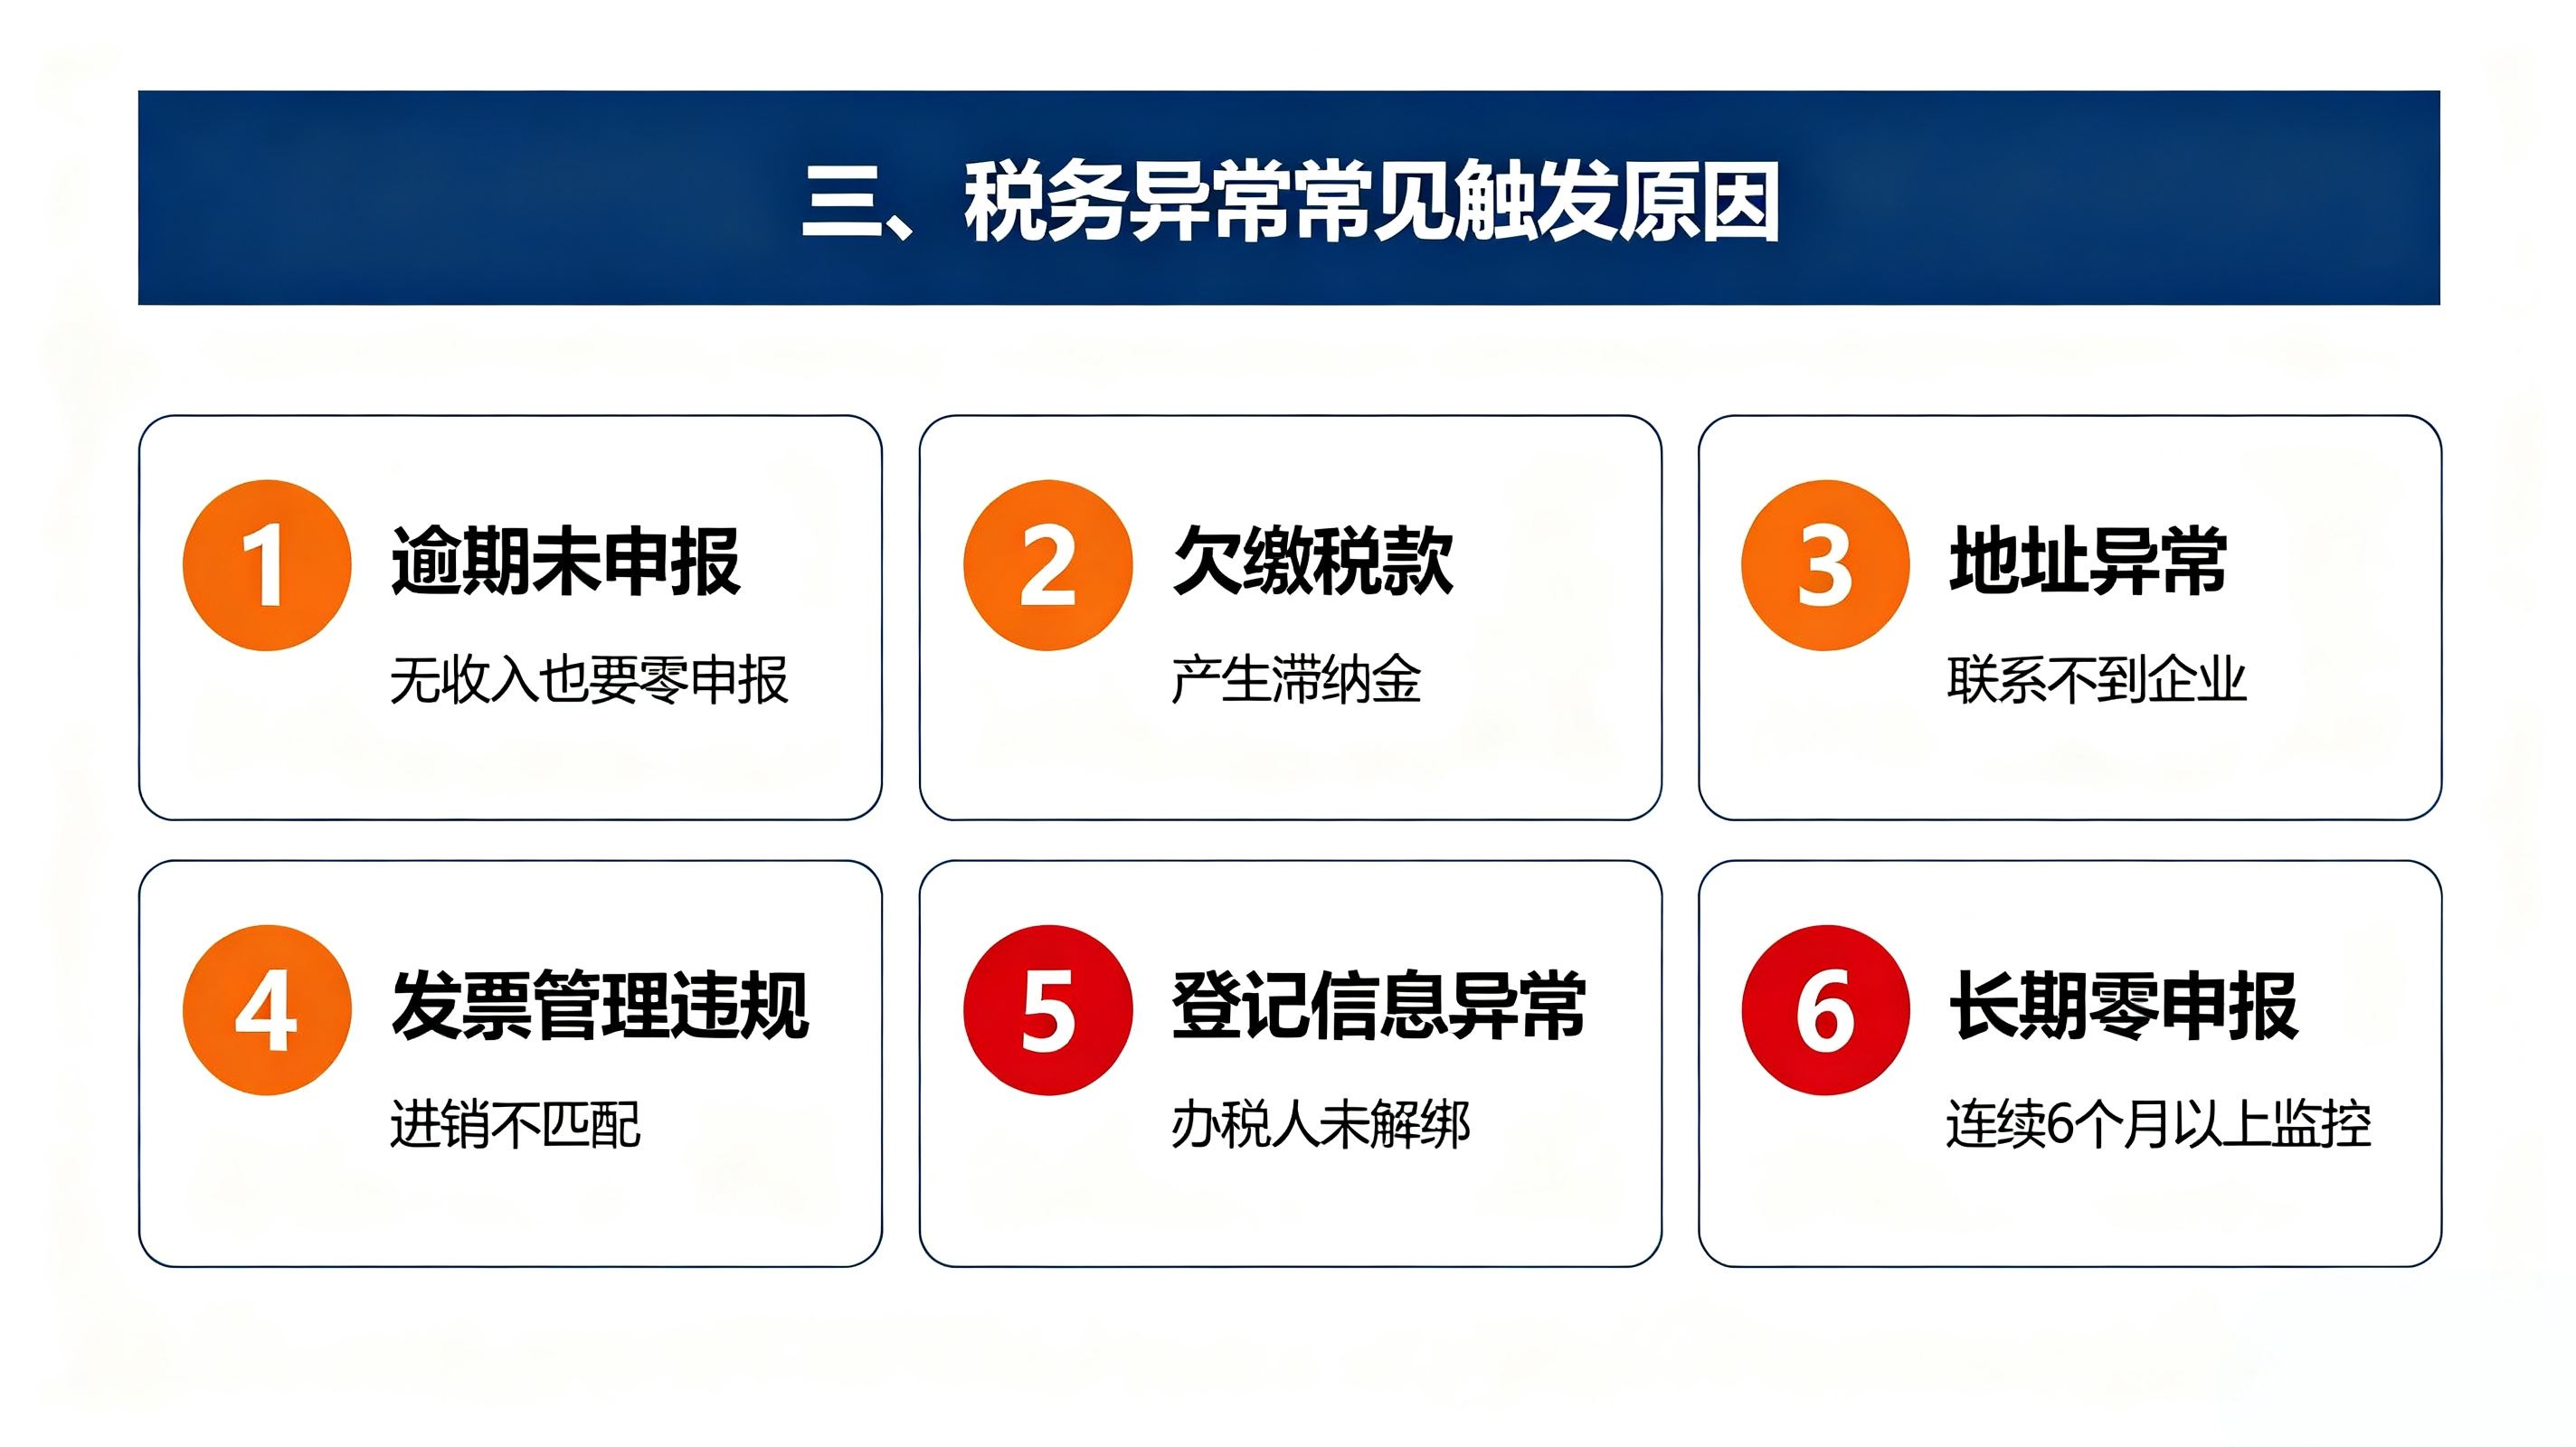
税务异常通常由以下六类情形触发,企业可据此先行自查:
1. 逾期未申报(最高频原因)。 未在法定期限内(通常为每月1—15日,遇节假日顺延)申报增值税、企业所得税、个人所得税、附加税等任一税种,即构成逾期。即使当期无收入,零申报也属于申报义务,不报同样逾期。
2. 欠缴税款。 已完成申报但未在期限内缴纳税款,产生滞纳金;长期欠缴会被列为异常。
3. 地址异常导致“查无此户”。 注册地址与实际经营地址不符,或税务信函无人接收,税务机关无法实地核查联系,直接列入异常。
4. 发票管理违规。 顶额开具、进销不匹配、滞留票堆积、失控发票等触发系统预警。
5. 登记信息异常。 法定代表人或财务负责人年龄异常、电话无法接通、一址多户、短期内频繁更换财务办税人且离职未解绑等,均属系统自动抓取的线索。
6. 长期零申报或双税种零申报。 连续6个月以上增值税和企业所得税零申报,系统自动标记并纳入异常监控。
四、不及时处理的连锁后果
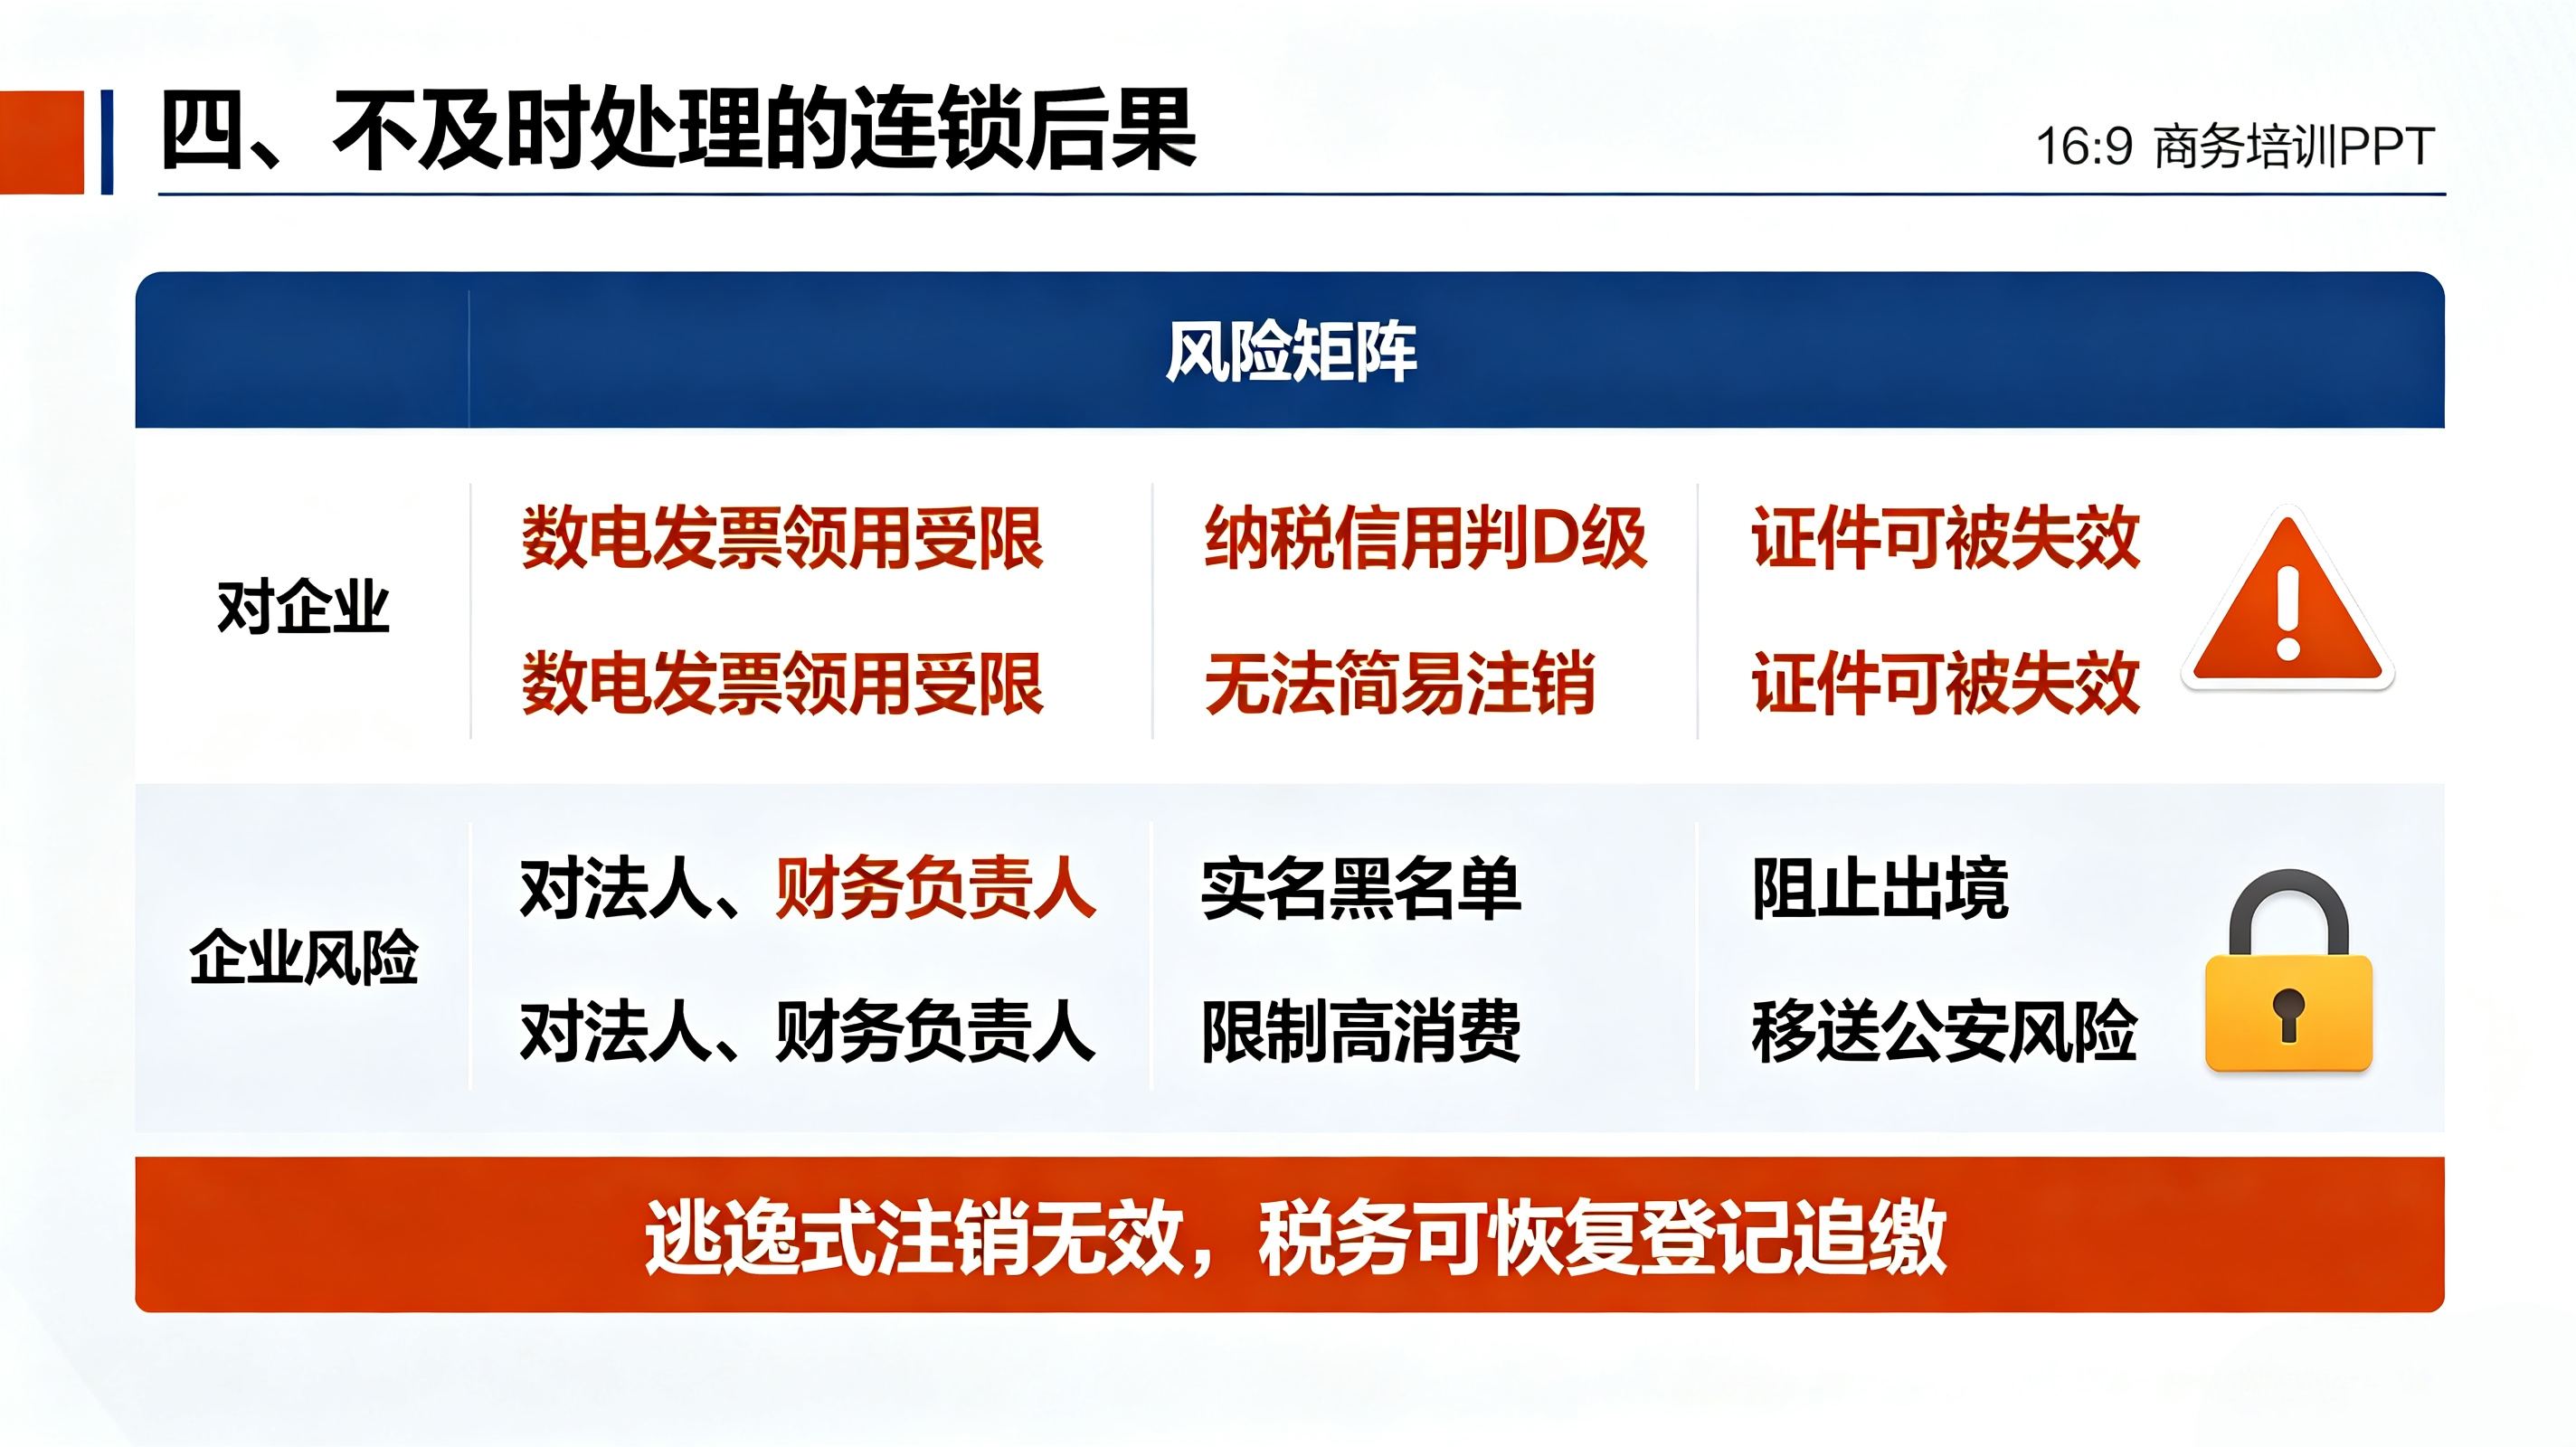
税务异常的后果并非单一罚款,而是一组相互叠加的惩戒链条:
对企业的直接限制: 发票领用与开具权限被暂停或限量严控,数电发票额度受限;无法正常登录电子税务局办理申报缴税;纳税信用直接判为D级。信用D级还会向关联企业传导——法定代表人或直接责任人员名下其他经营主体可能被直接判为D级。
对法定代表人及财务负责人的个人影响: 实名信息关联黑名单,名下新开公司的税务登记受限;可能被限制高消费,无法乘坐飞机、高铁;长期欠税且不提供担保的,还可能被阻止出境。若异常背后涉及偷税且经追缴通知后仍不补缴、不接受处罚,存在移送公安追究刑事责任的路径。
退出通道的堵塞: 处于税务异常状态的企业无法办理简易注销;长期非正常户的税务证件可能被宣布失效,后续注销极为困难。试图以“逃逸式注销”规避责任的,税务机关可依法恢复登记并追征税款、滞纳金。
五、自查确认途径
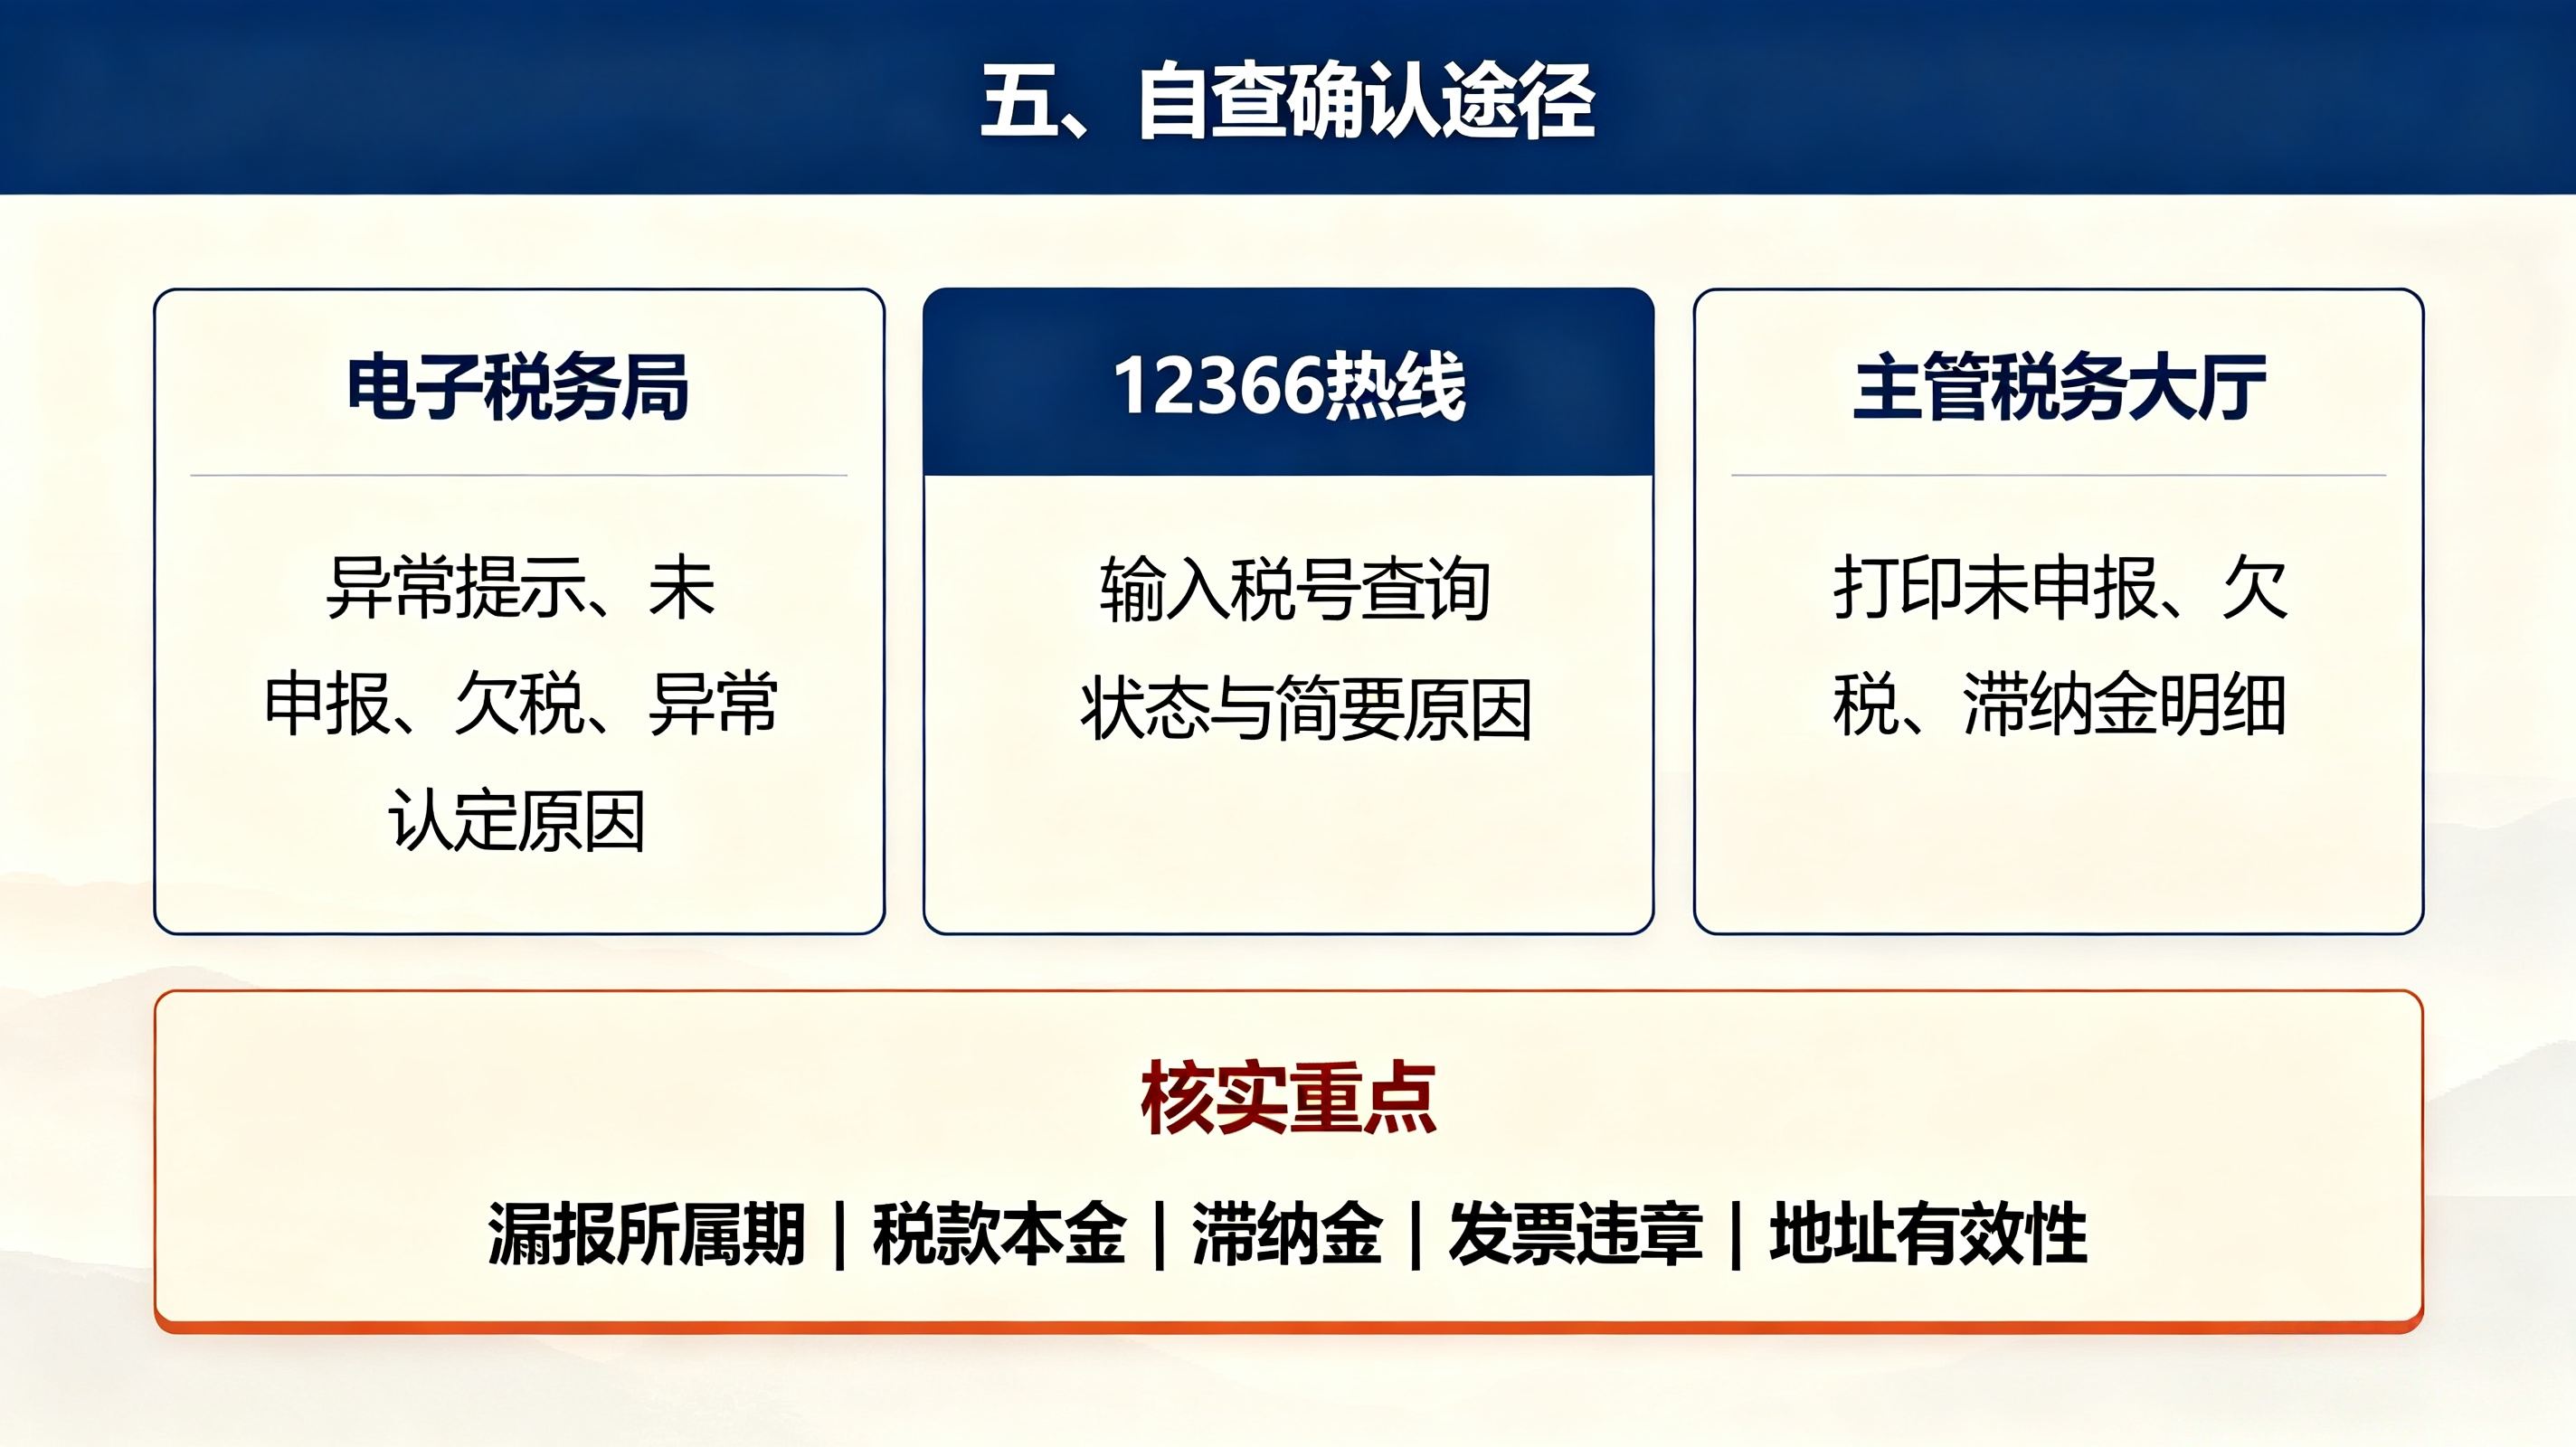
在启动解除前,应先确认异常的具体类型和欠税明细。可通过以下三个渠道交叉核对:
电子税务局。 登录后系统通常会弹出非正常户或异常状态提示,也可在“我要查询”模块查看未申报记录、欠税信息及异常认定原因。
12366纳税服务热线。 提供纳税人识别号,可查询当前异常状态及简要原因。
主管税务机关办税服务厅。 携带营业执照和经办人身份证件现场查询,可直接打印非正常户认定信息、未申报清单及欠税与滞纳金明细。
建议在自查阶段同步确认:欠申报的税种和所属期、欠缴税款本金、已产生的滞纳金金额、是否存在发票违章记录,以及注册地址是否仍可正常接收税务信函。
六、解除流程(2026年现行规则)
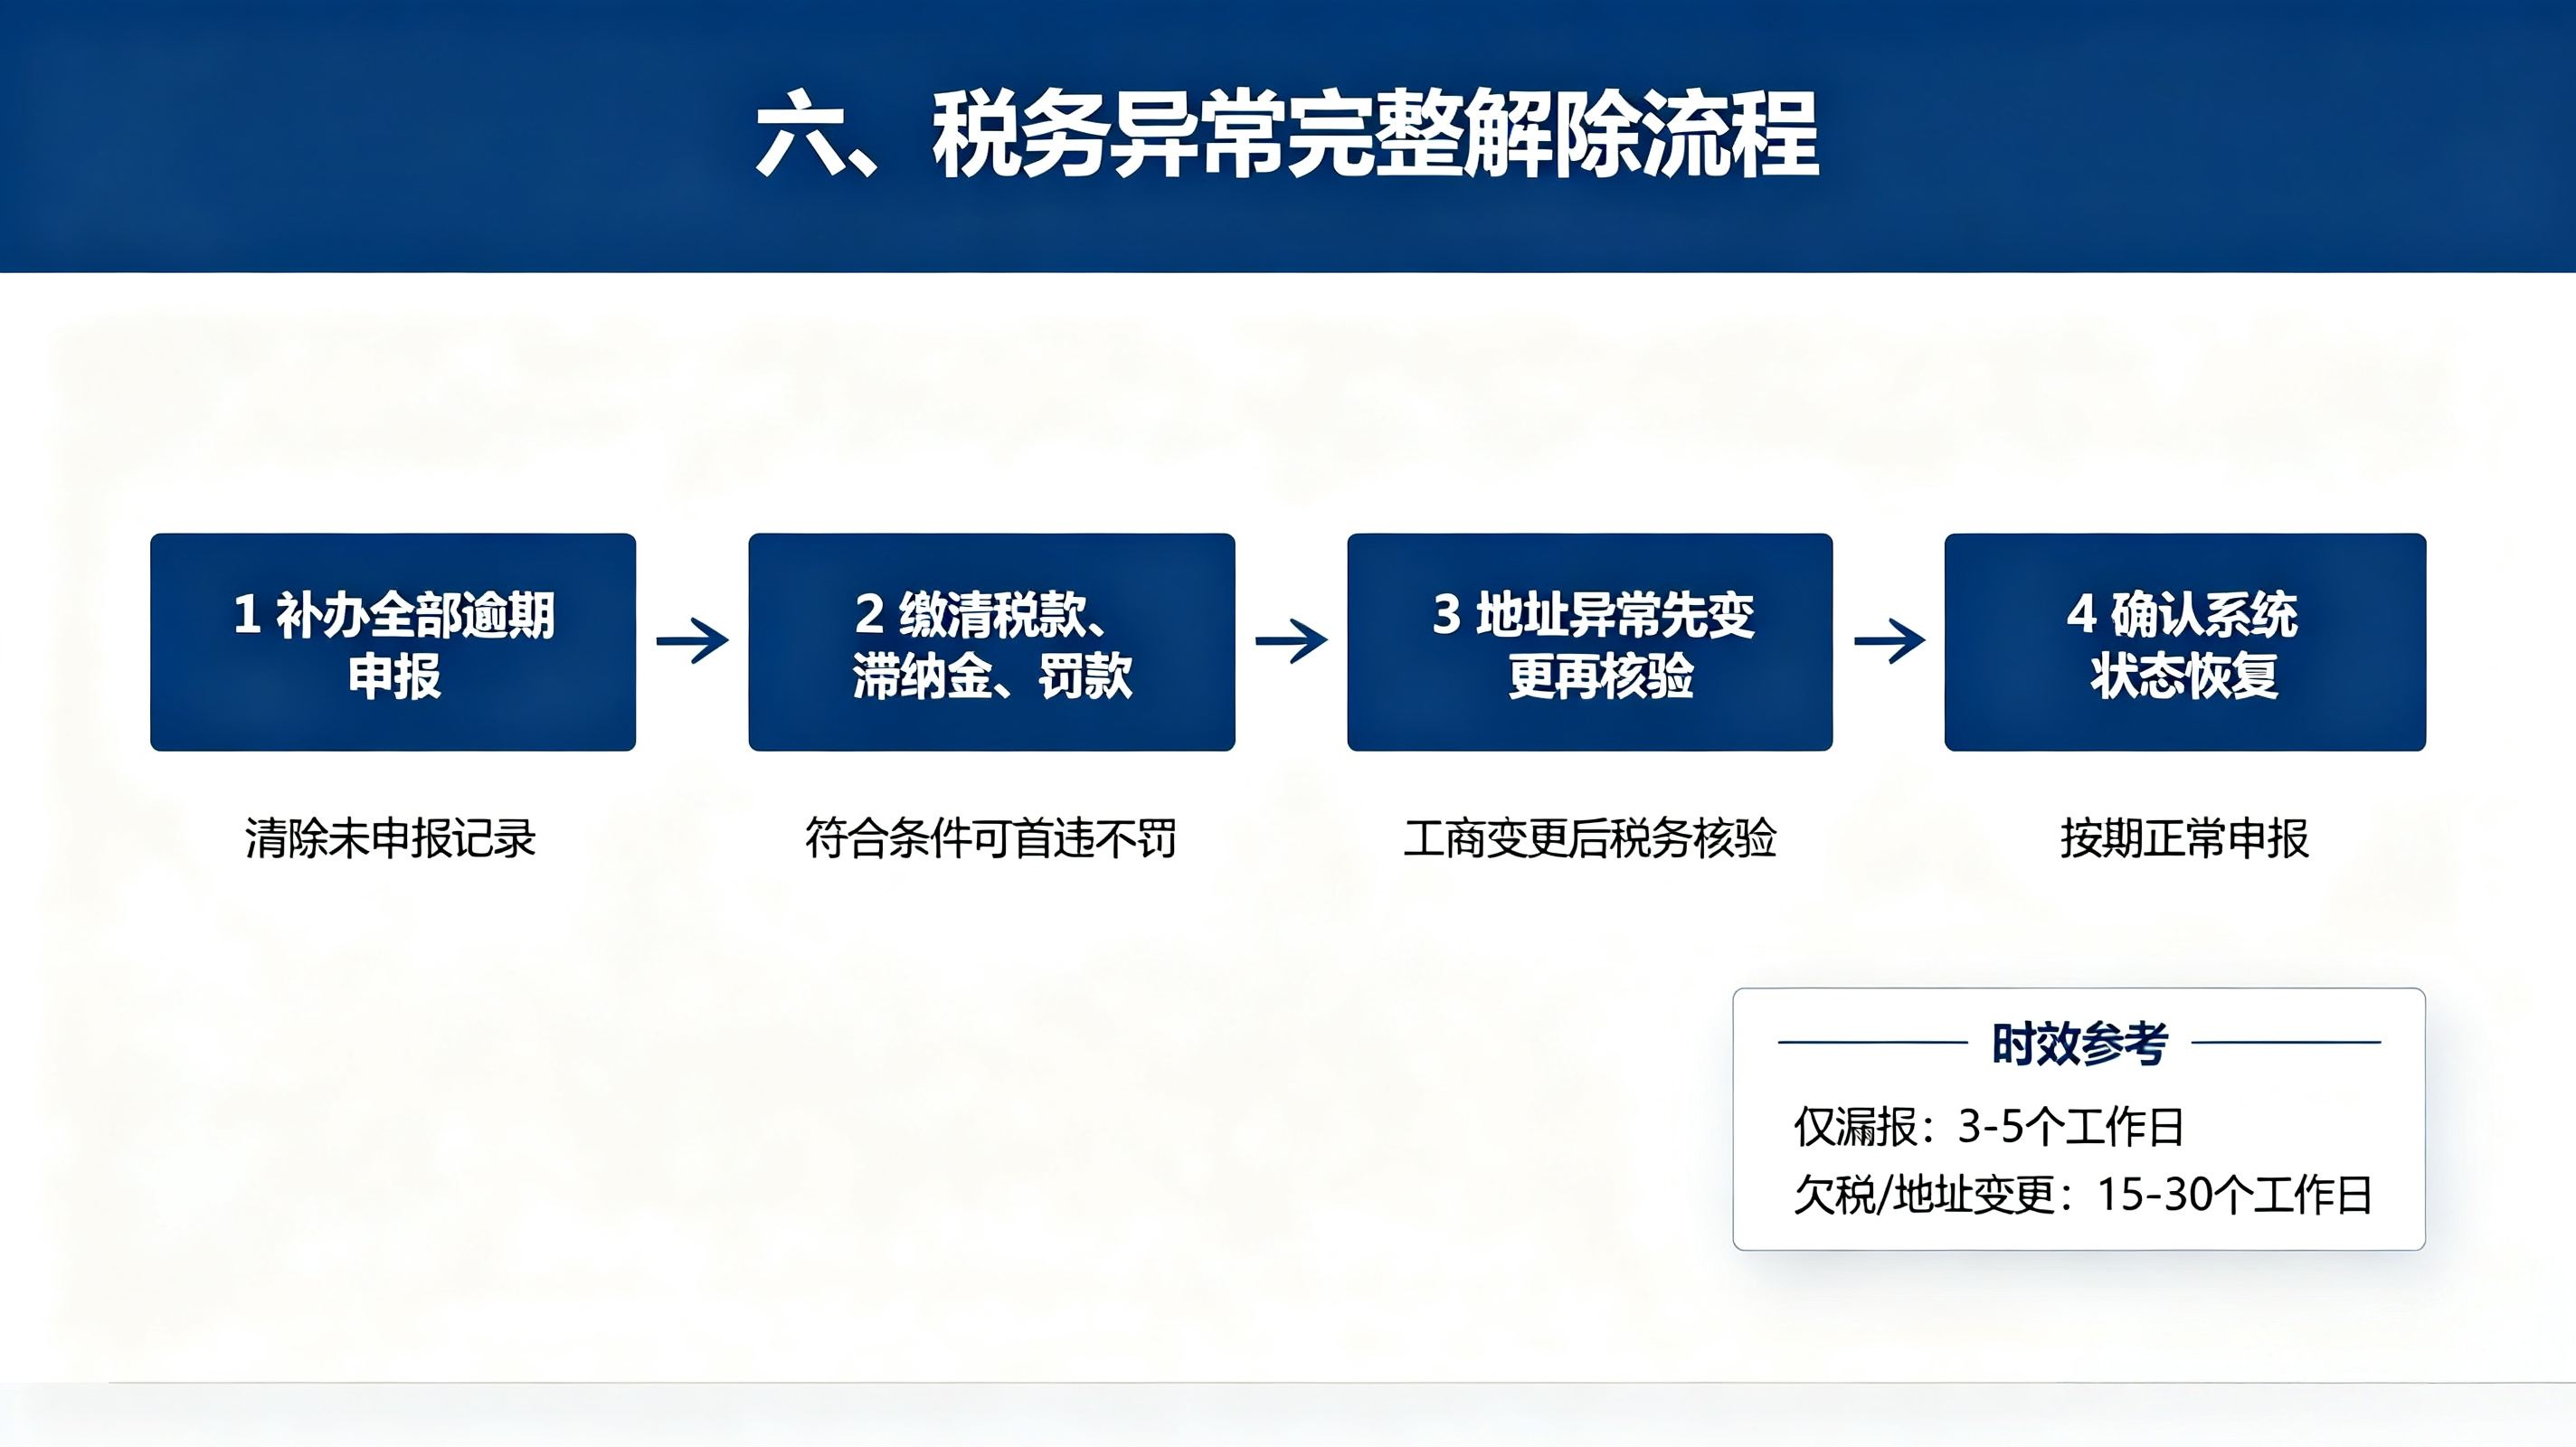
解除税务异常的核心逻辑是 “补齐欠的申报、缴清欠的款项、消除触发异常的事由” 。根据国家税务总局公告2019年第48号,已认定为非正常户的纳税人,就逾期未申报行为接受处罚、缴纳罚款,并补办纳税申报后,税收征管系统自动解除非正常状态,无需专门提交解除申请。具体操作按以下步骤推进:
第一步:补办全部逾期申报。 将逾期未申报的所有税种报表(含零申报所属期)逐一补报,生成补申报数据,确保系统中无未申报记录残留。
第二步:缴清税款、滞纳金与罚款。 欠税本金全额补缴;滞纳金按日加收万分之五,自税款法定缴纳期限届满次日起算至实际缴纳之日;罚款视情节确定——逾期申报的罚款裁量基准为2000元以下,情节严重的2000元至1万元,2026年11月1日起施行的《全国税务行政处罚裁量基准(2026年版)》对多次逾期申报设定了合并处罚与累计上限,但该上限仅适用于尚未被认定为非正常户的正常户,已滑入非正常户的不再适用。此外,符合“一年内首次逾期、后果轻微、主动改正”条件的,可主张“首违不罚”。
第三步:如异常系地址问题触发,先完成地址变更。 将工商注册地址变更至真实可联系地址,再向税务机关申请重新核实地址信息,地址确认后方可解除异常。
第四步:确认状态恢复并恢复申报节奏。 税款、滞纳金、罚款全部缴清且所有申报补完后,系统状态通常自动恢复;少数地区仍需提交一份盖章的情况说明存档。解除后必须立即恢复按月或按季正常申报,否则短期内可再次被标记异常。
时间预期: 仅涉及漏报的,补报并缴款后通常3—5个工作日可解除;涉及欠税金额较大或地址变更的,一般需15—30天。部分地区电子税务局已支持线上提交解除申请,但多数情形仍需与主管税务机关的税收专管员对接确认。
七、所需材料清单
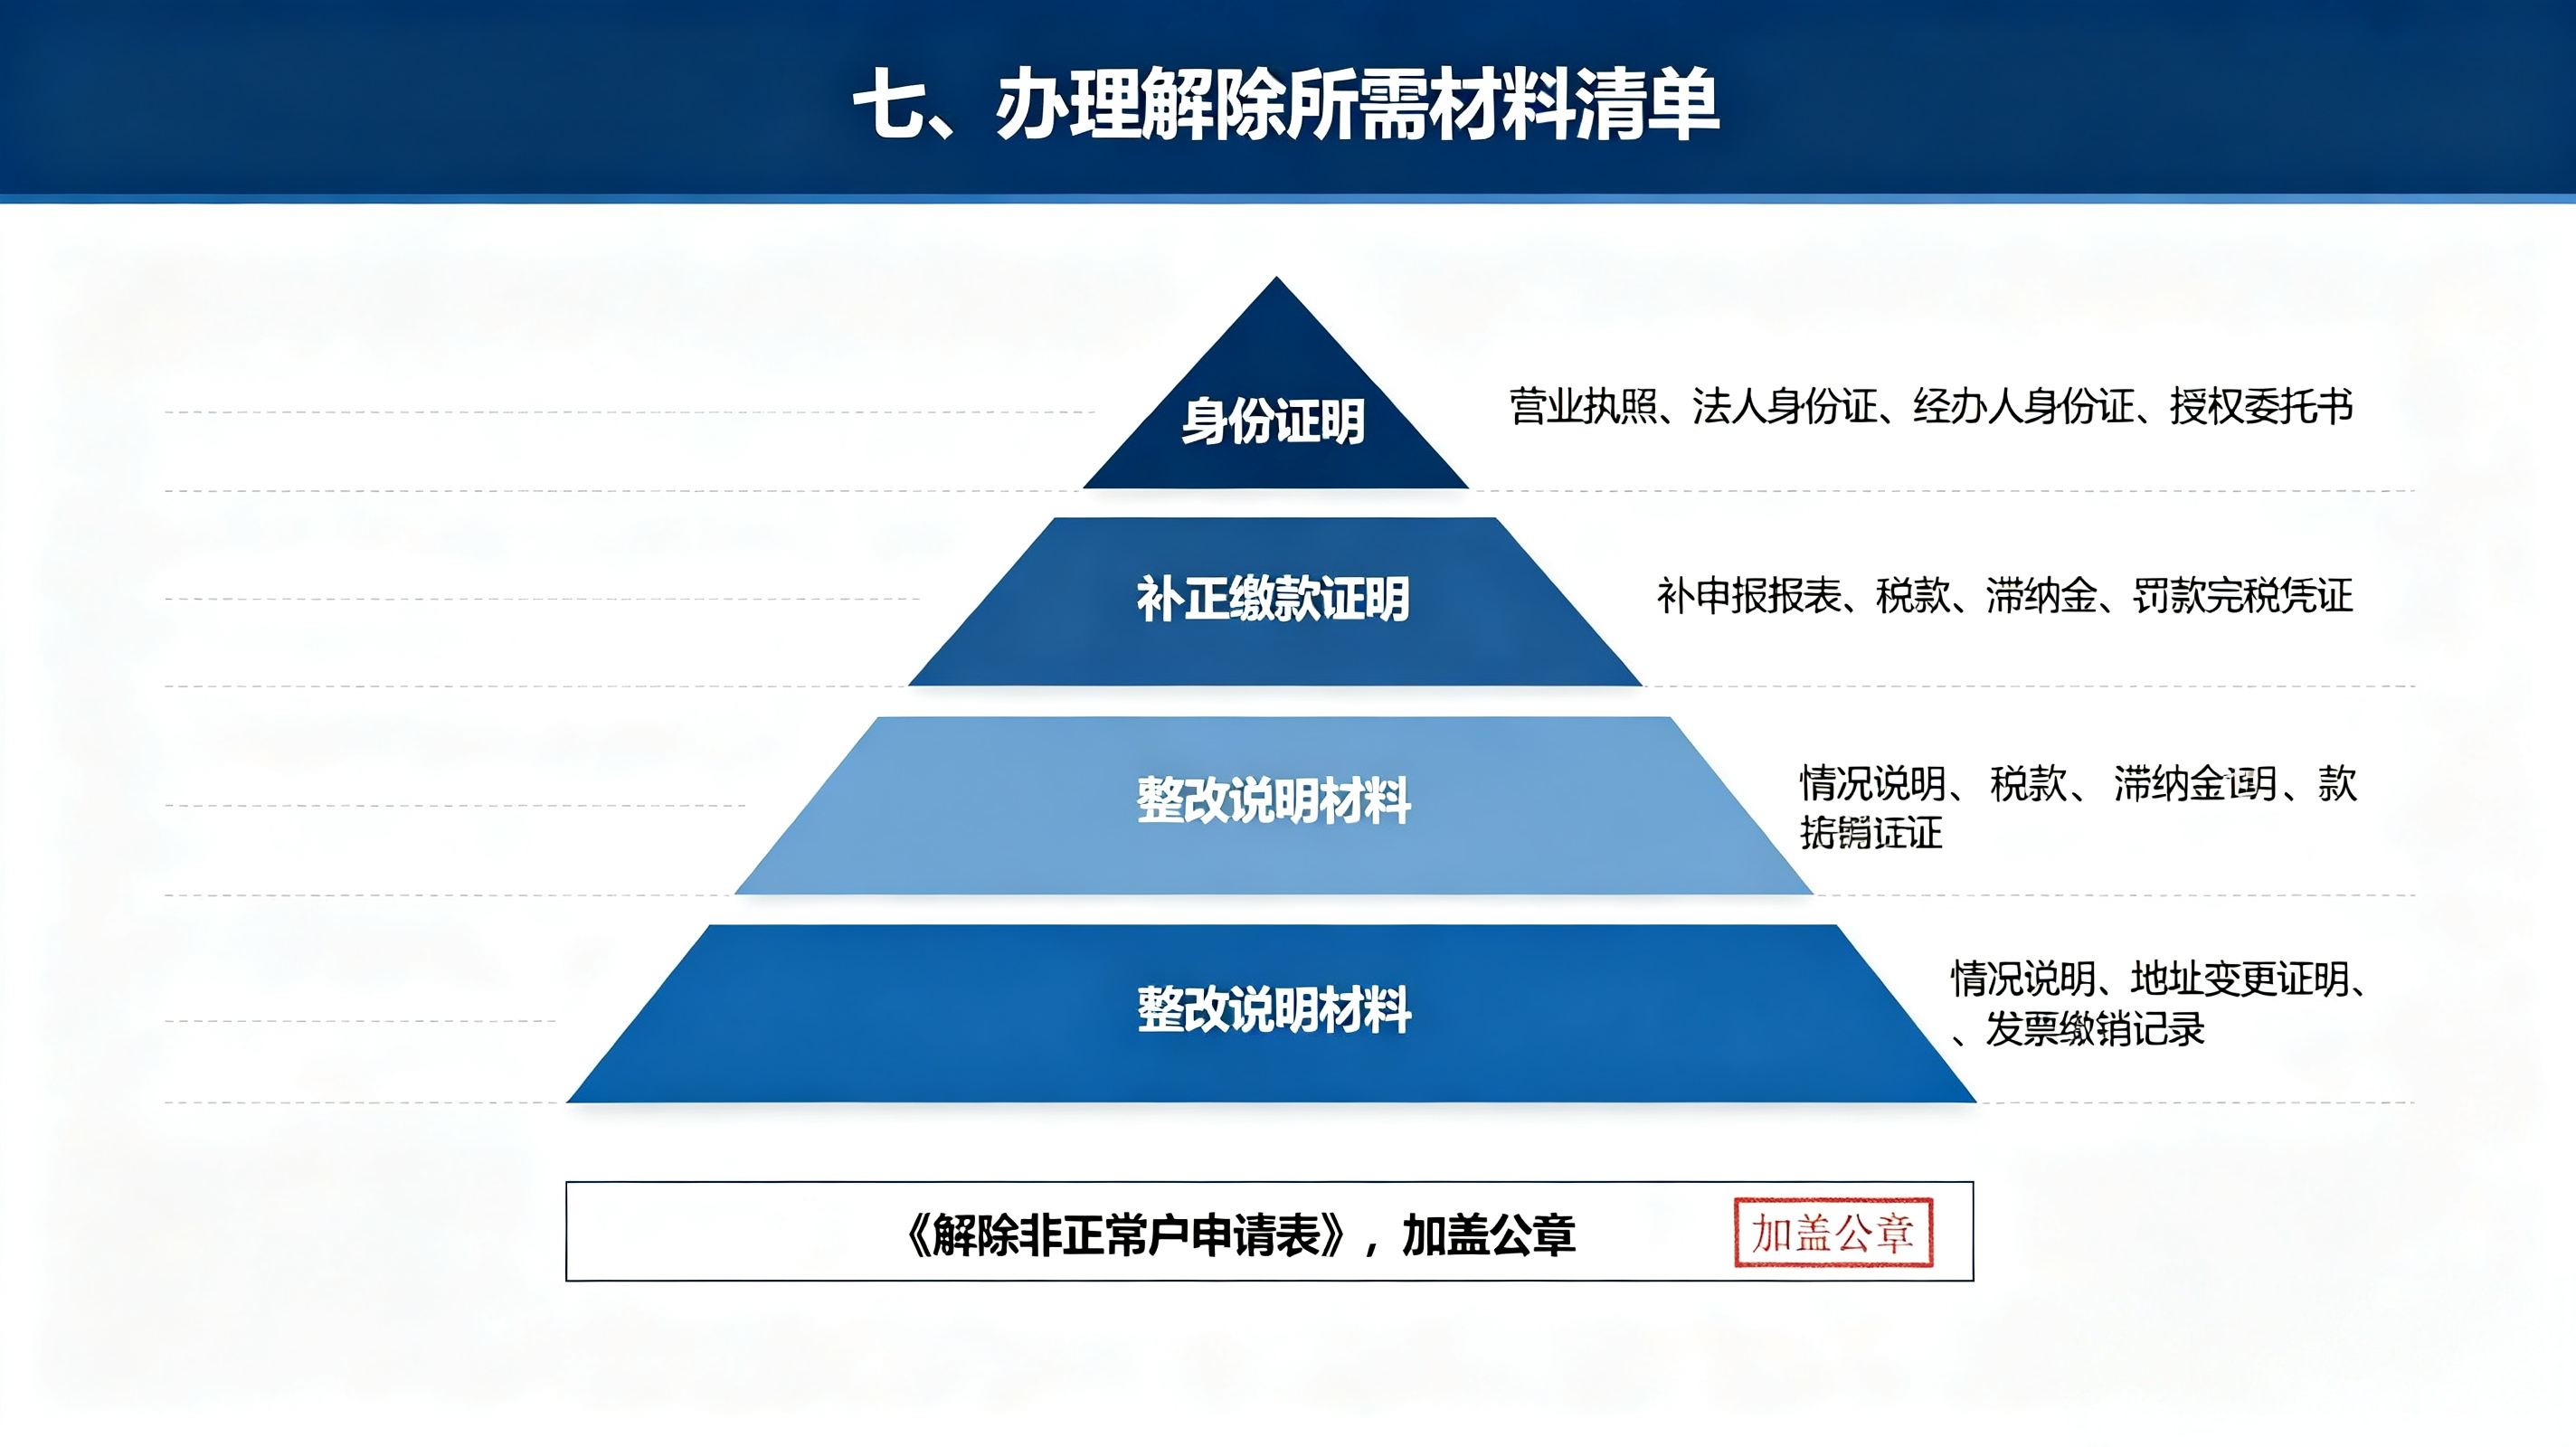
解除申请的材料准备应遵循“身份证明 + 补正证明 + 整改说明”三层结构:
基础身份材料: 营业执照副本原件及复印件;法定代表人身份证原件及复印件;经办人身份证原件及复印件,非法定代表人亲自办理的还需授权委托书。
补正与缴款凭证: 全部补申报的税种报表;税款、滞纳金、罚款的完税凭证或缴款记录。
整改说明材料: 情况说明(载明异常原因、已采取的整改措施及后续合规安排),加盖公章;涉及地址异常的,附地址变更证明;涉及发票异常的,附发票整改或缴销记录。
申请表: 《解除非正常户申请表》或《税务异常解除申请书》,可在电子税务局下载打印并加盖公章。
八、解除后的信用修复
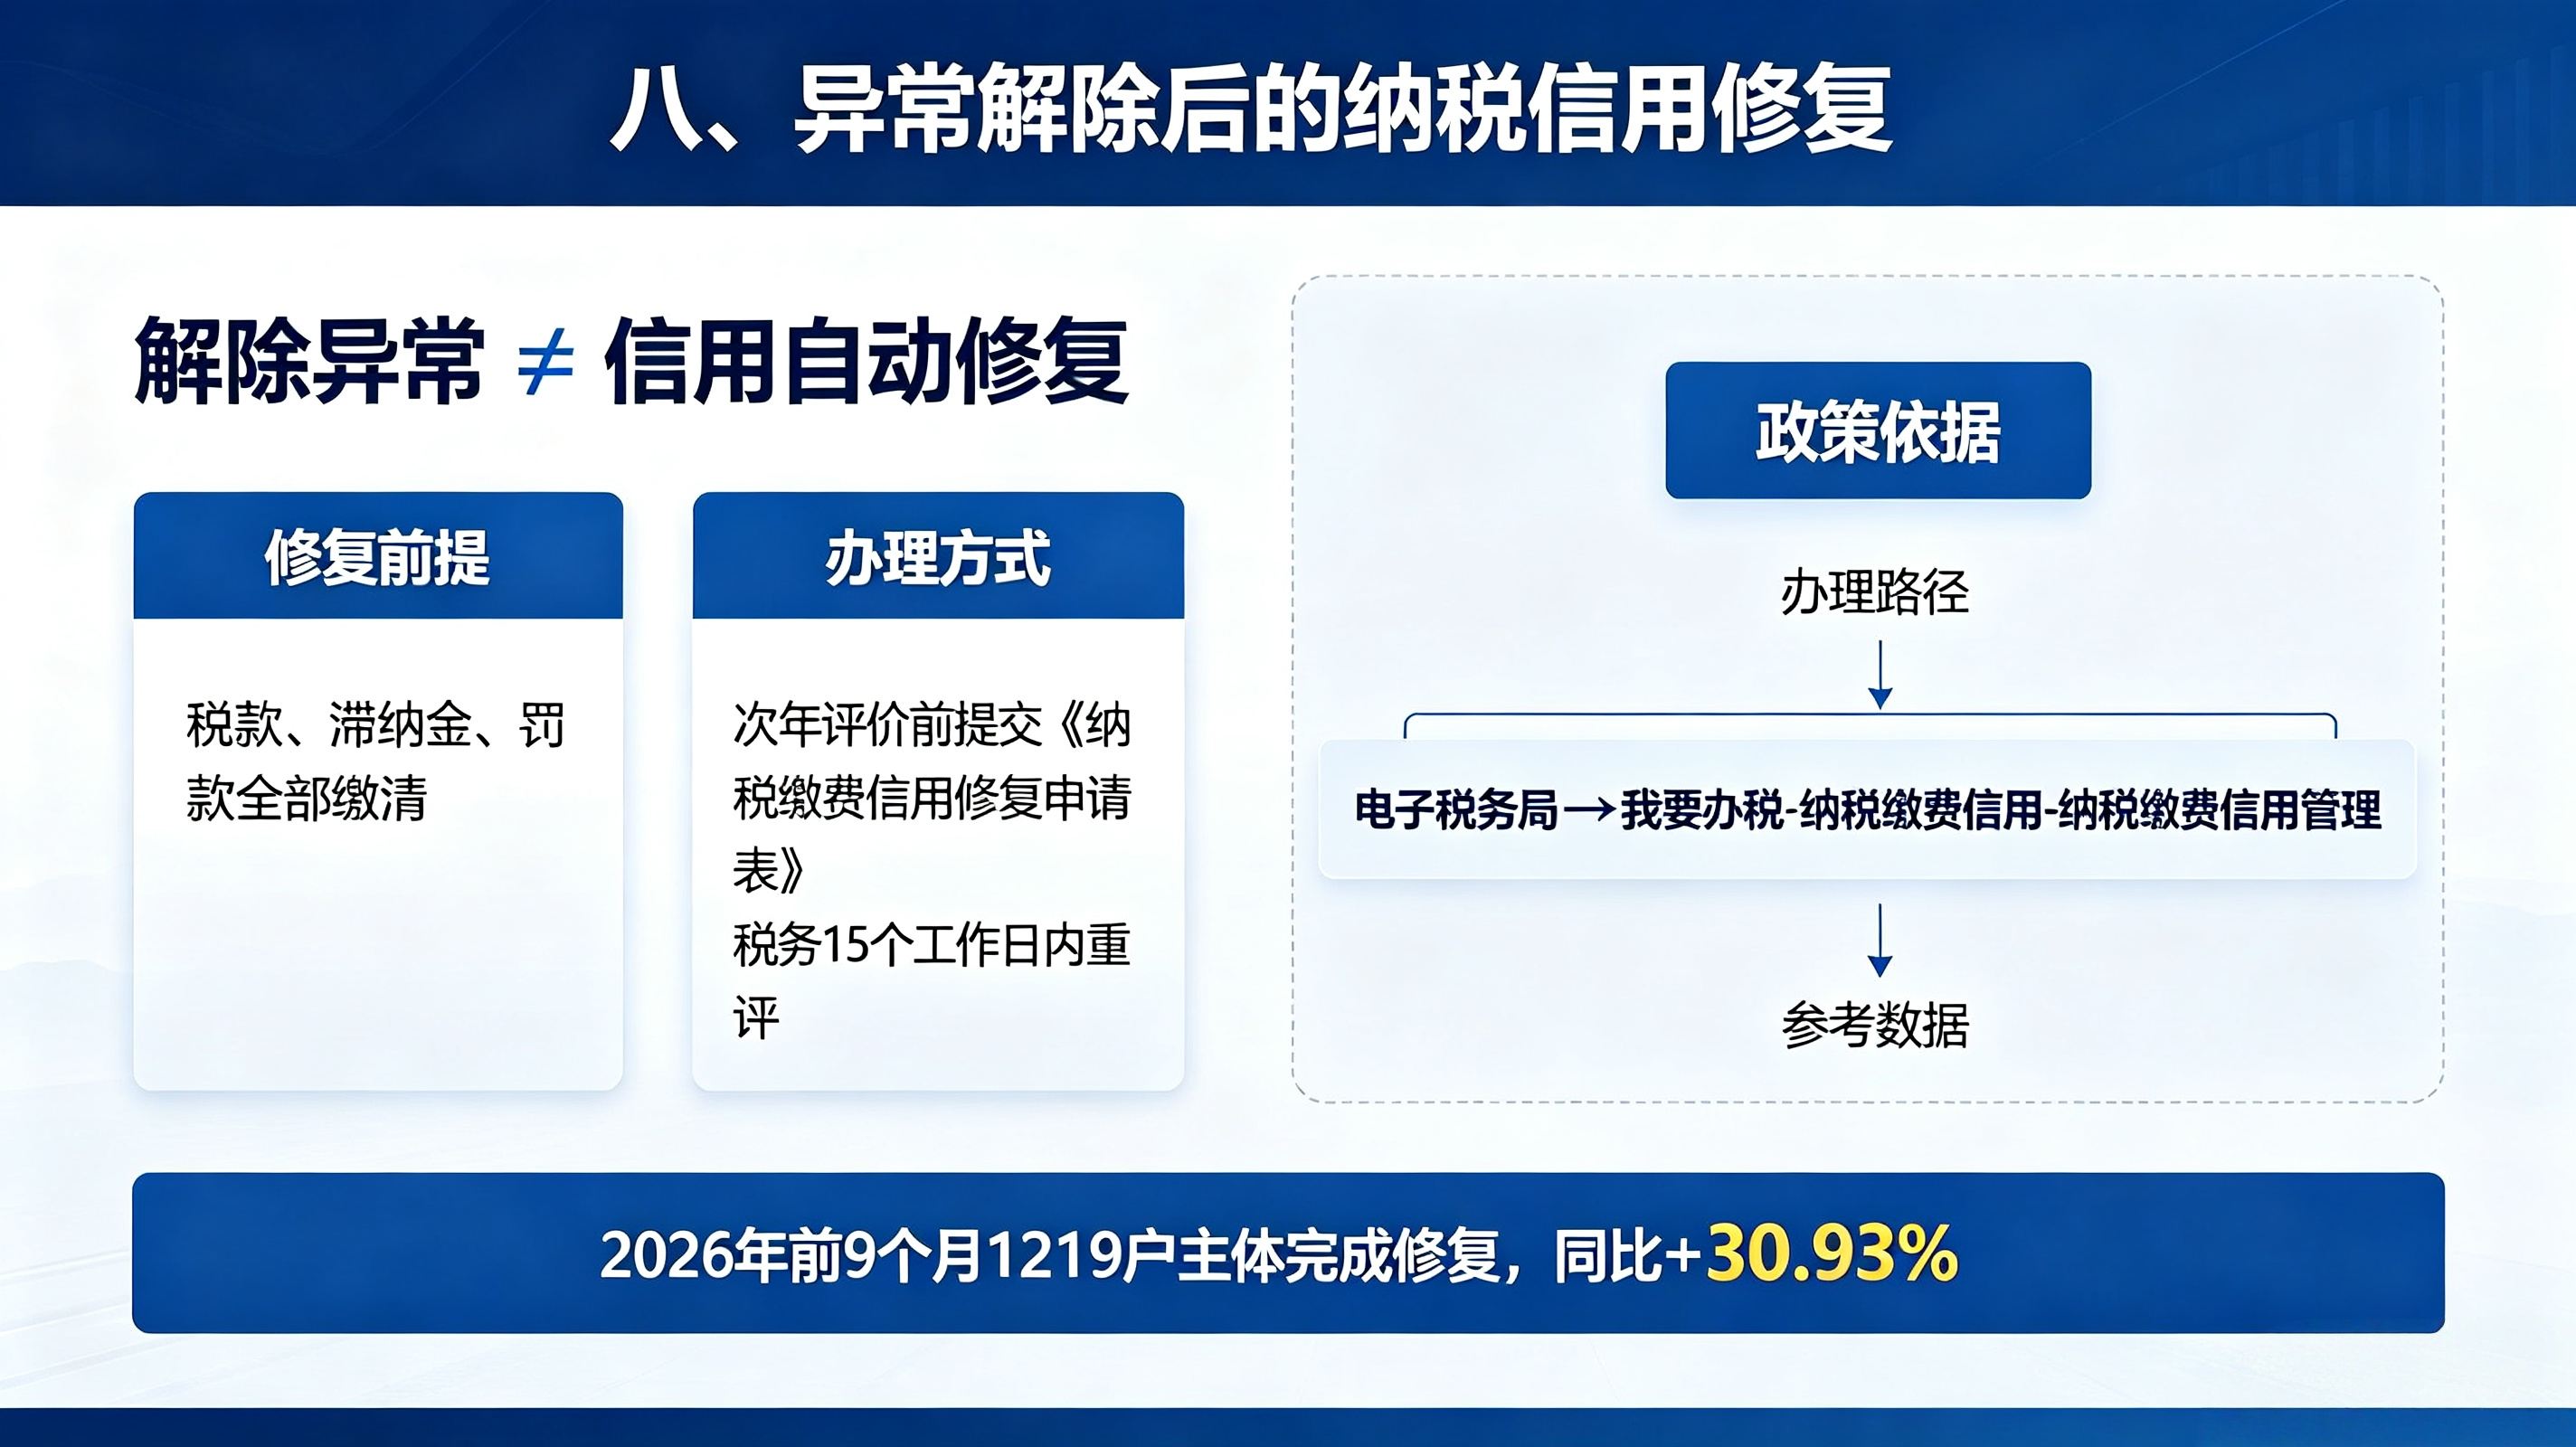
税务异常解除(状态恢复正常)与纳税信用修复是两个层面的问题:解除解决的是“能否正常经营”,信用修复解决的是“信用等级能否回升”。纳税信用一旦因异常被判D级,不会随异常解除自动恢复,需另行申请修复。
依据《国家税务总局关于发布〈纳税缴费信用管理办法〉的公告》(国家税务总局公告2025年第12号)第二十四条,失信行为已记入纳税缴费信用评价结果的,经营主体可在次年年度评价前填写《纳税缴费信用修复申请表》,向主管税务机关申请修复,税务机关自受理之日起15个工作日内完成重新评价。D级主体修复后级别不得评价为A级;未申请修复或修复后仍为D级的,关联经营主体在连续6个月无新增失信记录的前提下,可申请重新评价,同样不得评为A级。
修复的前提是失信行为已经纠正——即税款、滞纳金、罚款均已缴清。2026年前9个月,全国已有1219户失信主体通过缴清税款、滞纳金、罚款共计13.55亿元实现信用修复,修复总量同比增长30.93%。线上渠道方面,可登录电子税务局,进入“我要办税—纳税缴费信用—纳税缴费信用管理”,选定修复年度后提交申请及佐证材料。
九、预防再次异常的关键措施
税务异常的高频根源并非复杂的税务筹划失误,而是基础合规动作的断裂。以下措施的成本远低于事后解除:
设置申报日历并按期核对。 按月或按季逐项核对增值税、附加税、个人所得税、企业所得税的申报状态,避免因财务人员交接、代账机构更换出现申报空档。
零申报不等于“不用管”。 零申报仍须在申报期内完成操作;连续零申报不应超过6个月,有收入即如实申报。
保持注册地址可联系。 搬迁后同步完成工商变更与税务信息更新,确保税务信函有人接收、实地核查可找到经营痕迹。
离职办税人员及时解绑。 财务负责人、办税人员离职时,务必在税务系统中解除实名关联,避免因“人已离职、系统仍关联”触发信息异常预警。
不再经营的企业及时注销。 放任不申报“躺平”是滑入非正常户的最短路径;不再经营应走正常注销程序,而非停止申报。
(企服责编:李主编
 )


 晋ICP备17002471号-6