
金税四期下,老板必须要知道的五件事
金税四期下,老板必须要知道的五件事
金税四期全面落地之后,很多老板还在用老思路看税务:账交给会计,税交给代账,自己只管业务。但这一轮监管变化的核心,不是“系统升级了、查得更快了”,而是信息不对称的方向被彻底调转了。过去企业与税务局之间那层“你不知道我多少”的模糊地带,正在被数据比对一寸一寸填平。
税务、银行、工商、社保、海关、支付平台的数据被打通,系统看企业的方式已经从“翻账本”变成了“看数据链条”。发票、流水、社保、库存、股权变更,彼此交叉印证,自动比对、实时预警。过去靠“金额小、没人管、注销就了事”的侥幸空间,正在快速消失。
更关键的变化在于责任归属。账可以交给别人做,但实际控制人、老板,对企业账务和税务问题承担最终责任。代账公司不会替你兜底,会计也扛不了法人的责任。
金税四期真正检验的,只有两样东西:业务的真实性,和管理的规范性。系统只是让这两件事无处可藏。以下五件事,每一件都建议老板亲自过一遍。
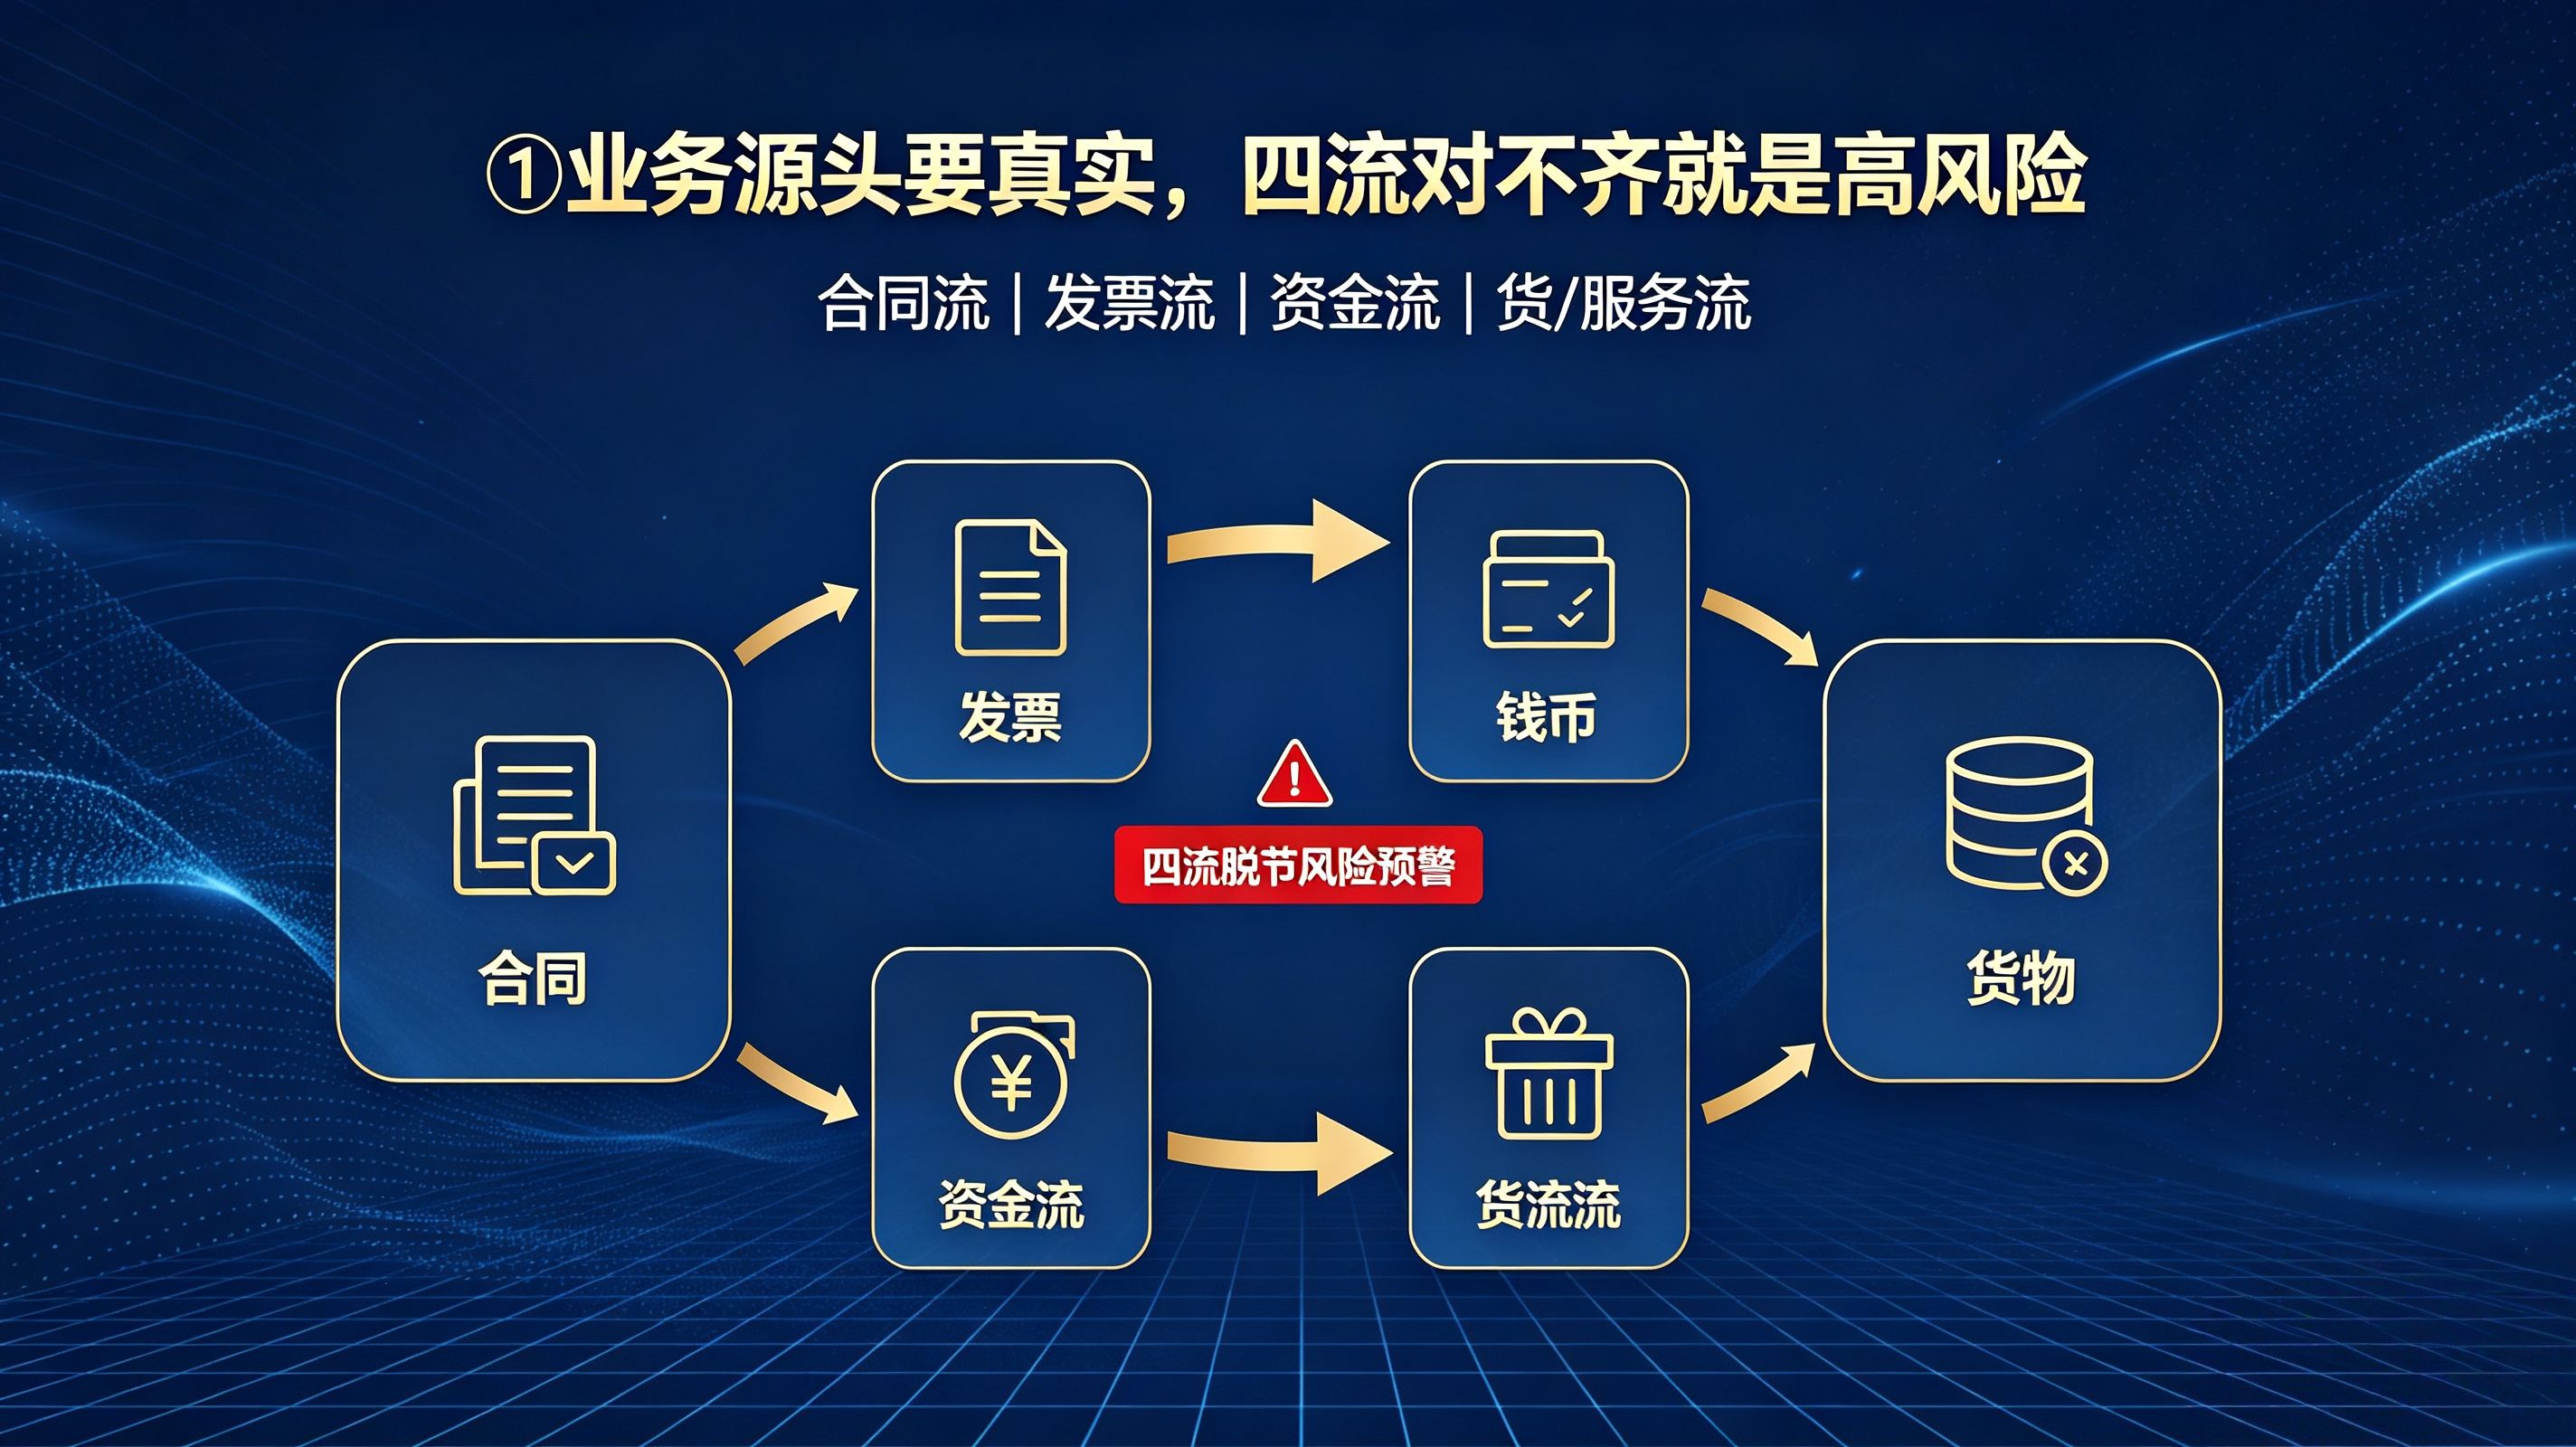
第一件:业务源头必须真实,四流对不齐就是高风险信号
金税四期的底层逻辑是“以数治税”,而数据比对的第一道关口,就是看一笔交易在合同、发票、资金、货物(或服务)四个维度上是否指向同一件事。合同写什么、发票开什么、钱往哪走、货有没有实际交付,系统会拉通比对。任何一环脱节,进项抵扣可能被卡,预警随之而来。
过去常见的“合同签一个主体、款打到另一个账户、票从第三家开出来”,在四流合一的校验逻辑下几乎无处遁形。2026年税务总局已在正式文件中将“合同流”纳入合规开票的核心认定标准,三流一致升级为四流合一的硬性考核。老板要盯的不是发票本身,而是每一笔业务从签约到回款的全链条能不能对得上、说得清。
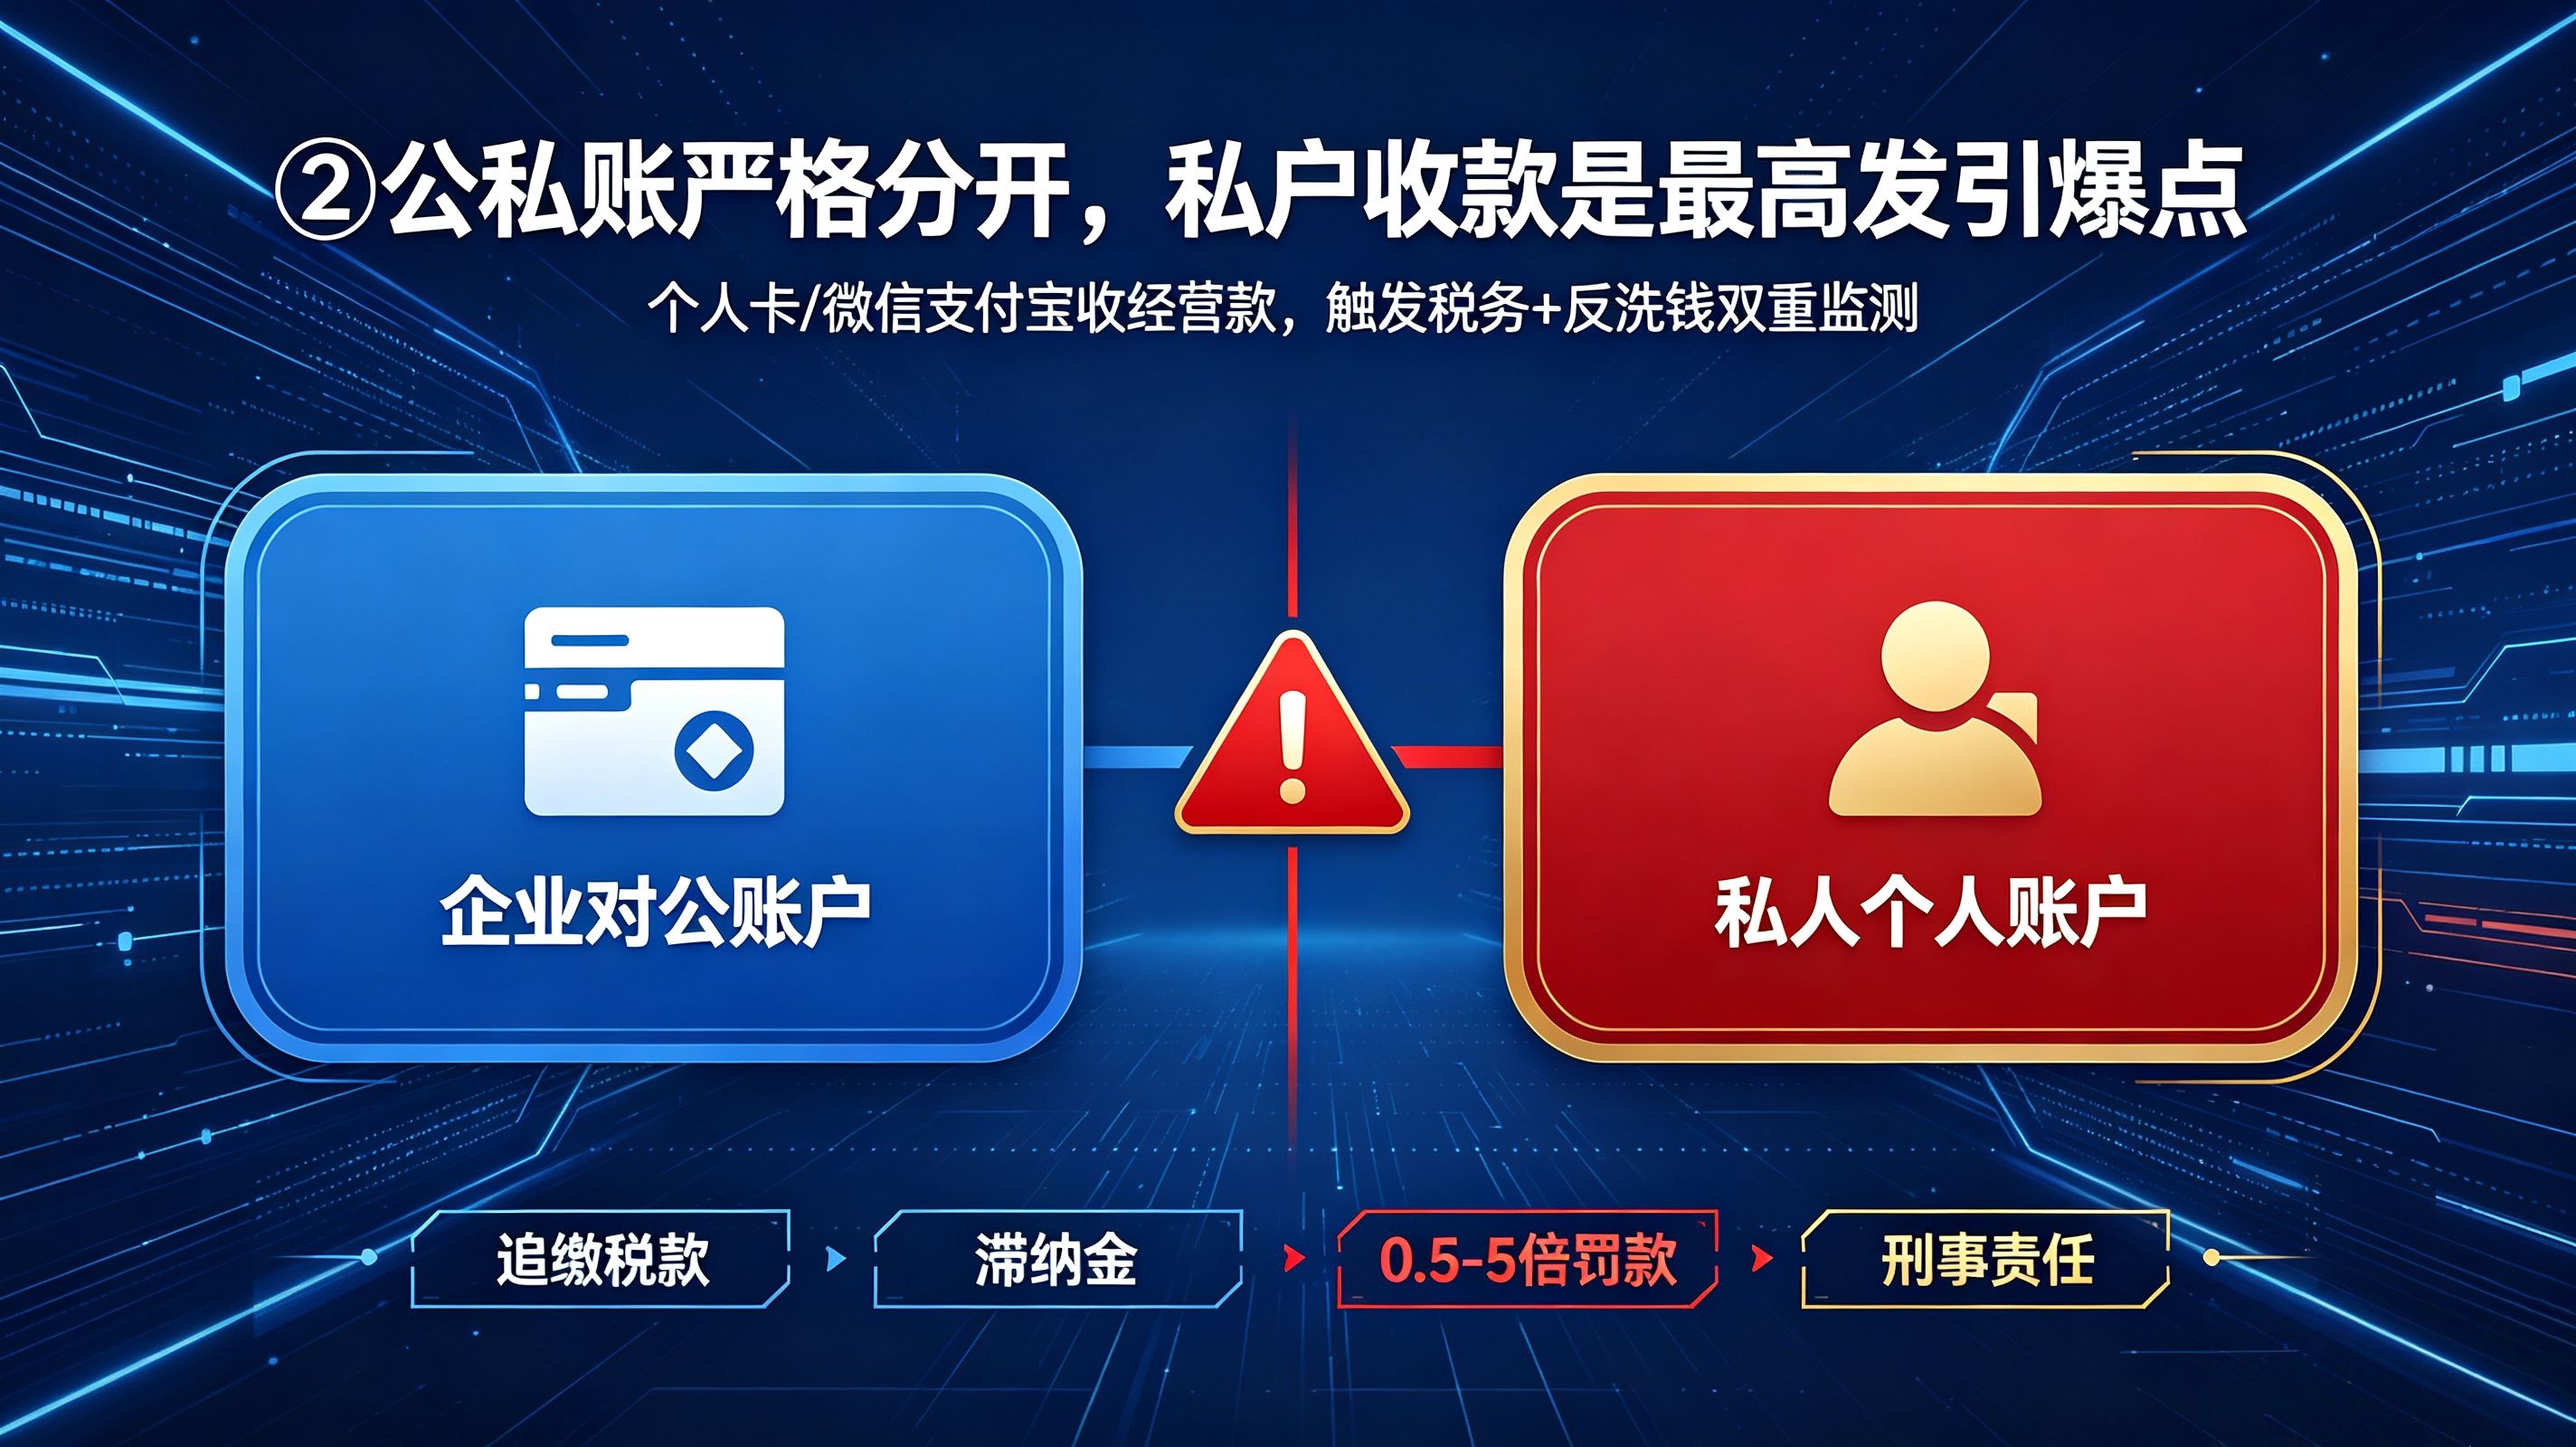
第二件:公私账必须分开,私户收款是最高发的引爆点
用个人卡、微信、支付宝私码收经营款,不进入对公账户、不申报收入——这仍然是当前稽查中最高发、也最致命的问题。金税四期下,个人账户的大额、高频、与经营相关的资金进出,会同时触发税务预警和反洗钱监测。轻则追缴税款、加收滞纳金、处不缴少缴税款50%以上5倍以下罚款;重则触及逃税罪的刑事门槛,实际控制人个人被追责。
“公私账分开”不是一句口号,而是一条数据上随时可以验证的硬线。经营款走对公账户或企业商户码,个人码只用于非经营性零星收支,已经发生的账外收入主动入账、申报,是在稽查介入前争取主动的唯一窗口。
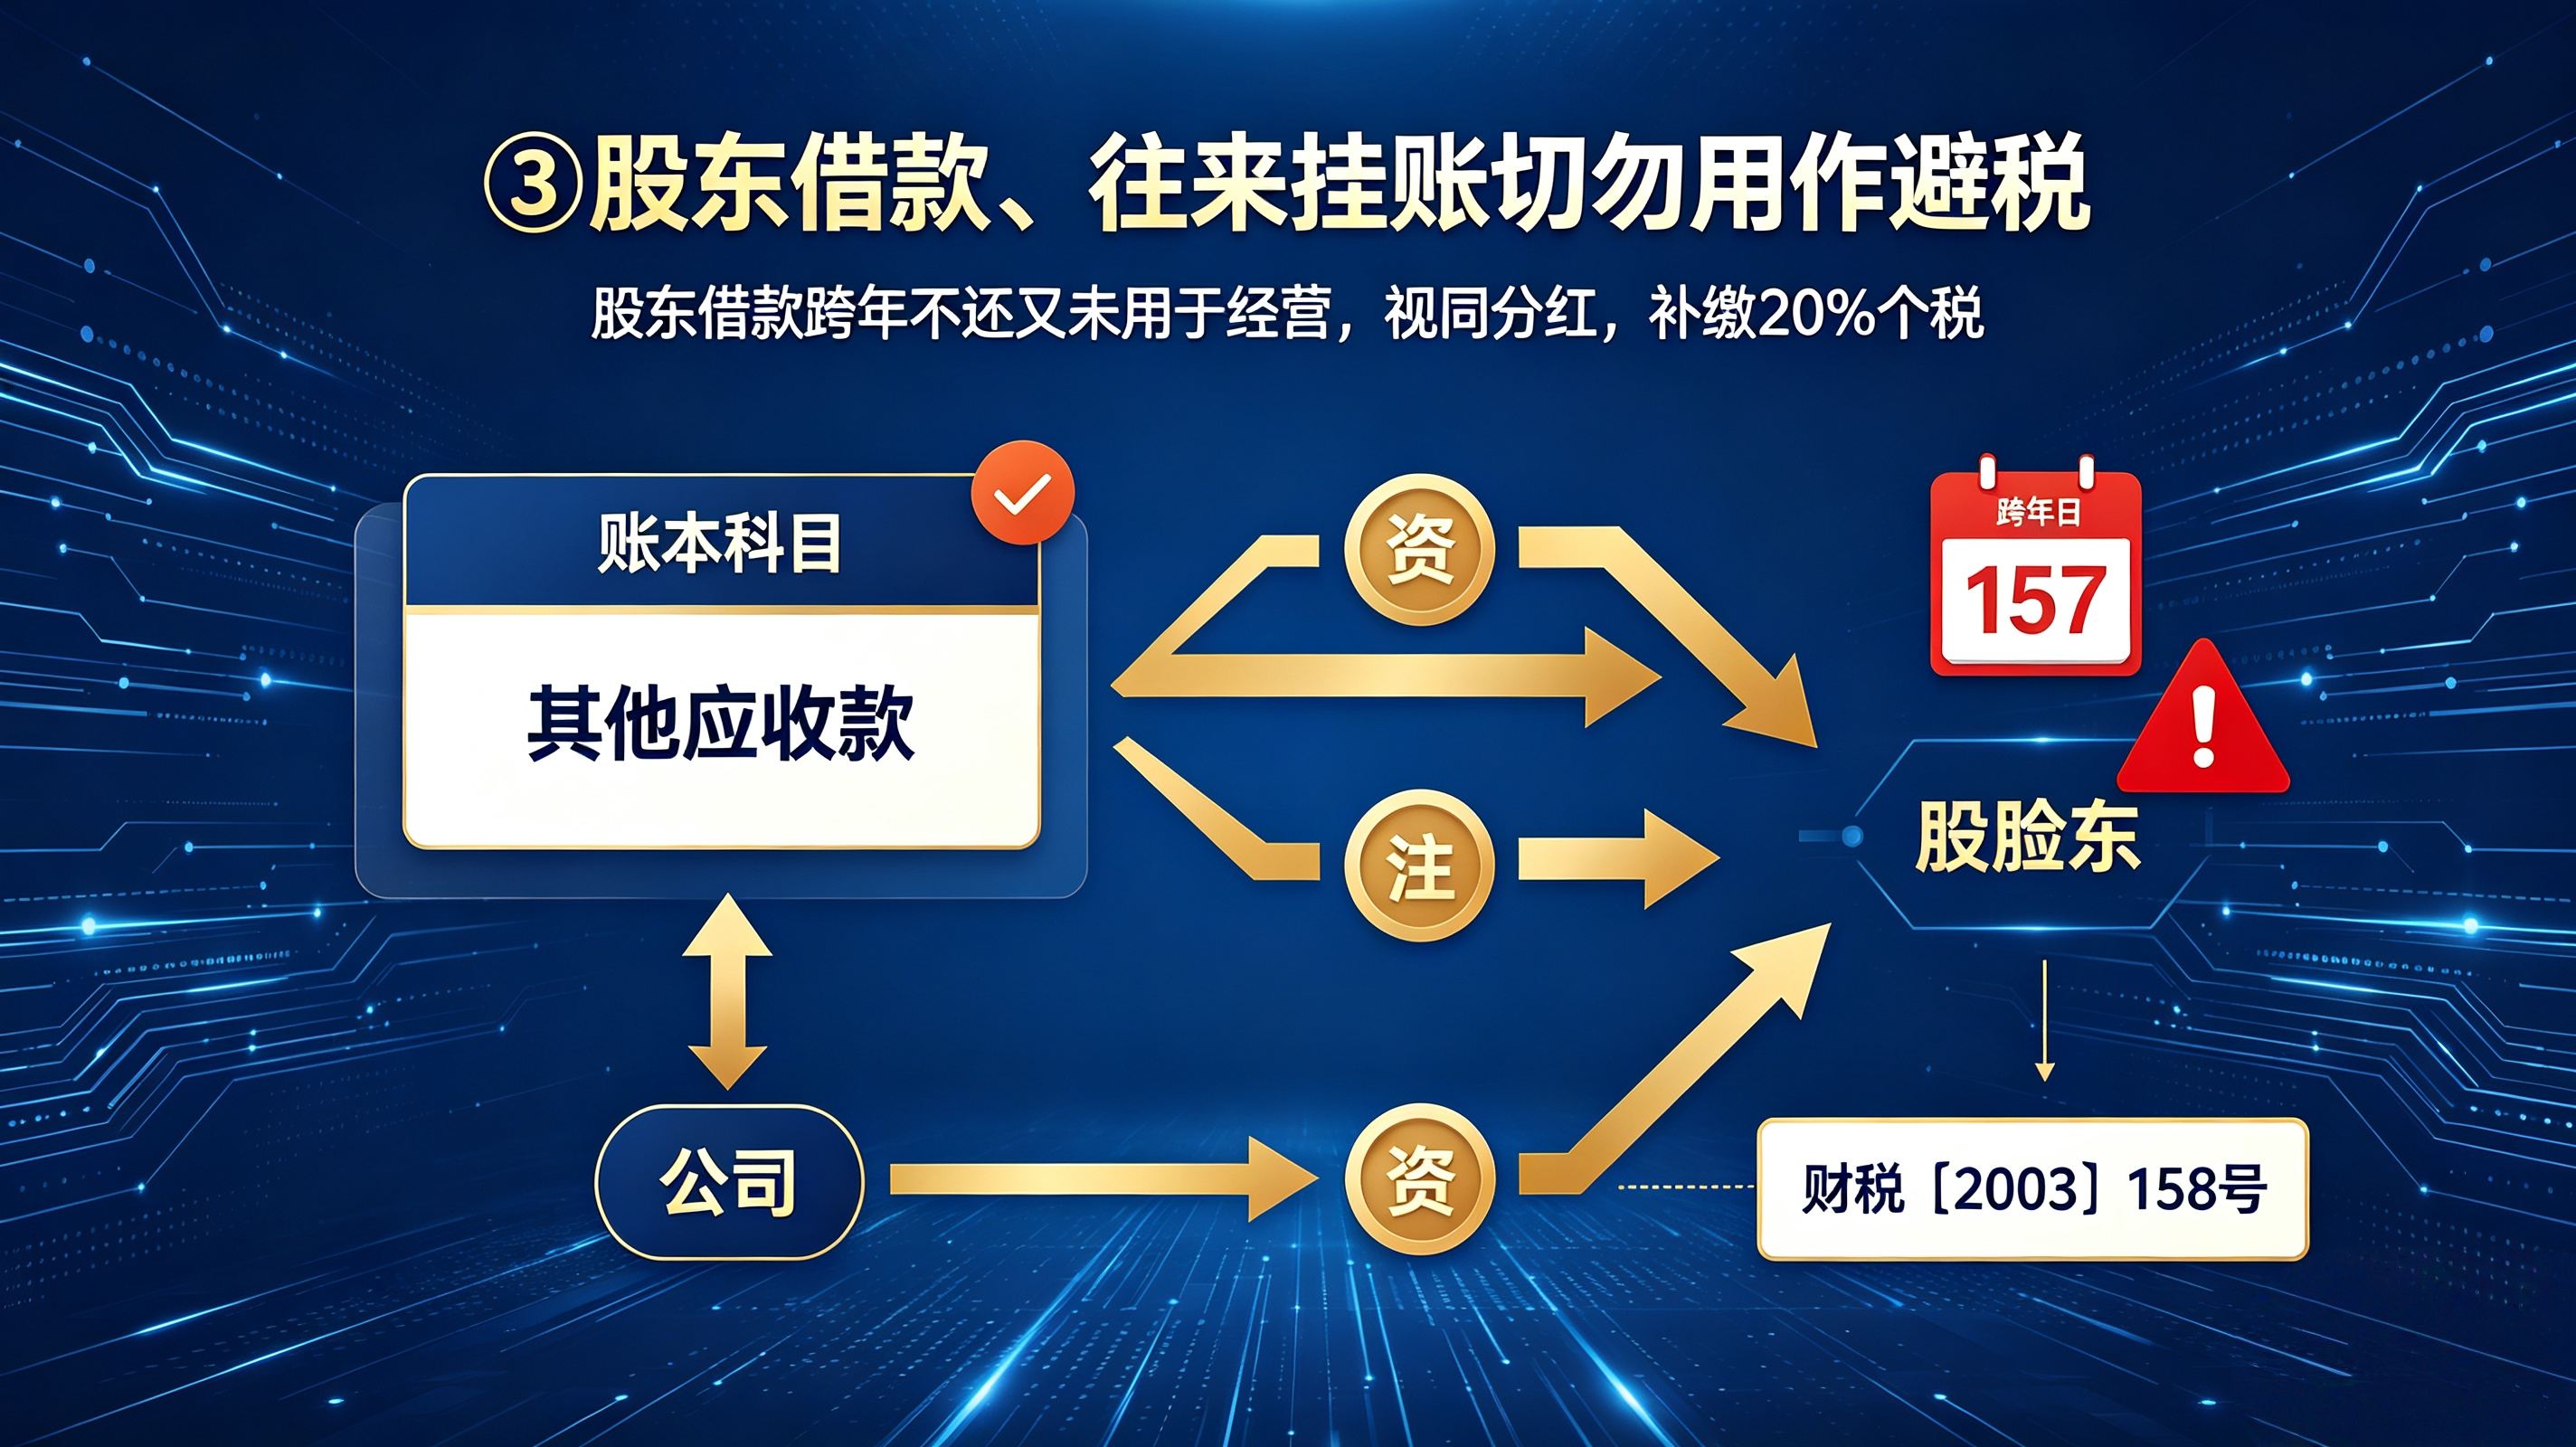
第三件:股东借款和往来挂账,不能再当“避税工具”用
“公司的钱就是我的钱”,这个观念在金税四期下风险极高。股东以借款名义从公司支取资金,挂在“其他应收款”跨年不还,依据财税〔2003〕158号,年度终了既未归还又未用于生产经营的,视同分红,按20%补缴个人所得税。过去“金额小不查”的惯性已经失效,资金流向在系统中全量留痕,大小金额同等可视。
往来账长期挂账同样会被穿透。超三年未清理的应收应付、只挂不结的预收账款,在系统画像中指向的是隐匿利润或延迟纳税。老板需要做的,是把股东借款和关联往来当成有合同、有利息、有归还期限的真实资金安排来管理,而不是账面上的数字游戏。
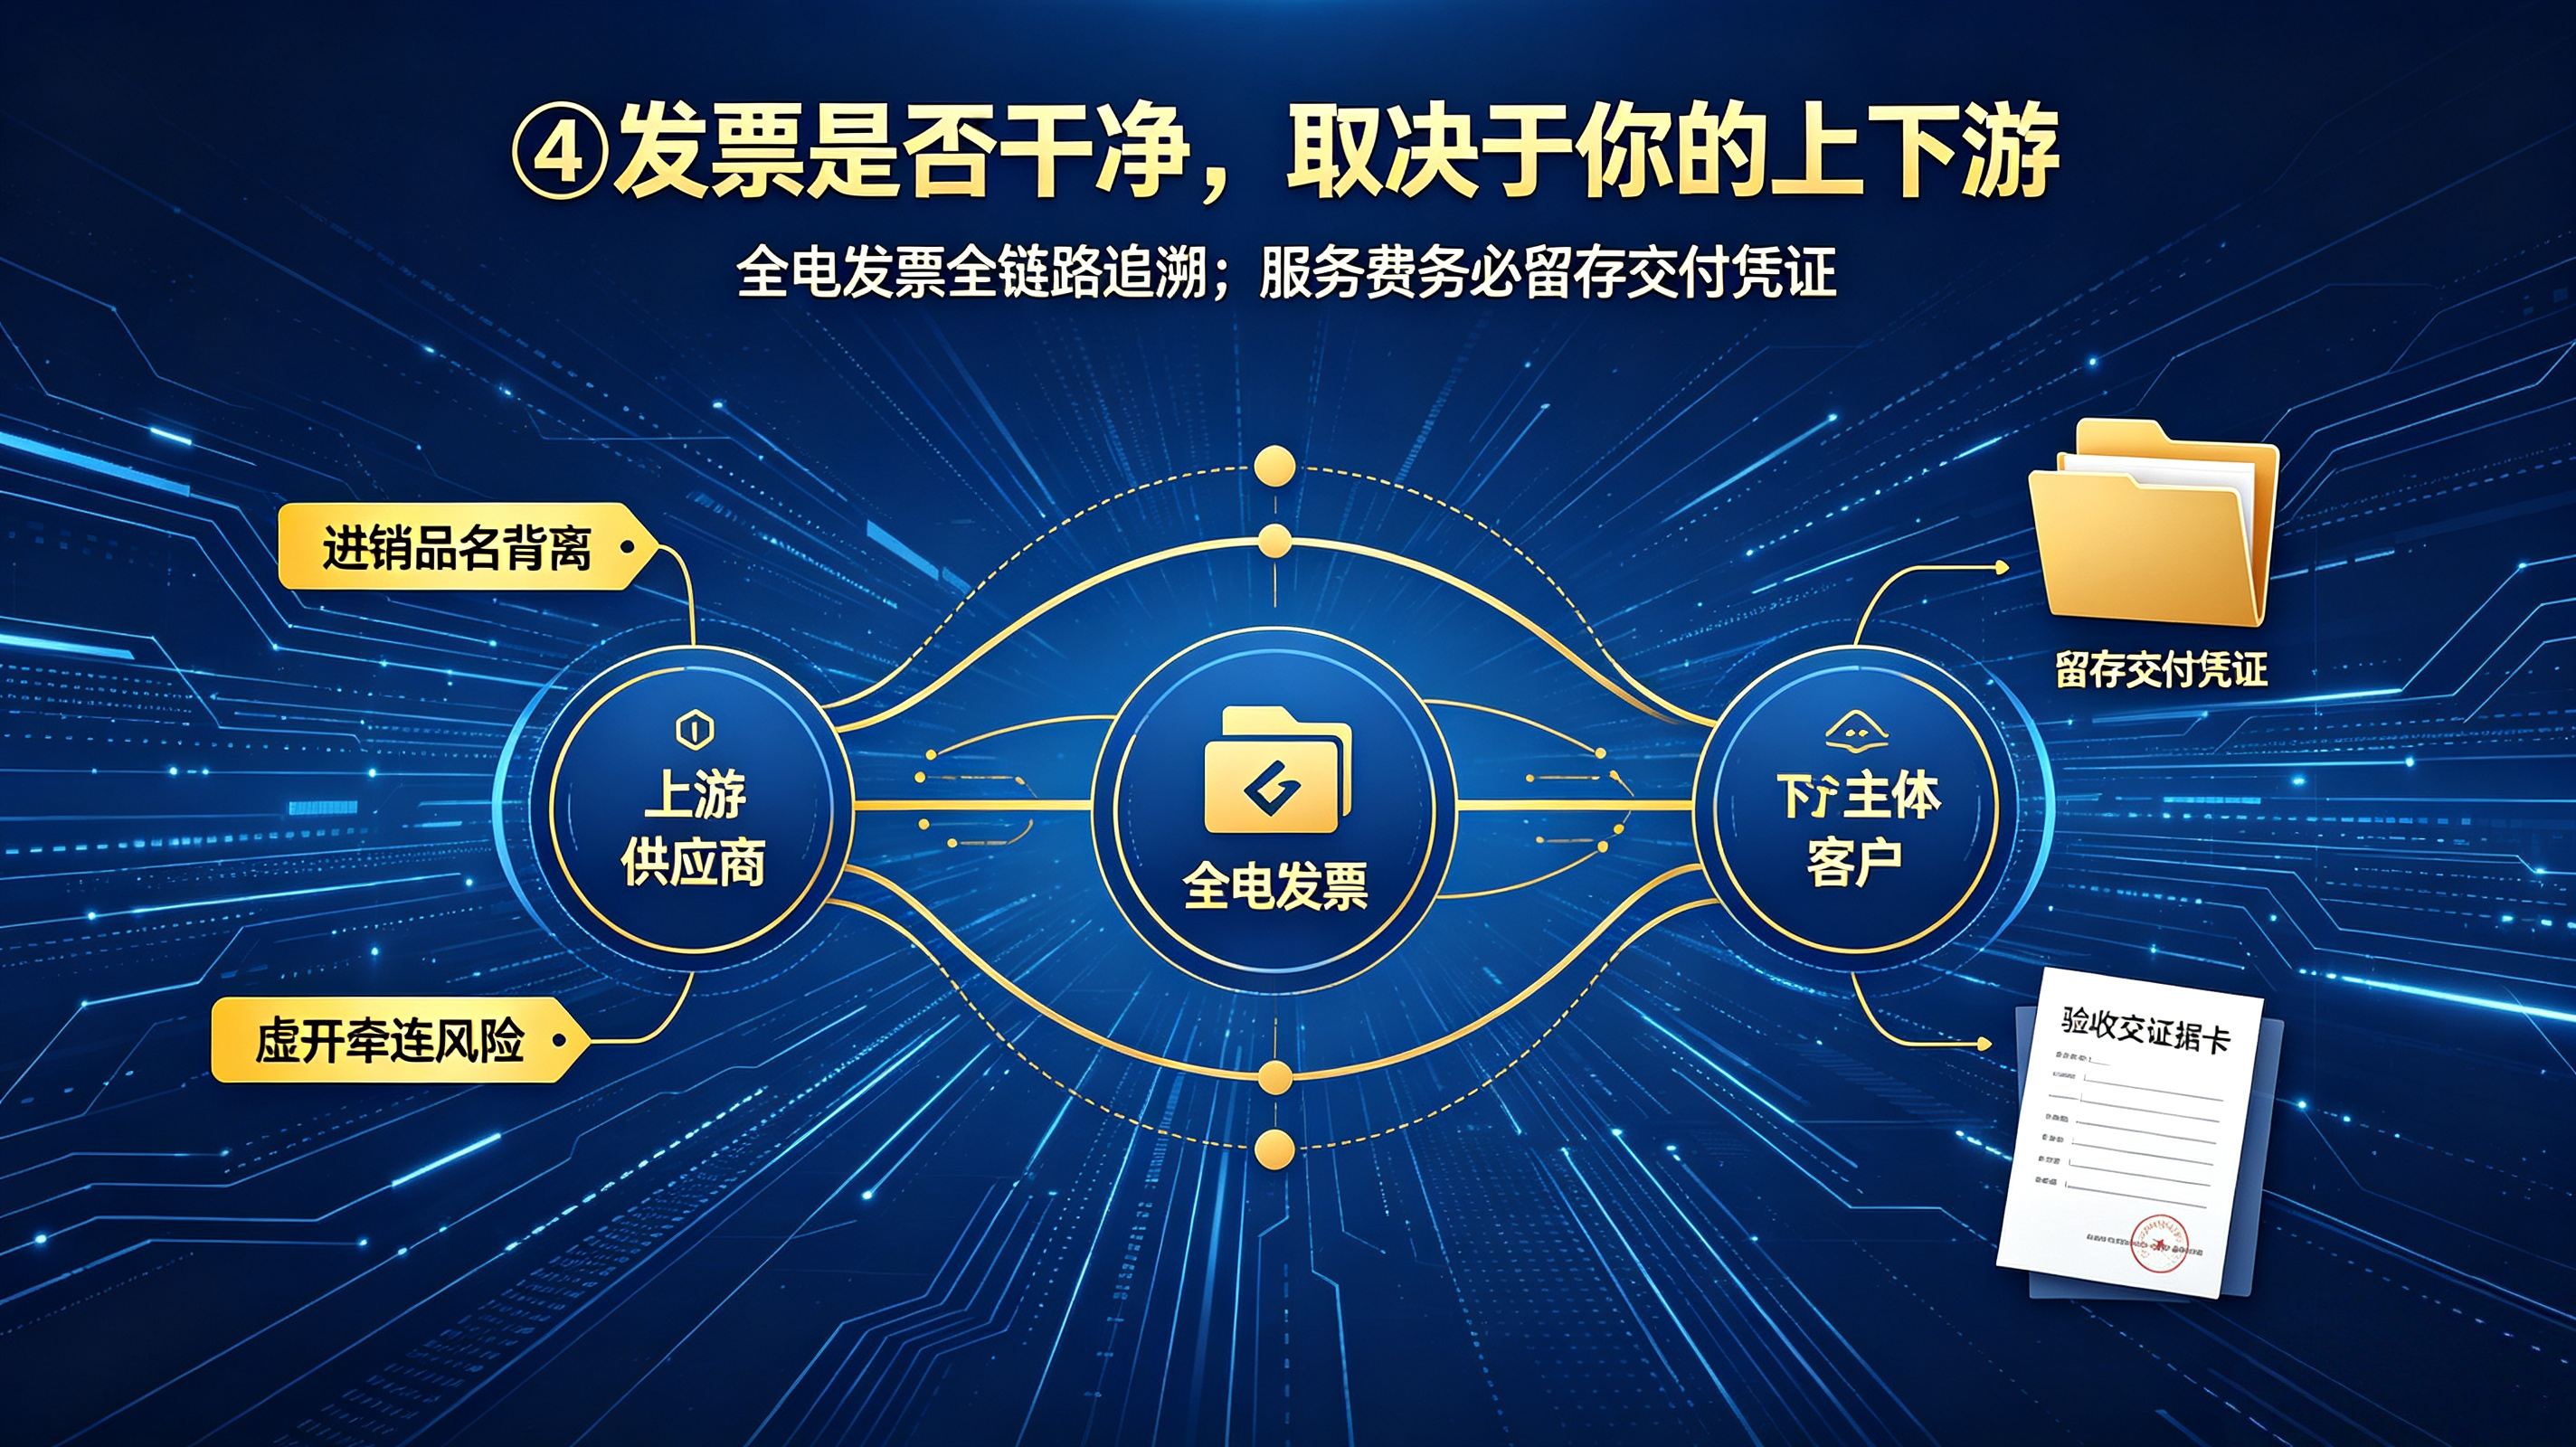
第四件:发票的“干净”,取决于上下游,而不只是你自己
全电发票全程可追溯,上下游企业的涉税异常会直接牵连自身。上游虚开、下游走逃,你的进项发票同样会被标记异常,面临补税、信用降级甚至刑事风险。同时,进销项品名严重背离——卖服务却开材料、购进的货和卖出的货对不上——是系统自动捕捉的典型风险信号。
老板不需要自己去验每一张票,但需要确保一件事:每一张进项票背后,有一笔真实发生、能够还原的业务。咨询费、服务费、会议费这类缺乏实物对应的支出,尤其要留存服务成果、验收记录和交付证据,否则在核查中会非常被动。
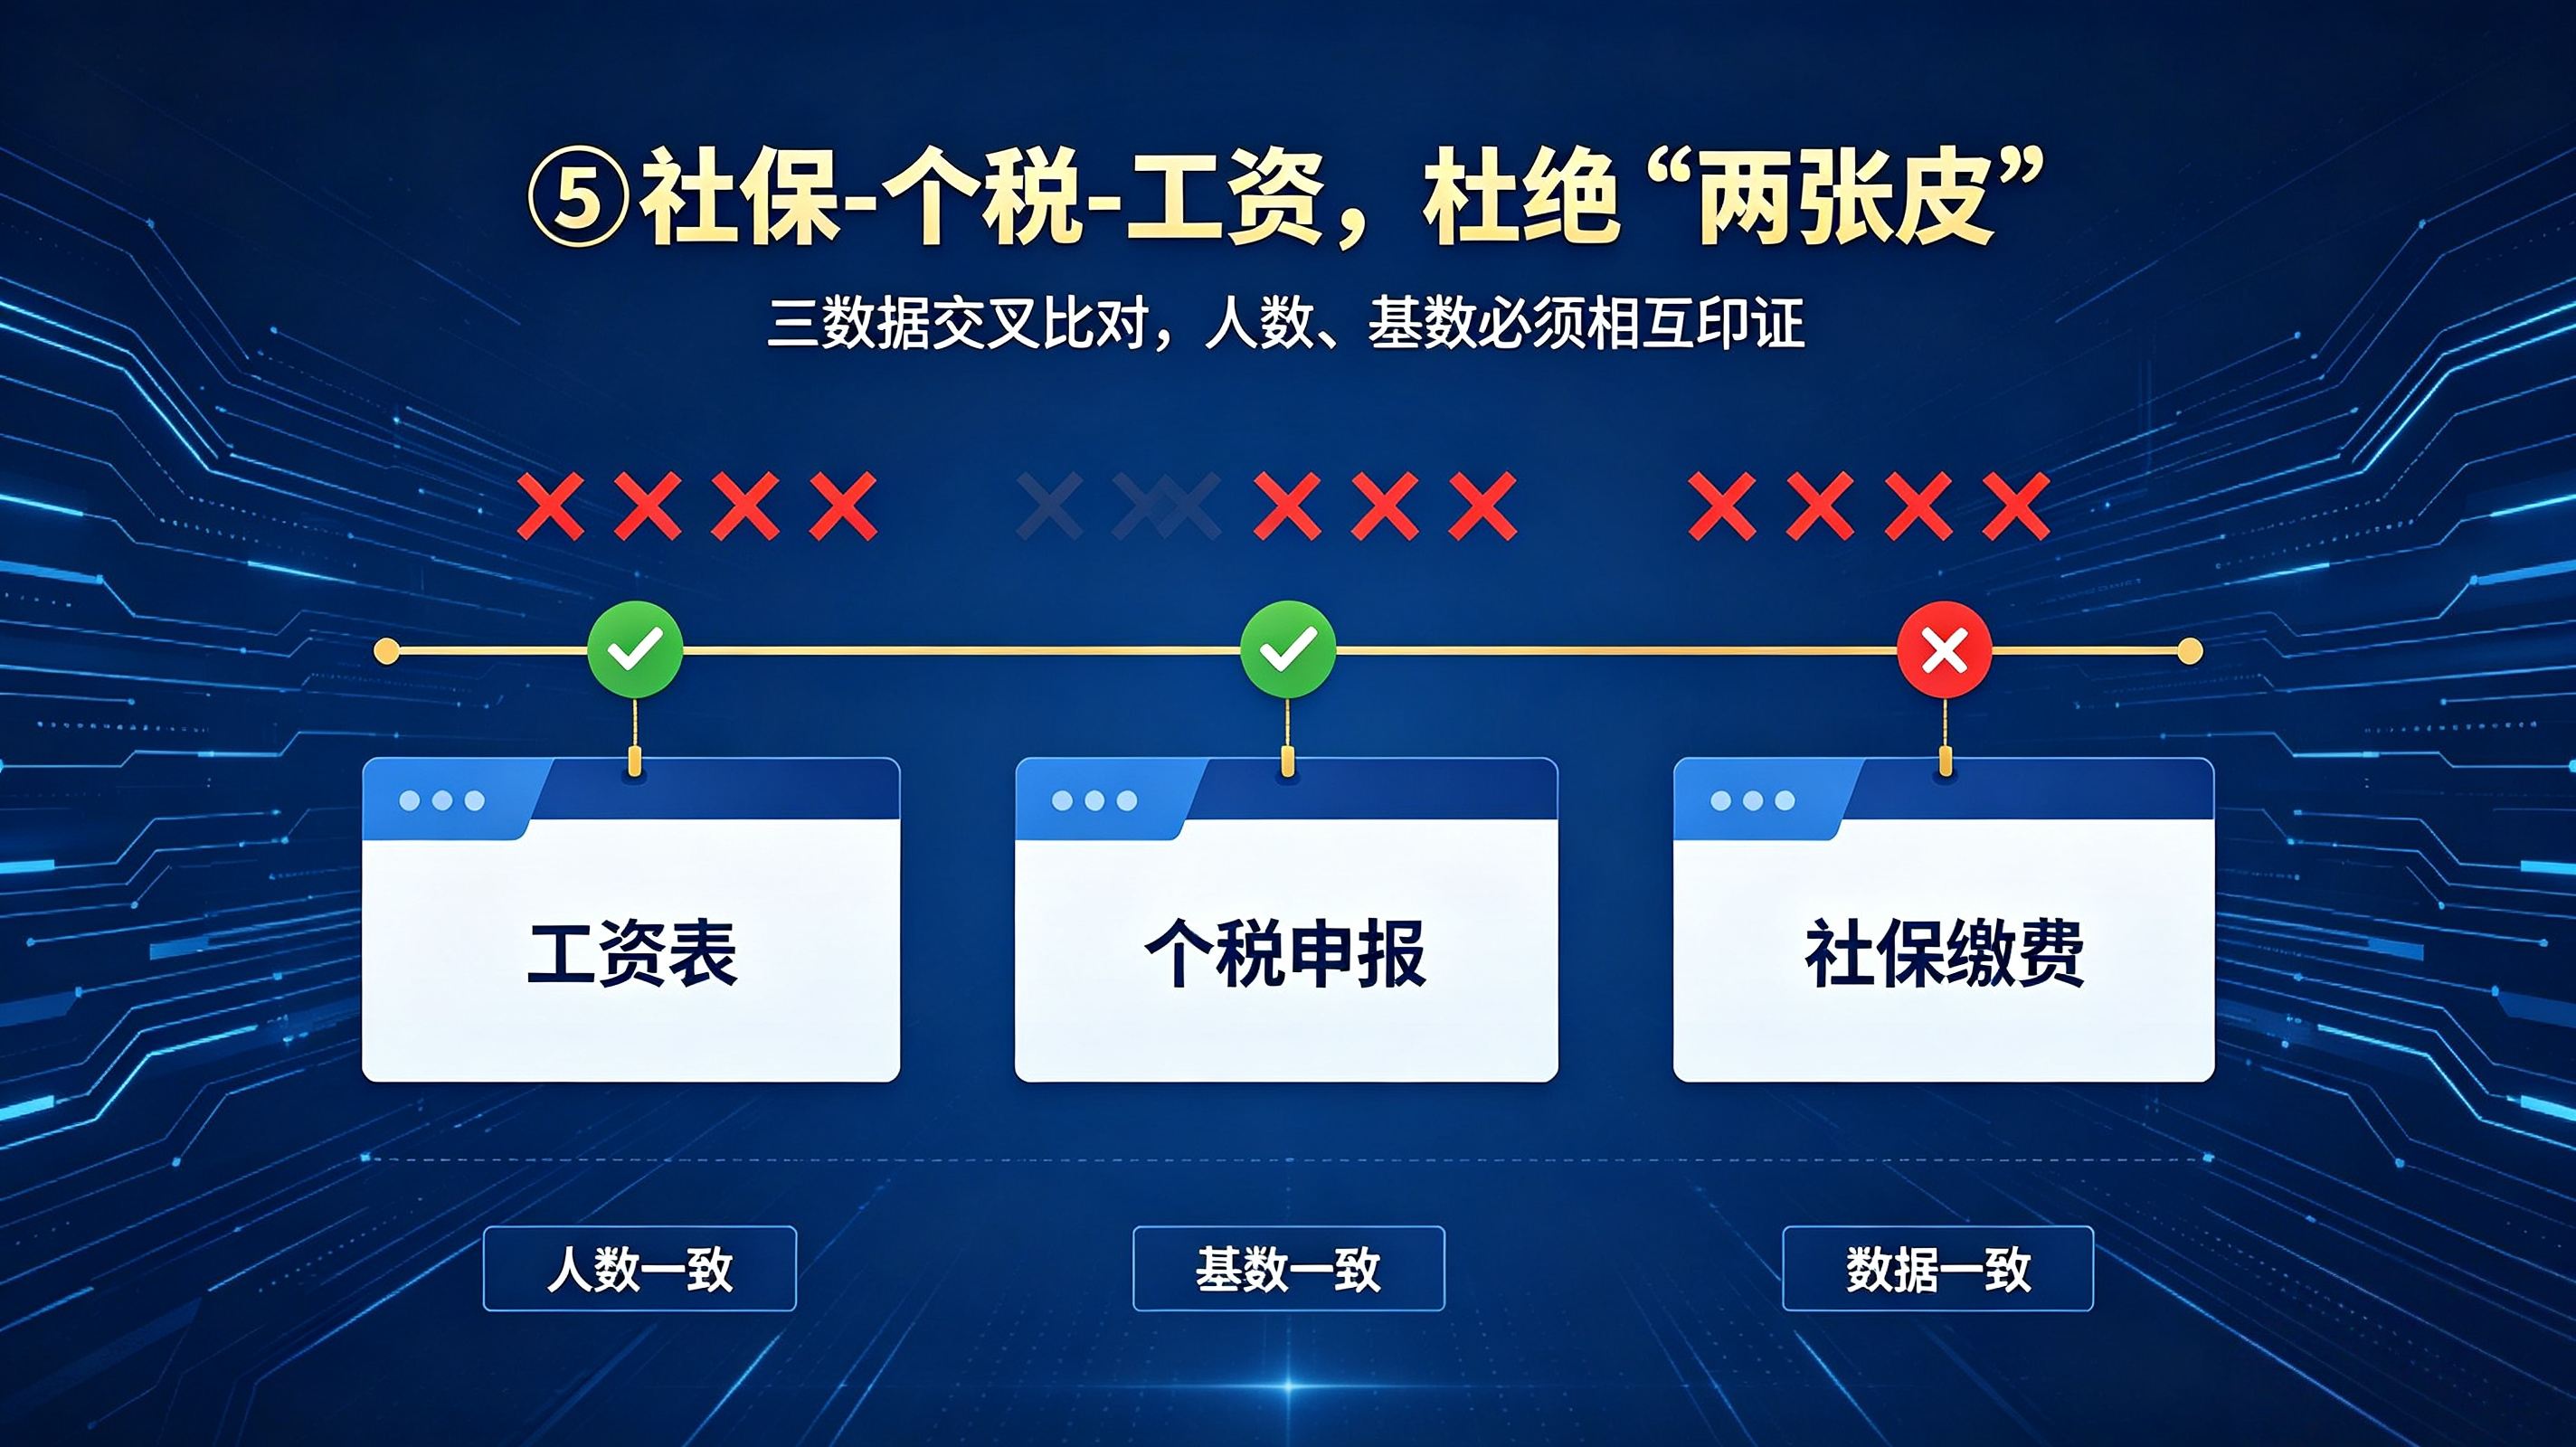
第五件:社保、个税、工资的“两张皮”,系统一眼就能看穿
税务和人社数据联网之后,社保申报人数、缴费基数与工资发放、个税申报之间的差异,不再是“没人管”的灰色地带。按最低基数缴社保、只给部分人缴、工资个税报一套而社保按另一套走——这些操作在交叉比对中会直接暴露。
这件事的敏感性在于,它同时牵动个人所得税、社保合规和企业所得税工资薪金扣除三条线。老板要看的不是“社保交没交”,而是工资表、个税申报表、社保缴费基数三者之间能不能相互印证。对不上,就是一个可以自动生成的风险点。
说到底,金税四期不是来“整”企业的,是来淘汰不合规的企业的。 系统不关心你“会不会被查到”,它只做一件事:让数据说话。账做实、业务真、公私分明、制度落到人——这是唯一稳定的路径,也是企业在透明时代最值得提前穿上的那层“防弹衣”。
与其研究怎么应对系统,不如把精力花在把账做实、把业务做真上。系统只是让这两件事无处可藏。
(企服责编:李主编
 )


 晋ICP备17002471号-6