
全世界争抢有限钨矿,为何富含百倍价值的废钨回收却鲜有人提及?
全世界都在争相抢夺地底下的钨矿,但在热闹的资源争夺战背后,有一件至关重要的事却鲜少被公开讨论:你手边用废的那把硬质合金铣刀,它身上的钨品位,其实比地底下最富集的原矿高出一百多倍。钨属于极易回收利用的金属之一,然而这个极具价值的特征,长期以来都被传统的抢矿叙事所遮蔽。
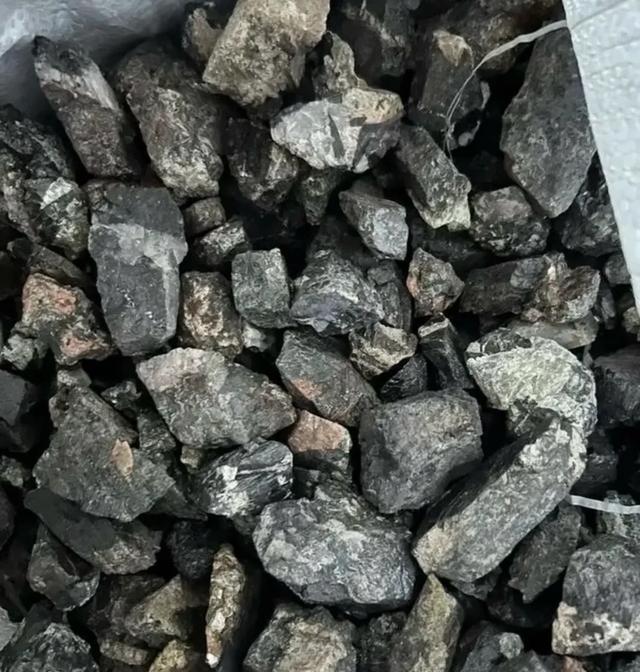
从物理层面来看,废料里藏着的矿产富集程度高得让人惊讶。在我国,主要开采的黑钨原矿中钨含量往往只有0.3%到0.6%,必须经历破碎、磨矿、重选以及浮选等一整套复杂的工序,才能富集为合格的精矿。相较之下,报废的硬质合金刀具、模具和钻头,其内部的钨含量普遍维持在75%到95%之间。算下来,一吨废旧硬质合金里所蕴含的钨,足以抵得上100吨甚至200吨的原矿。因此在物理维度上,循环利用从来不是一种退而求其次的选择,反而是一条品位最高、加工流程最短的提纯路径。
然而,物理账算得通透,经济账却显得有些别扭。以回收领域的知名企业格林美为例,其钨回收业务的毛利率长期在个位数到两位数边缘徘徊。与之形成鲜明对比的是,从事原生钨开采的国有企业,其钨精矿及粉末业务的毛利率普遍维持在25%左右。回收企业无需承担采矿和选矿的巨大成本,理论上的支出应当远低于原生矿企,但在实际经营中,毛利率却只有后者的三分之一甚至更低。
这种落差的根本卡点,在于回收提炼出来的产物往往无法打入高端产线。目前我国在报废回收率口径下的回收率约在两成左右,而欧美地区则接近五成。很多人习惯性地归咎于回收网络没能完全铺开,但这种观点只看到了表面问题。
后端的技术瓶颈才是关键所在。硬质合金废料中不仅含有钨,还混合着钴、碳和镍等多种元素。实现钨钴的精准分离、碳化钨的再生,并将杂质控制在高端工业能够接受的范围内,每一步都面临着严苛的技术门槛。在实际操作中,如果分选精度不足或除杂不够彻底,再生出来的原料就只能沉沦于低端产业链,根本无法重新进入精密刀具或高端硬质合金的生产环节。回收制备的碳化钨粉,只要在氧含量、碳含量或铁杂质等指标上出现微小偏差,刀具的切削寿命就会大幅缩水。即便企业将废料收集到位并完成熔炼,最终产出的物质也难以进入航空切削刀具或半导体封装模具这些利润丰厚的领域。如果回收的总体价值无法获得突破,整条产业链的收益就始终无法理顺。
值得关注的是,这条通往高端应用的道路正在逐步被突破。根据格林美2026年半年报公布的数据,企业已成功完成超细及纳米级碳化钨的工艺研发,并搭建了年产300吨的配套设备产能,目前正优先向印制电路板微钻及精密切削工具客户送样验证,且已经实现吨级规模的出货。在人工智能服务器大发展的背景下,电路板的层数不断增加,直接拉动了微钻针的消耗量,而产业链上游最急需的就是这种高纯度的再生粉体。再生料能否彻底脱离低端替代品标签、跨入高端应用门槛,是决定回收率能否真正转化为经济效益的核心驱动力。
从战略视角来看,废旧钨资源正在经历从普通废品到管制类战略物料的身份蜕变。钨虽然不会直接出现在日常餐饮或手机外壳上,却默默隐藏在加工汽车零部件的合金刀具里、切割硅片的光伏钨丝里,以及制造芯片的半导体靶材深处。
抢夺矿山抢的是地底下不可再生的有限存量,本质上是一场资源消耗战;而深化回收则是把已经在人类社会循环的物料反复激活,属于纯粹的增量创造。我国两成左右的回收率,背后对应着每年数万吨的含钨废料资源。如果2030年达到45%回收率的目标得以顺利落地,那么这座隐形的城市矿山所释放的产能,就相当于在不增加任何新开采矿山的前提下,为国内的钨资源安全架起了一道坚固的防护网。物理账和战略账都清晰可见,接下来的关键,就是让经济账也顺理成章地跑通,让回收企业所获得的加工收益,能够真正匹配它们为国家省下的矿山财富。
(财经责编:李主编
 )


 晋ICP备17002471号-6