
小米9月交付40015辆创年内新高,澎程首月破万与年目标完成率52%
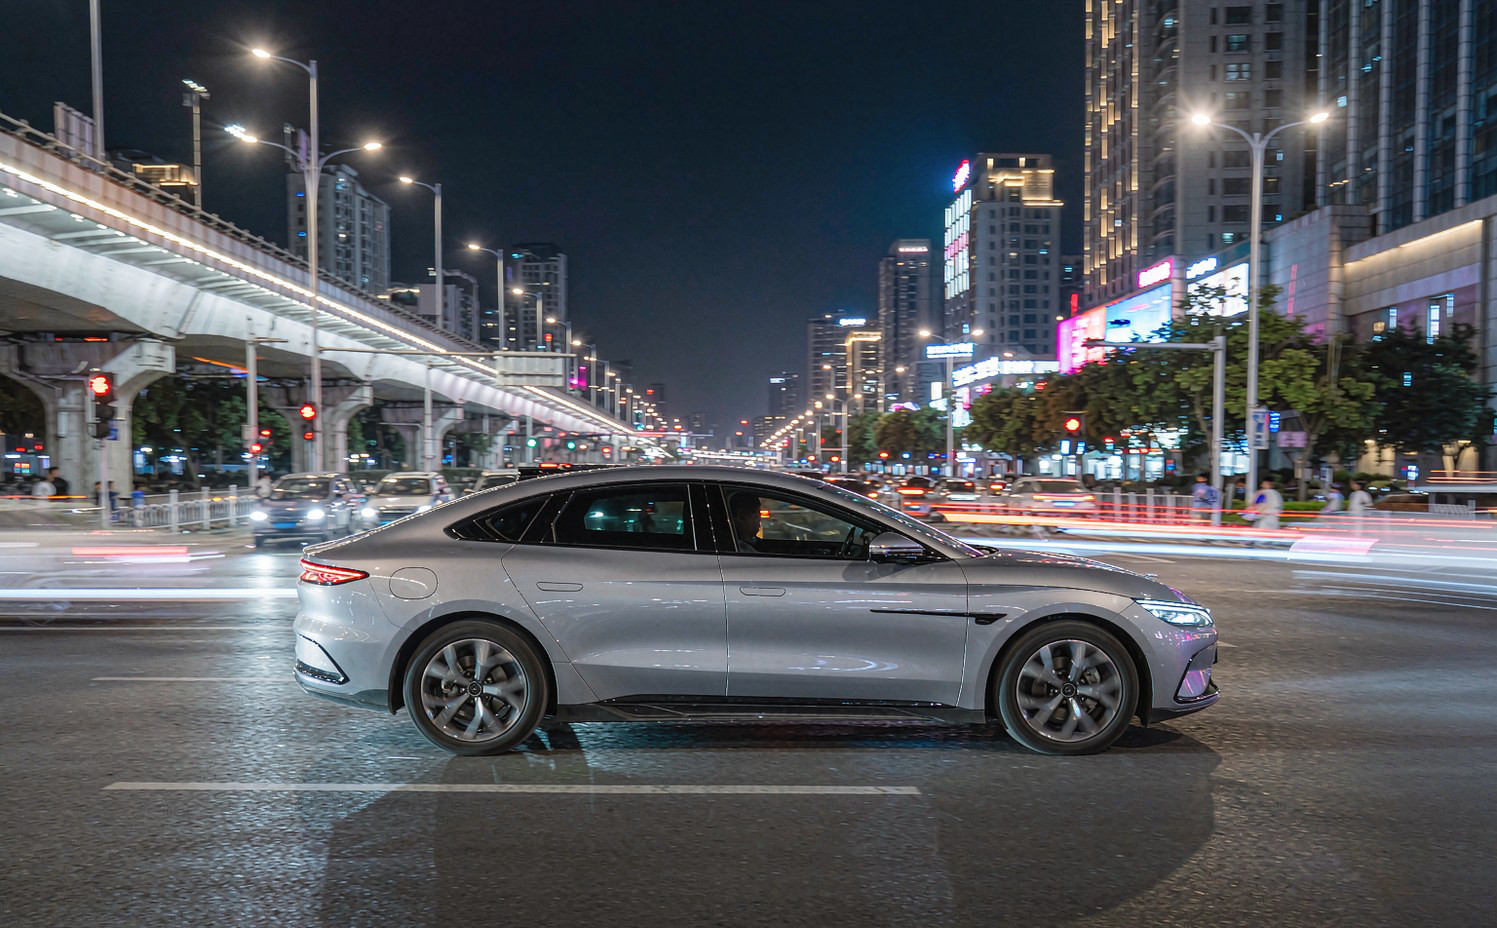
小米汽车9月交付40015辆,环比增长32.7%,终结此前连续两个月的环比下滑,创下今年月度新高。不过较去年同期的41948辆仍下滑4.6%,为连续第二个月同比下滑。前9个月累计交付286490辆,55万辆年度目标完成率52.1%。
增量主要来自增程系列。9月7日上市的首款增程SUV系列澎程贡献12444辆,其中N70交付7147辆、N90为5297辆,该系列上市30天锁单已超7万辆。SU7交付15751辆,同比下滑19.6%,已连续12个月同比下滑,YU7交付11820辆。
SU7与YU7合计仍占9月交付量的七成左右,但同比走势已经分化。SU7连续12个月同比下滑,说明单一轿车产品的生命周期进入平台期,而增程SUV的加入填补了产品线宽度,这也是9月环比大幅回升的直接原因。
产能与交付节奏是小米的长期约束。从首款车型交付到月销4万辆,小米用不到三年完成爬坡,但增程系列上市即贡献超过1.2万辆,意味着产能分配需要在三条产品线上重新平衡,锁单7万辆的 backlog 也需要时间消化。
资本市场对这份成绩单反应积极。10月14日小米集团盘中涨超6%,截至13时1分涨6.19%,报22.64港元每股。同日小米17 Ultra全系上调售价,标准版起售价由6999元涨至7999元,徕卡版由7999元涨至8999元。
把小米放在新势力序列里看,28.55万辆的前三季度总量与极氪28.84万辆、小鹏28.44万辆处在同一区间,三家咬得很紧。极氪完成率96.1%领先,小米52.1%,小鹏47.4%至51.7%。
结构上的差异决定了第四季度的压力不同。极氪30万辆目标几乎锁定,小鹏依靠G9L与MONA L03上量,小米则要在3个月内补上26万辆的缺口,月均需要接近8.8万辆,是9月实际交付量的两倍多。
达成难度客观存在,但增程系列的表现提供了变量。澎程上市30天锁单超7万辆,若产能爬坡顺利,第四季度月交付有望继续抬升。新能源购置税2026年从全免调整为减半征收,也会在年底催生一波集中购车需求。
对小米而言,2026年的真正考验不是单月数字,而是从单一爆款转向多产品线运营的能力。SU7证明了首款产品可以打透,澎程证明了增程路线的市场接受度,接下来要看三条产品线在渠道、产能与服务网络上的协同效率。
(科技责编:李主编
 )


 晋ICP备17002471号-6